AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

柴油出口禁令:川普的政治豪賭與全球能源危機
國際地緣

柴油出口禁令:川普的政治豪賭與全球能源危機

#能源危機 #柴油供需 #美國期中選舉 #俄烏戰爭 #中東地緣衝突 #通膨壓力
就緒
聲線:
倍速:
字級:
核心事實

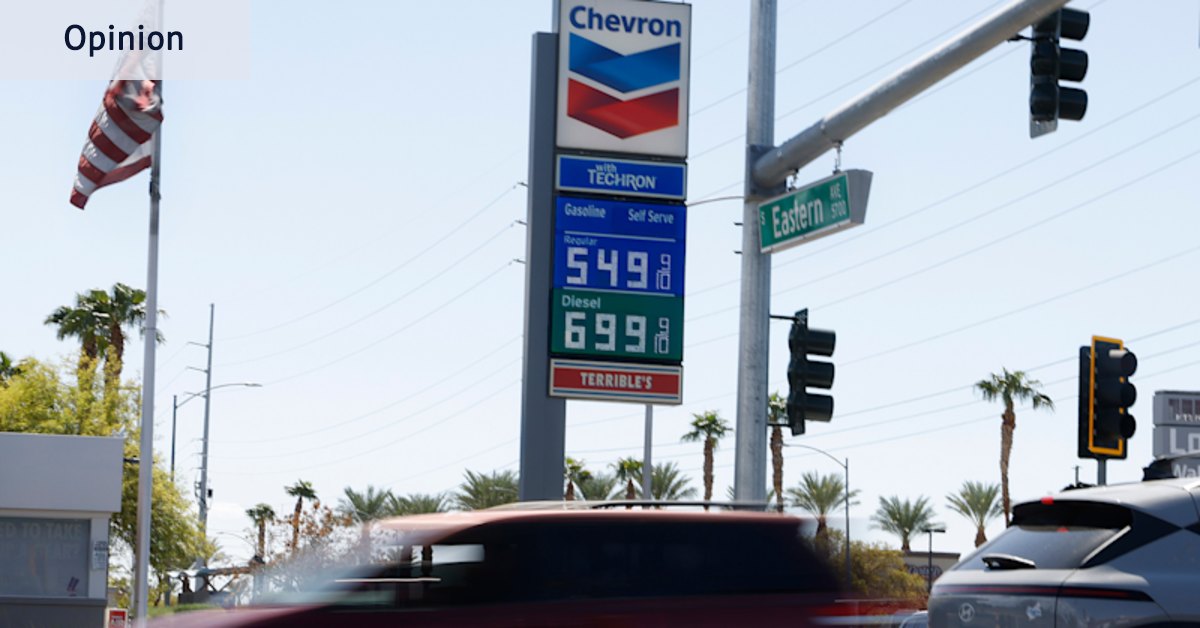
美國國內柴油價格於近日飆破歷史新高,平均達到每加侖 6.51 美元(約 9.14 澳幣),較一年前暴漲約 75%。面對即將到來的期中選舉與農民秋收季的民怨壓力,白宮內部對於是否限制或全面禁止柴油出口的態度出現鬆動,從原先的反對立場轉向審慎考慮。

然而,這場全球柴油危機的根源並非單一事件,而是中東與俄羅斯兩條地緣火線同步燃燒的結果。俄羅斯去年每日出口約 80 萬桶柴油與燃油,是僅次於美國的全球第二大出口國,但因烏克蘭無人機重創煉油設施,已被迫全面停止出口並轉向從印度進口

更嚴峻的是,中東地區作為一個整體原本每日出口約 150 萬桶柴油,如今因戰火導致產能銳減超過 50%。中國煉油廠雖一度恢復出口,但庫存處於一年多來最低水位,預期將再度收緊出口管制。全球海運柴油貿易每日約 800 萬桶,其中美國就佔了約 150 萬桶,一旦美國祭出出口禁令,無疑將讓全球價格進一步失控

🧭 背景脈絡與深層解析

這場柴油風暴本質上是中東地緣衝突與俄烏戰爭的「二階外溢」,若從單純的供需失衡切入,無法理解其深層的結構性矛盾。真正的核心衝突在於:短期政治利益與長期經濟紀律之間的撕裂。

從政治面來看,共和黨面臨期中選舉的生死存亡戰,民生與通貨膨脹議題直接決定參眾兩院的版圖,柴油作為運輸、航運與農業的血液,其價格飆漲等同於對選票的凌遲處刑。川普本人雖然一度正確指出限制出口是「搬石砸腳」,但選舉壓力最終仍可能迫使他做出飲鴆止渴的決策,因為對白宮而言,即便只有短暫的價格緩解,也可能在關鍵搖擺州保住幾個席次,避免提前進入跛鴨期。

從經濟結構面來看,這是一個典型的「物理瓶頸無法被行政命令打破」的困局。美國煉油產能高度集中於墨西哥灣沿岸,輸往東北部與西海岸的管線早已滿載或接近滿載運轉。若強行禁止出口,煉油廠因無法將多餘油品運往內陸消費市場,將被迫削減原油採購,整體煉油毛利也將因價格管制而遭到擠壓,最終結果將是產量不升反降,全國大部分地區的價格反而會更高

更深層的戰略矛盾在於,地緣衝突造成的煉油設施損毀並非短時間能修復。不同於原油供應在停火後可迅速反彈,柴油等蒸餾燃油的供應鏈韌性極差,因為煉油廠從建設到投產需要數年光景,這意味著即便中東與俄烏戰事在未來幾個月內結束,全球柴油市場仍將面臨長達數月甚至數年的價格高原期,任何出口禁令都無法改變這個結構性現實。

🎯 各界影響評估
💻 產業與技術
柴油供應鏈的物理瓶頸揭示了全球能源物流的脆弱性。煉油產能與管線基礎建設的錯位,加上俄烏與中東雙線戰事對蒸餾設施的精準打擊,凸顯出現代能源供應鏈在地緣衝突下的高度敏感性。
📈 市場與投資
能源類股短期將受惠於價格紅利,但煉油毛利與出口禁令的政治風險形成估值雙刃劍。投資人應避開過度仰賴美國出口的歐亞下游產業鏈,同時關注聯準會因油價推升通膨而提前升息的機率,這將對全球資產配置造成流動性緊縮的連鎖效應。
🛒 民眾與社會
終端消費者將直接面對糧食、民生用品與物流成本的全面攀升。歐洲柴油價格已換算至相當於每桶 190 美元的原油價格,澳洲作為人均柴油消耗最高的國家更是首當其衝。
🚢

戰略貿易流向與供應鏈依賴度

HS 2709

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)

石油原油及瀝青礦原油 (Petroleum Crude Oil)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
沙烏地阿拉伯 (SA) OPEC 核心領袖 (Aramco) 16%
俄羅斯 (RU) 轉向中印折價銷售 12%
美國 (US) 二疊紀盆地頁岩油出口 10%
加拿大 (CA) 油砂重油主要供應美國 9%
伊拉克 (IQ) 波斯灣關鍵出口國 8%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
中國 72% 原油依賴海運進口(經麻六甲海峽)
印度 85% 原油仰賴中東與俄羅斯折價供應
歐盟 全面由俄油轉向美、挪、非海運替代
🔮 歷史借鏡與未來展望

經驗顯示,能源危機與地緣衝突的交織往往會徹底推翻短期內的政策假設。我們可從 1970 年代的石油危機、2008 年的糧食危機與 2022 年的俄烏能源震盪中,找到未來情境的座標。

1.
基準情境(機率約 55%:白宮在選舉壓力下推出有限度的出口限制措施,例如將出口許可與國內價格掛鉤,而非全面禁令。這將為市場提供 2 至 3 個月的價格緩衝期,但煉油廠因毛利壓縮而減產,導致禁令解除後出現更猛烈的報復性上漲。歐洲與亞洲在冬季面臨嚴重供應短缺,迫使各國加速能源轉型與戰略儲油。聯準會因核心通膨居高不下,最終於年底前再升息一碼。
2.
極端風險情境(機率約 25%:川普在期中選舉前夕強推全面柴油出口禁令,全球油價瞬間失控飆漲,亞洲新興市場面臨進口成本崩潰式的惡化,部分高度依賴美國柴油的國家(如韓國、日本、澳洲)被迫啟動戰略儲油緊急釋出,歐洲則出現實質的工業減產。全球股市進入新一輪的能源板塊與通膨恐慌交易,聯準會被迫加速緊縮,美元指數突破 120,全球新興市場債務違約潮一觸即發。
3.
轉折突破情境(機率約 20%:白宮在經濟顧問的強烈反對下懸崖勒馬,拒絕祭出禁令,並改以補貼農民與卡車司機燃油稅的方式緩解民怨。同時,烏克蘭與俄羅斯在中東戰事外溢壓力下意外重啟和談,煉油設施修復工程啟動,全球柴油價格在 6 至 9 個月內逐步回歸正常區間,聯準會得以維持利率不變,全球經濟軟著陸。
💡 總結與決策建議

面對這場結構性的全球柴油危機,各方決策者必須在短期民粹壓力與長期經濟紀律之間做出艱難取捨。

1.
即時避險策略:企業與投資機構應立即對沖柴油與能源價格上漲風險,透過期貨與選擇權建立 6 至 12 個月的防護頭寸。高度依賴柴油運輸的農業與物流業應加速導入替代燃料與電動車隊,以降低對單一能源的依賴。
2.
中長期佈局:政府層級應加速推進戰略儲油與煉油產能的在地化投資,避免在地緣衝突下將國家能源安全拱手讓給單一進口來源。同時,社會大眾必須正視能源轉型與基礎建設瓶頸的雙重挑戰,唯有提升能源使用效率與供應鏈多元化,才能根本性地化解下一波地緣能源衝擊。
蝴蝶效應連鎖傳導 6 階連鎖
01 起因觸發

01 起因觸發:俄烏戰爭重創俄羅斯煉油設施,與中東戰火導致煉油產能銳減超過 50%。

🌊 02 一階傳導

02 一階傳導:全球柴油市場供應缺口擴大,美國國內價格飆破歷史新高,俄羅斯轉為從印度進口。

💥 03 二階擴散

03 二階擴散:歐洲柴油換算油價達 190 美元,亞洲高度依賴美國出口的國家面臨進口危機。

🔥 04 三階連鎖

04 政治壓力:共和黨面臨期中選舉壓力,要求白宮祭出出口禁令,川普態度從反對轉向鬆動。

🌪️ 05 系統共振

05 結構性衝擊:煉油管線瓶頸導致禁令無法實質降價,煉油毛利遭壓縮,全球通膨預期升溫。

🌐 06 終局影響

06 宏觀終局:聯準會提前升息機率大增,全球新興市場面臨流動性緊縮與能源供應的雙重寒冬。

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
⚔️

ACLED 地緣衝突與安全熱區監測

CRITICAL (極高衝突)

監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)

近30日事件: 438 傷亡統計: 620
無人機與飛彈襲擊
42% 占比
海空攔截與封鎖
28% 占比
邊境武裝交火
22% 占比
民變示威與衝突
8% 占比

📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。

🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

🏠 首頁 🗺️ 地圖 🔒 登入