AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

北卡小鎮藏晶片命脈:全球數位霸權的隱形咽喉
前瞻科技

北卡小鎮藏晶片命脈:全球數位霸權的隱形咽喉

#半導體供應鏈 #高純度石英 #單點失效風險 #地緣科技戰略物資 #晶片製造瓶頸
就緒
聲線:
倍速:
字級:
核心事實

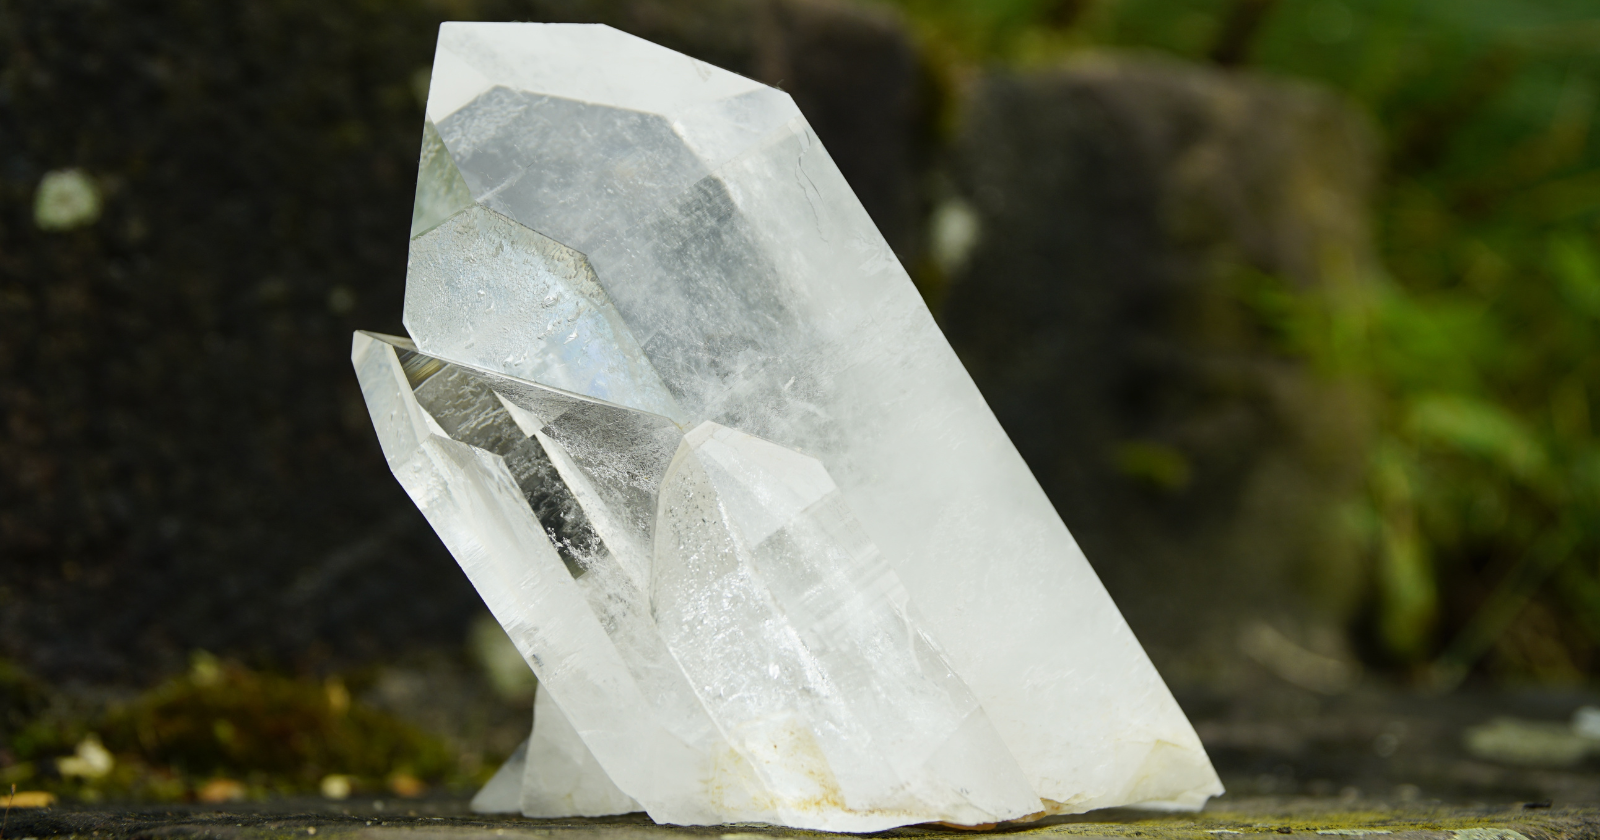
全球將近九成的高純度石英,半導體晶片製程中最關鍵的熔矽坩堝原料,竟然來自美國北卡羅來納州一個人口僅約兩千兩百人的小鎮——斯普魯斯派恩(Spruce Pine)。這個地處阿巴拉契亞山脈的小鎮,掌握著數位時代最神祕的單點瓶頸。

石英的純度直接決定晶片的良率與效能。 將普通的二氧化矽提煉成晶圓所需的單晶矽錠時,必須在攝氏逾千度的高溫下,於「熔融石英坩堝」中進行長晶作業。任何微量的鋁、鈉、鐵、鈦、硼、鋰等雜質,都會從坩堝滲入熔融矽中,直接污染晶體結構,使晶片報廢。因此,坩堝必須採用純度極致的石英製造。

全球符合這種「苛求級純度」的石英產量,估計約有七成至九成來自斯普魯斯派恩單一礦區,主要由比利時礦業巨擘 Sibelco 與 The Quartz Corp 兩家業者開採與精煉。當地最頂級的 Iota 石英純度高達 99.9992%,每噸身價高達一萬美元,與每噸僅幾美元的建築用砂形成極端對比。這個純度奇蹟源自約三億八千萬年前,非洲與北美洲板塊碰撞造山時,在極端缺乏水氣的環境下深層緩慢結晶的特殊地質條件。

🔥 背景脈絡與利益角力

這起事件並非傳統的政商博弈或地緣政治角力,而是自然科學、地質演化與全球高科技供應鏈的深層交織。其核心矛盾在於「人類最精密的工業,竟全然依賴一場數億年前的地質巧合」這種結構性脆弱性,而非任何單一國家或企業刻意操控的結果。深入探究其歷史演進與結構性背景脈絡,可從三個面向剖析此一奇景。

1.
地質演化的偶然性:斯普魯斯派恩的石英之所以無可取代,源於約三億八千萬年前阿巴拉契亞造山運動期間,一個岩漿庫在近乎完全無水的環境下極緩慢冷卻結晶。一般情況下,水是石英結晶過程中帶入雜質的主要媒介;缺乏水氣,使該地區的晶體結構純淨到極其自然之境。這種條件在地球歷史上極為罕見,目前人類尚未在任何其他地區發現規模可達商業開採等級的同等礦藏。
2.
科技製程的絕對剛性:從矽砂到單晶矽錠的長晶過程,對坩堝的純度要求是「零容忍」。半導體製程隨著節點微縮,對雜質的容忍閾值以 ppb(十億分之一)等級計算。即便科技進步飛速,目前合成石英的成本遠高於天然開採,且產能根本無法滿足全球晶圓廠的需求。這使得替代方案在經濟與規模上皆不可行。
3.
供應鏈結構的單點脆弱性:2008 年斯普魯斯派恩一處工廠火災曾短暫癱瘓全球高純度石英供應;2024 年颶風海倫妮(Hurricane Helene)侵襲該區,兩座礦場全面停擺,業界恐慌長達數週。整個產區僅靠一條主要運輸動脈與外界相連。這場「全球最安靜的危機」,徹底暴露數位時代最深層的隱形單點失效風險。
🎯 各界影響評估
💻 產業與技術
晶片工程師與供應鏈管理者必須正視「無聲單點失效」的系統性威脅。 從採購端來看,應即刻審視高純度石英的庫存安全水位與多源分流機制;
📈 市場與投資
當上游材料商面臨極端天災、地緣封鎖或地質意外時,全球晶片類股的估值模型必須納入全新的「地質風險溢價」。此外,Sibelco 與 The Quartz Corp 等上游礦業巨擘,以及積極投入合成石英研發的設備商,將成為長線資金關注的標的靶心。
🛒 民眾與社會
從一則消費數位產品的角度來看,最直觀的衝擊是「看不見的價格波動」。 一旦這個不起眼的瓶頸因天災、地緣衝突或產能受限而中斷,全球晶片荒將瞬間重演,連智慧型手機、筆電到電動車的售價都將面臨系統性調漲壓力。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧歷史,2008 年斯普魯斯派恩工廠火災與 2024 年颶風海倫妮的經驗已證明,任何區域性意外都會立刻掀起全球半導體產業的漣漪效應。這場「最安靜的危機」未來將如何演變,可從以下三種情境進行戰略推演。

1.
基準情境(高機率發生):高純度石英供應將在未來五至十年持續維持「準壟斷」格局。Sibelco 與 The Quartz Corp 等既有業者透過技術優化、礦區擴張與庫存戰略性囤積,鞏固既有的市場支配地位。全球半導體大廠將「斯普魯斯派恩風險」正式納入企業風險管理(ERM)框架,採取多重採購、策略庫存與產區地理分散的因應作為。然而,這僅是延後風險,而非消除風險;俄羅斯 Quark、挪威礦源、中國江蘇太平洋石英等替代供應商雖已取得部分認證,但在最高階長晶應用上仍難以完全取代主流地位。
2.
極端風險情境(低機率但影響深遠):北卡羅來納州遭遇百年一遇的地震、大型颶風或地緣衝突直接衝擊礦區與運輸動脈,導致全球高純度石英供應中斷達六個月以上。此情境將引發堪比 2020 年全球晶片荒的超大規模連鎖效應:消費性電子售價飆漲、AI 伺服器建置進度大幅延宕、電動車與國防軍工產業陷入停滯。全球晶片荒的國外計畫將從「數月」拉長至「數年」,各國政府極可能將高純度石英正式列入戰略物資儲備清單。
3.
轉折突破情境(中等機率):若中國江蘇太平洋石英或俄羅斯 Quark 在純度提煉上取得重大技術突破,或歐美日韓成功將合成石英的量產成本壓低至具經濟競爭力的區間,全球供應格局將出現典範轉移。然而,鑑於晶片製程對雜質的極端敏感度,這項突破所需的時間、資本與技術積累極為可觀。任何能率先突破「合成高純度石英量產化」的業者,都將徹底改寫全球半導體材料供應鏈的權力版圖。
💡 總結與決策建議

面對這場深埋在全球供應鏈底層的隱形戰略風險,政府、企業與投資人皆需採取具體行動,方能將單點失效的威脅降至最低。

1.
即時避險策略:半導體業者應即刻建立至少「六個月戰略安全庫存」,並同步啟動俄羅斯、挪威、中國江蘇等替代來源的小規模認證與壓力測試。將「斯普魯斯派恩風險」正式列入董事會層級的企業風險管理議程,是當前最迫切的危機管控作為。
2.
中長期佈局:各國政府應將高純度石英與稀土、鎵、鍺等元素共同列入關鍵戰略物資清單,建立國家級儲備機制。同時,應挹注研發資源於合成石英量產技術與替代長晶製程。此外,企業應推動供應鏈地理多元化,避免將雞蛋集中於單一地質區位的單一籃子,以強化全球科技供應鏈的整體韌性。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:北卡羅來納州斯普魯斯派恩礦區擁有全球獨一無二的三億八千萬年前地質巧合,形成極高純度天然石英

🌊 02 一階傳導

02 一階傳導:全球七至九成高純度石英供應集中於單一產區,形成近乎壟斷的單一上游瓶頸

💥 03 二階擴散

03 二階擴散:2008 年火災、2024 年颶風等區域性意外事件,直接觸發全球半導體產業的供應鏈恐慌

🔥 04 三階連鎖

04 三階擴散:晶片荒延伸至消費性電子、電動車、AI 伺服器與國防軍工等下游產業,引發終端售價全面性調漲

🌐 05 終局影響

05 宏觀終局:高純度石英晉升為與稀土同等級的國家戰略物資,各國加速建構戰略儲備與供應鏈去風險化布局

🔗

因果網路圖譜 1 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入