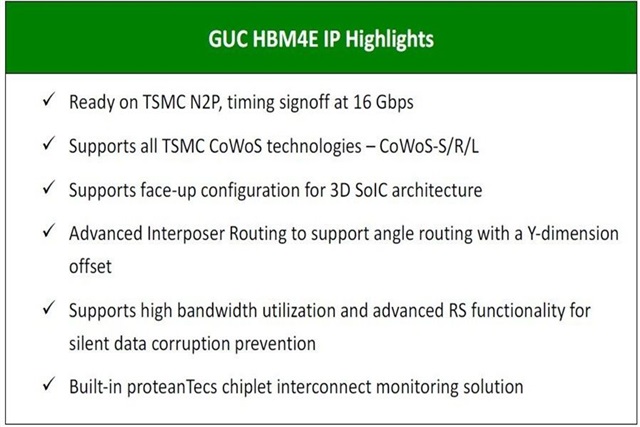
台灣IC設計服務龍頭GUC(創意電子)正式宣布其 HBM4E PHY 與控制器 IP 已達「design-ready(設計就緒)」階段,並成功取得客戶 AI ASIC 採用,於台積電 N2P 製程完成 tape-out,並以 CoWoS-L 先進封裝技術落地。這是繼該公司於 N3P 製程上完成 12Gbps HBM4 IP 矽驗證後的重大世代躍進,新一代 HBM4E 在所有簽核過的運作條件下,資料傳輸速率一舉推升至 16Gbps,並同步交出業界領先的功耗效率與極致緊湊的面積利用率。
本次 IP 採用 GUC 自研中介層(interposer)佈局技術,全面優化訊號完整性(SI)與電源完整性(PI),可靈活對應台積電多款 CoWoS 封裝配置。更具戰略意義的是,HBM4E IP 同步推出 face-up 變體,可作為 SoIC-X 技術中的底層晶片,整合專用 TSV 負責訊號拉出與穿透式電源傳輸,為複雜 3D 異質整合鋪設無縫路徑。此外,該 IP 整合了 proteanTecs 互連監測技術,可在 PHY 測試與特性分析階段提供深度可視性,並強化在場效能與系統可靠度,象徵 GUC 已從單純 IP 供應商蛻變為 AI 晶片全棧 3D 整合方案商。
本事件本質為半導體 IP 與先進封裝技術的世代躍進,並非典型地緣政治或企業壟斷的利益角力事件,其深層意義在於技術演進脈絡與產業結構重塑,故以下聚焦解析其歷史技術演進與生態戰略意涵。
回顧 HBM(高頻寬記憶體)的演進史,自 2014 年 AMD 與 SK 海力士首度合作催生 HBM1(1Gbps等級)以來,每個世代的頻寬幾乎呈倍數成長。HBM2(2.4Gbps)至 HBM3(6.4Gbps)撐起了 NVIDIA A100 與 H100 的運算霸權,HBM3e(9.6Gbps)則是當前 Blackwell 與 AMD MI300 系列的主流配置。然而,當傳輸速率逼近 10Gbps 以上物理極限時,單純升級 DRAM 製程節點已難以為繼,「介面 IP + 先進封裝 + 製程節點」三者必須同步演進才能突破瓶頸。
GUC 此次之所以具備指標性,正是因為它首次完成「N2P 邏輯製程 + CoWoS-L 封裝 + HBM4E PHY IP」三維同步整合的完整閉環。具體來看,其技術深度體現在三大層面:
這項突破也意味著 GUC 已從過去被外界視為「台積電旗下 ASIC 服務公司」,正式晉升為 AI 基礎設施底層架構的關鍵技術提供者,其角色類似於 AI 晶片產業鏈中的「軍火商」——不論是 Broadcom、Marvell 或是超大型雲端業者自研的 TPU、Trainium、Inferentia,都需要這類高階介面 IP 才能運作。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
從歷次 HBM 世代轉換的歷史軌跡觀察,介面 IP 從設計就緒到實際放量,通常需要 18 至 24 個月。以 HBM3e 為例,Micron 與 SK 海力士於 2022 年宣布規格,2024 年才正式進入量產;而 HBM4 預計於 2026 年量產、HBM4E 則須等到 2027 年之後。因此,本次 GUC 宣布的 16Gbps IP 屬於「搶佔 2027 年 AI ASIC 規格制高點」的戰略卡位。歷史經驗顯示,能在新世代規格定案初期即與台積電完成 tape-out 的 IP 商,往往能在後續 3 年內拿下 70% 以上的市佔率。
值得關注的是,GUC 已不再只是「台積電的 ASIC 服務部門」,而是蛻變為「AI 時代的 IP 軍火商」,其戰略位階與 Cadence、Synopsys、Rambus 並肩,這個定位轉變將是未來 24 個月內資本市場重新定價的核心敘事。
01 起因觸發:GUC 宣布 2奈米 16Gbps HBM4E PHY 與 Controller IP 設計就緒,並於台積電 N2P 製程成功 tape-out
02 一階傳導:台積電 N2P 製程與 CoWoS-L 先進封裝產能需求再度攀升,AI ASIC 客戶(Broadcom、Marvell、超大型雲端業者)加速自研晶片迭代
03 二階擴散:HBM 記憶體大廠(SK 海力士、三星、Micron)將面臨介面 IP 規格壓力,需加速 HBM4E 樣品開發以維持生態主導權
04 三階擴散:EDA 工具鏈(Cadence、Synopsys)、散熱方案、電源管理 IC 與中介層材料供應鏈同步迎來新一輪升級商機
05 宏觀終局:AI 基礎設施單位成本下降,推動生成式 AI 服務定價新一輪下行,加速企業 AI 普及化與地緣科技權力重組
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章