AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

南韓砸223億美元在德州建天然氣廠 對美投資首發案出爐
國際地緣

南韓砸223億美元在德州建天然氣廠 對美投資首發案出爐

#美韓同盟 #能源外交 #天然氣基礎建設 #外國直接投資 #地緣經濟
就緒
聲線:
倍速:
字級:
核心事實

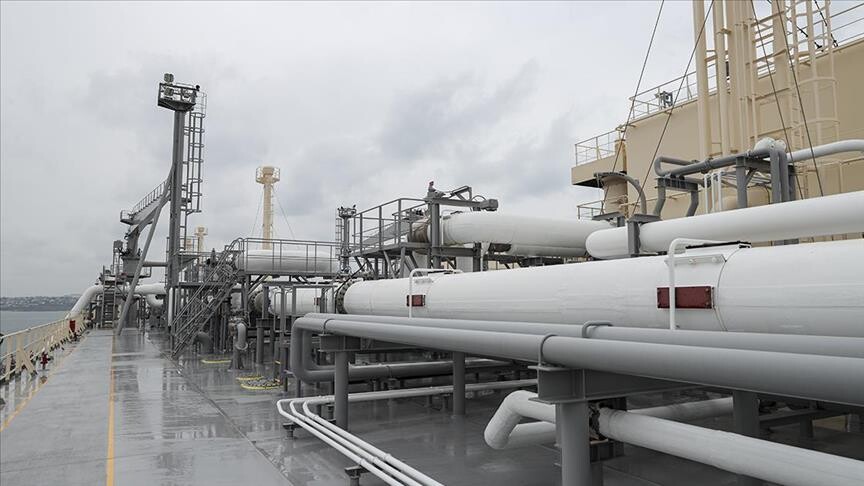
南韓政府正式宣布選定德州一座造價高達 223億美元 的大型天然氣發電廠,作為其對美投資承諾包裹中的首發旗艦計畫。這項投資案係源自南韓與美國先前達成的雙邊貿易與投資協議,南韓承諾將以大規模資本輸美換取美國在半導體與關鍵產業上的讓利與關稅緩衝。德州擁有充沛的頁岩氣蘊藏與成熟的能源管線基礎,是美國液化天然氣(LNG)外銷與本土發電的核心重鎮。

南韓選擇天然氣作為首波投資標的,背後反映其降低對中東LNG依賴、強化能源來源多元化的戰略布局。此案同時也意味著南韓產業界(特別是韓國電力、SK集團、斗山重工等能源巨擘)將深度參與美國本土的能源轉型工程,形成「韓資出資、韓技術、韓設備」的三位一體輸出模式。

此案是近年規模最大的單筆外國對美直接投資之一,預計將創造數萬個在地工程與營運就業機會,並在2030年前為德州電網挹注數GW等級的穩定基載電力。對華府而言,這不僅是平衡對韓貿易逆差的外交政績,更是鞏固印太盟友體系的具體展現。

🔥 背景脈絡與利益角力

這項看似單純的商業投資案,背後實則牽動著美中韓三邊的能源、科技與地緣政治博弈,存在多層次的利益角力。

第一層:美韓雙邊利益交換的核心矛盾。 南韓之所以願意砸下223億美元鉅資赴德州設廠,本質上是為了換取美國在半導體(特別是HBM高頻寬記憶體與先進製程晶片)、鋼鋁產品關稅上的讓利。韓國政府真正擔憂的,是川普政府揚言祭出的「對等關稅」與「232條款國安豁免」變數。韓國產業界深知,自身高度依賴對美科技出口(如三星、SK海力士的記憶體與晶圓代工),一旦關稅提高,損失將遠超過223億美元的投資金額。

第二層:對中國的「去風險化」連鎖效應。 韓國將天然氣視為從中東與澳洲LNG轉向美國頁岩氣的戰略支點,降低對中國能源供應鏈的間接曝險。同時,德州天然氣廠的設備、模組、燃氣渦輪機將大量向韓國採購,這意味著中國能源設備廠(如上海電氣、东方電氣)將在韓美能源合作圈中被邊緣化。

第三層:產業受益者與受損方的板塊位移。 從受益面觀察,最大贏家包括韓國的斗山能源、韓國電力(KEPCO)、SK E&S,以及美國的LNG出口商與德州在地工程營造商;但受損方則可能包括中東LNG供應國(卡達、阿拉伯聯合大公國),以及正在德州推動再生能源轉型的綠能業者。值得注意的是,南韓國內仍存在龐大反彈聲浪,質疑政府為何要將國家資金送往海外,而非用於強化本土能源自主與電網韌性。

🎯 各界影響評估
💻 產業與技術
對能源工程師與重電設備技師而言,這是一波長達十年以上的韓美能源合作紅利。斗山重工、SK E&S等業者將啟動大規模的燃氣渦輪機、模組化發電系統(Power Island)人才招募,韓國本土技術輸出將成為核心收入來源。
📈 市場與投資
資本市場應重新評估韓國電力、SK E&S與斗山能源的長線估值溢價,同時留意卡達、阿聯等中東LNG出口國的折價風險。
🛒 民眾與社會
短期內對南韓家庭電價影響有限,但長期可望壓低工業用電成本,強化韓國出口產業(半導體、電動車、石化)的價格競爭力。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

這項首發投資案,將成為韓美雙邊經濟同盟的「壓艙石」,其後續演進值得高度關注。我們提出三種可能情境推演:

1.
基準情境(Probability: 60%):循序推進的能源合作典範:南韓按承諾於2025至2026年啟動德州天然氣廠的環評與前期工程,並於2028至2030年完成首期商轉。後續將延伸至韓國對美半導體、電動車電池與AI基礎建設的投資,形成「能源換科技」的穩定交換模式。韓美雙邊貿易逆差將逐步收斂,美國對韓關稅壓力同步緩解。
2.
極端風險情境(Probability: 20%):政經變數導致協議生變:若美國國內政治再度出現反外國投資聲浪、或南韓在野陣營質疑國家資金外流而杯葛預算,導致本案進度延宕甚至縮水。此外,若全球天然氣價格因再生能源加速推進而長期走跌,本案的經濟效益可能遭到質疑,最終迫使雙方重新議約。
3.
轉折突破情境(Probability: 20%):升級為印太能源聯盟的典範工程:本案的示範效應擴大,吸引日本、台灣、甚至部分東南亞國家跟進對美能源投資,形成「印太資本回流美國」的戰略循環。美國進一步將天然氣與LNG出口作為對抗中國「一帶一路」能源影響力的地緣工具,重塑全球能源地圖。
💡 總結與決策建議

面對這場牽動美中韓三邊的能源與科技博弈,投資人與企業決策者應採以下戰略行動:

1.
即時避險策略減持對中東LNG出口商的高度曝險,轉向與美韓能源鏈相關的EPC、燃氣渦輪機、LNG運輸船等次產業。同時避開高度依賴中國能源設備出口的電廠類股。
2.
中長期佈局:建立「印太能源投資回流」的長線主題投資組合,重點配置韓國電力設備商、與德州天然氣基礎建設相關的美國中型能源股,並密切關注下一波可能赴美投資的日企與台廠動向,搶先卡位供應鏈關鍵位置。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:美韓雙邊貿易談判,南韓承諾大規模對美投資以換取關稅緩衝

🌊 02 一階傳導

02 一階傳導:韓國電力、斗山、SK等能源巨擘啟動赴美投資與設備輸出

💥 03 二階擴散

03 二階擴散:美國頁岩氣產業鏈受惠,中東LNG出口國面臨長期需求分流壓力

🔥 04 三階連鎖

04 三階外溢:日本、台灣可能複製「投資換市場」模式,形成印太能源投資浪潮

🌐 05 終局影響

05 宏觀終局:全球能源供應鏈由「中東-東亞」軸心向「北美-印太」軸心典範轉移,中國能源外交影響力遭結構性削弱

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
⚔️

ACLED 地緣衝突與安全熱區監測

CRITICAL (極高衝突)

監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)

近30日事件: 438 傷亡統計: 620
無人機與飛彈襲擊
42% 占比
海空攔截與封鎖
28% 占比
邊境武裝交火
22% 占比
民變示威與衝突
8% 占比

📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。

🏠 首頁 🗺️ 地圖 🔒 登入