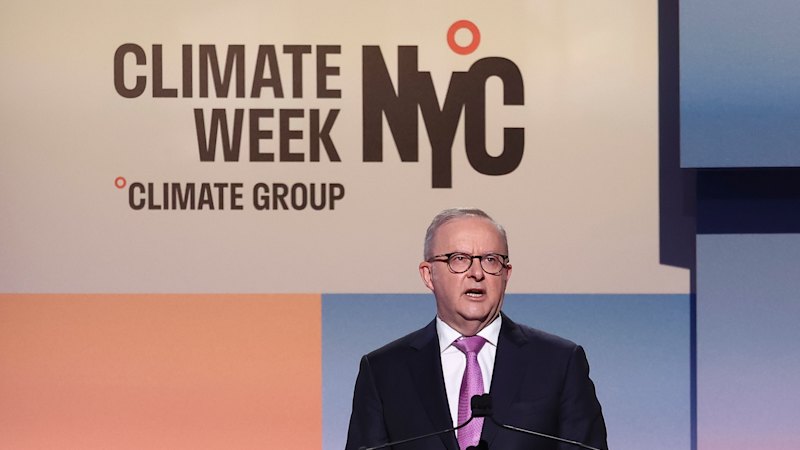
澳洲總理安東尼・艾班尼斯(Anthony Albanese)於紐約氣候週(Climate Week in New York)開幕式上高調呼籲全球「正面迎擊氣候問題」,強調若缺乏強有力的行動,極端氣候災害將持續惡化。然而,這番在國際舞台上鏗鏘有力的宣言,與其國內政策作為形成強烈反差。資料顯示,自艾班尼斯上任以來,澳洲已核准多達 37 個新的化石燃料開發案,同時維持全球第三大化石燃料出口國的地位。
雪梨晨鋒報等多方投書指出,澳洲目前的 2030 年減碳目標設定為 43%,但該目標完全缺乏法律約束力,形同具文。同時,澳洲的「碳權抵換機制(Carbon Offset System)」被批評為「形式大於實質」,而政府每年透過柴油退稅與直接專案補貼,向化石燃料產業挹注高達數十億澳元的資金。更引發爭議的是,在 2025 年大選前夕,化石燃料產業向主要政黨的政治獻金超過 100 萬澳元,這筆資金與後續新礦區的審批通過,構成了一條耐人尋味的利益輸送鏈。
儘管澳洲國內化石燃料消費量呈現下降趨勢,但煤炭出口量的增加完全抵銷了這項減量成果。這意味著,從「境外排放」的角度來看,澳洲的碳足跡實際上仍在擴大。這場發生在紐約聯合國週邊的演說,雖然成功為工黨政府贏得外交場合的曝光度,卻也加深了國際社會對澳洲「雙軌外交(double-track diplomacy)」的質疑。
這起事件本質上並非單純的科學發現或自然災害,而是一場典型的地緣政治利益與國內產業結構的深度博弈,值得從能源政治、選舉經濟學與國際外交信用三個維度進行剖析。
首先,從能源政治結構來看,澳洲是全球第三大液化天然氣(LNG)出口國,也是最大的煤炭出口國之一。西澳州的液化天然氣產業直接關係到聯邦政府的出口稅收與各州的權利金收入。以皮爾巴拉(Pilbara)地區與昆士蘭州的煤礦為例,這些產業肩負著數十萬個就業崗位與數百億澳元的出口創匯,任何激進的化石燃料退場政策都會觸發激烈的政治反彈。因此,艾班尼斯政府的「逐步核可」實質上是一種試圖在綠色選民與藍領產業選民之間尋求平衡的政治算計。
其次,從選舉資金政治學的視角切入,2025 年大選前夕超過 100 萬澳元來自化石燃料產業的政治獻金,與後續 37 個新專案的核可節奏,構成了一個無法迴避的政商關係網路。這種資金流向使得「氣候領導」與「化石燃料擴張」兩種敘事得以並行不悖,卻也形成了結構性的政策漂移(policy drift)。
再者,從國際外交信用角度來看,澳洲在 COP 體系中一向被歸類為「難以合作的化石燃料擁護者」,其角色介於太平洋島國(受氣候變遷威脅最深)與傳統西方盟友之間。這種外交場合的姿態與國內政策之間的落差,正在系統性地侵蝕澳洲作為「可信氣候夥伴」的國際信用。紐西蘭、斐濟等國已多次公開質疑澳洲的減碳作為;同時,歐盟即將於 2026 年正式啟動的「碳邊境調整機制(CBAM)」,將進一步壓迫澳洲高碳排出口產品的市場競爭力,使這一矛盾在經貿層面具象化。
戰略貿易流向與供應鏈依賴度
HS 2711資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸
回顧歷史,澳洲曾於 2014 年廢除碳稅(碳排放減量機制),引發所謂的「澳洲碳政治倒退」;此後工黨於 2019 年提出「氣候意識行動」政策卻又在 2022 年面臨選戰洗禮。基於這一歷史軌跡,可預見未來 12 至 36 個月內將出現以下三種情境:
特別值得關注的是,這三種情境的共同交匯點是 2026 年的下一次聯邦選舉週期與 COP31 主辦權的歸屬(澳洲與土耳其聯合申辦),這兩個節點將決定澳洲是延續雙軌路線,還是真正轉型為亞太氣候領導者。
面對澳洲氣候治理的高度不確定性,各方行動者應採取以下策略:
01 起因觸發:艾班尼斯於紐約氣候週高調宣示對抗氣候變遷承諾,與國內政策形成顯著落差
02 一階傳導:環境倡議團體與國內輿論加劇對工黨政府「漂綠(greenwashing)」的質疑
03 二階擴散:太平洋島國與歐盟在外交場合對澳洲的氣候信用產生系統性質疑
04 三階延燒:歐盟 CBAM 機制啟動後,澳洲高碳排出口產業面臨競爭力折損
05 宏觀終局:澳洲的能源轉型節奏可能延滯至下一個聯邦選舉週期,期間亞太地區的再生能源供應鏈將重新洗牌
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章