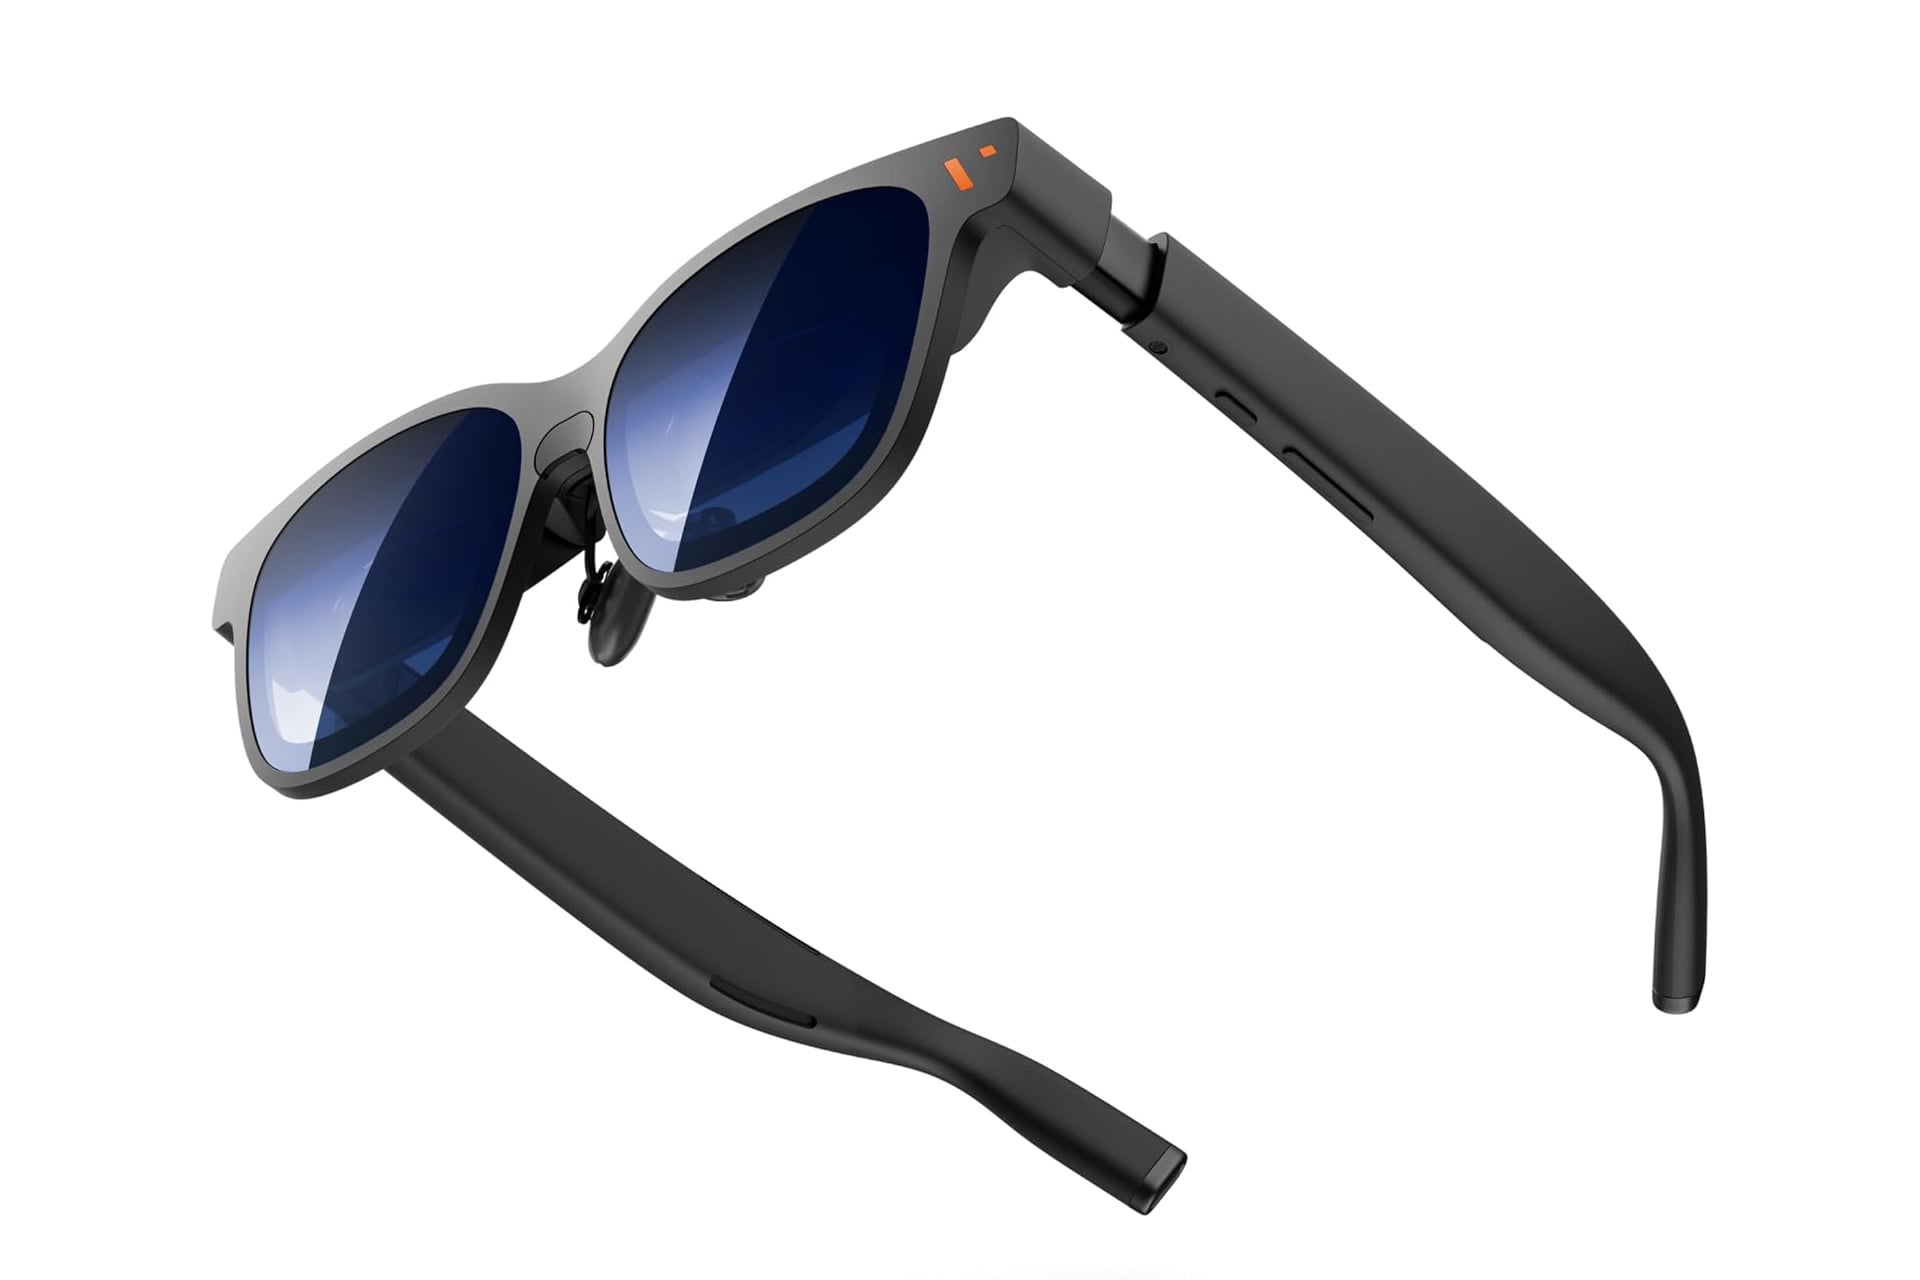
美國新銳延展實境(XR)硬體廠商 Viture 於亞馬遜電商平台推出旗下旗艦產品 Viture Pro 2 XR / AR 眼鏡的歷史新低優惠價,引發科技與遊戲社群高度關注。這款頭戴式裝置主打能將使用者的遊戲、影片與多工視窗,投射為等效 146 吋的虛擬大螢幕,企圖以輕量化眼鏡型態挑戰傳統高階顯示器與遊戲主機螢幕的市場定位。Viture Pro 2 此次降價被視為 XR 消費市場進入價格甜蜜點的關鍵訊號,象徵空間運算(Spatial Computing)正從企業級高價配備,逐步下放至主流玩家與遠距工作者可負擔的價格帶。亞馬遜作為全球最大消費性電商通路,這次破盤優惠不僅是庫存週期的例行調整,更被市場解讀為 XR 廠商為加速滲透率,主動讓利換取市占的策略性佈局。對消費者而言,過去動輒 400 至 700 美元以上的 XR 眼鏡,如今透過電商促銷進入更親民的價格區間,大幅降低進入體驗門檻,也讓 Viture 與同類競爭對手(如 Rokid、玄視科技、XREAL 等品牌)的價格戰提前白熱化。
這則事件本質屬於消費性科技產品的市場價格波動與硬體演進脈動,並不涉及傳統意義上的國家級地緣角力或企業壟斷爭議,因此本文將從「技術演進背景、產業競爭結構與消費市場成熟度」三個維度,深度解析 Viture Pro 2 降價背後的結構性意義。
首先,從技術演進脈絡觀察,XR 眼鏡從 2021 年 Meta 與高通合作的初代產品問世後,歷經四年迭代才逐步進入主流視野。早期 XR 裝置面臨三大技術瓶頸:微型 OLED 顯示器的亮度與解析度、輕量化光學模組的良率、以及與行動裝置的連接生態整合。Viture Pro 2 透過 HDMI / USB-C 通用連接介面,巧妙避開了 Android XR 系統生態的封閉問題,讓其能相容於 Steam Deck、Switch、iPhone、筆電等多元裝置,這是其在玩家社群迅速崛起的核心技術護城河。
其次,從產業競爭結構觀察,全球 XR 硬體市場正進入「中國軍團 vs 美國新創」的雙極競爭格局。中國端由 XREAL(前 Nreal)、Rokid、玄視科技以低價策略與政府補助快速攻城掠地;美國端則由 Viture、Razer、Meta 等品牌以技術差異化與生態系整合應戰。亞馬遜此次破盤優惠,實質上反映了美國新創廠商在面對中國低價競爭壓力下,被迫加速以通路讓利換取市占的戰略妥協。
最後,從消費市場成熟度觀察,XR 眼鏡目前仍處於「科技早期採用者」的利基市場階段,全球年出貨量估計僅在數百萬台規模,與智慧型手機的十億級市場相去甚遠。這次降價被視為 XR 走向「早期大眾市場」臨界點的風向球,若後續出貨量能因此倍數成長,將驗證「虛擬大螢幕」應用場景的市場剛需,並吸引更多軟體開發者投入 XR 原生內容的開發,形成正向飛輪。
比對 XR 產業歷次重大降價節點(如 2023 年 Meta Quest 系列、2024 年 Apple Vision Pro 上市後的競品價格調整),以及消費性電子從「利基嘗鮮」走向「主流標配」所需的價格甜蜜點(通常落在 300 至 500 美元區間),可對 Viture 與 XR 眼鏡市場提出以下三種未來情境預測:
綜合判斷,XR 眼鏡市場正處於「典範轉移」的前夜,硬體降價只是引爆點,真正的勝負關鍵在於誰能率先整合「殺手級應用場景」。
面對 Viture Pro 2 與 XR 眼鏡市場的價格破盤訊號,各類利害關係人應採取以下行動決策:
01 起因觸發:Viture Pro 2 在亞馬遜推出歷史新低優惠價
02 一階傳導:同類 XR 競品(XREAL、Rokid、玄視)被迫跟進價格調整
03 二階擴散:micro-OLED 與光波導模組供應鏈拉貨動能增強
04 三階共振:遊戲與影視內容開發者加速投入 XR 原生內容開發
05 宏觀終局:空間運算(Spatial Computing)走向主流市場,重塑行動辦公與家庭娛樂的終端載具競爭格局
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章