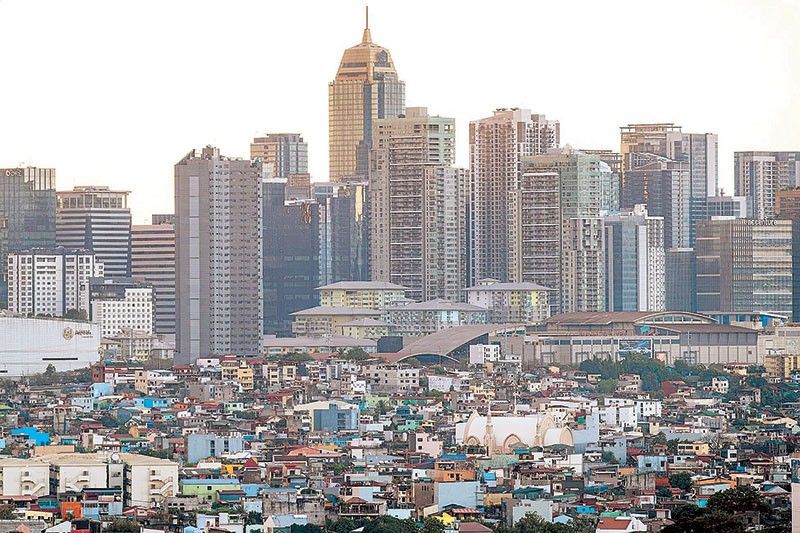
根據《Philstar》報導,菲律賓第三季經濟成長數據呈現放緩跡象,可能危及當局原先設定的二〇二六年國內生產毛額(GDP)成長目標。這項警訊凸顯菲律賓在後疫情時期的復甦動能出現結構性疲態,政府原訂的擴張路徑正面臨嚴峻檢驗。
近期出爐的總體經濟數據顯示,家庭消費、企業投資與外部需求三大成長引擎同步減速,使得全年經濟表現恐怕難以達到發展預算協調委員會(DBCC)先前設定的區間下緣。若第四季未能出現明顯反彈,菲律賓將連續第二年未能兌現官方成長承諾,進一步衝擊國際信評機構與外國直接投資(FDI)的信心指標。
此外,全球需求降溫、利率維持高檔以及披索(PHP)匯率波動等外部逆風,正持續侵蝕新興市場的成長緩衝墊。菲律賓作為東南亞最具人口紅利優勢的經濟體之一,其成長失速不僅是單一國家的警訊,更是整個印太新興市場供應鏈與消費動能的重要風向球。
本事件的本質屬於總體經濟結構性放緩,並非典型意義上的地緣政治或企業壟斷利益角力,因此不宜生搬硬套政商陰謀論。其真正的深層矛盾,在於菲律賓經濟長期高度依賴家庭消費與海外移工匯款(OFW remittances)這兩大結構性支柱,使得整體成長動能極易受到通膨壓力、利率循環與海外勞動市場變化的三重夾殺。
從歷史脈絡來看,菲律賓自二〇二二年起雖逐步從疫情低谷中復甦,但復甦路徑高度不均:
這四大結構性病灶的交織,正是菲律賓第三季成長放緩的真正成因,也是二〇二六年目標岌岌可危的深層邏輯。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照二〇一八年至二〇一九年菲律賓成長放緩、印尼與越南相對穩健的歷史經驗,以及二〇二二年土耳其里拉危機後新興市場連鎖反應的模式,可對菲律賓經濟未來三種情境進行前瞻推演:
面對菲律賓經濟成長放緩與政策不確定性,企業與投資人應採行以下具體行動:
01 起因觸發:第三季GDP初值低於預期,家庭消費與出口同步放緩
02 一階傳導:央行政策利率維持高檔,企業借貸成本攀升、投資延期
03 三階擴散:披索貶值壓力升高,輸入性通膨加劇、移工實質匯回下降
04 宏觀終局:新興市場資金外流加速,東協整體FDI動能轉弱,區域供應鏈重組壓力升高
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。