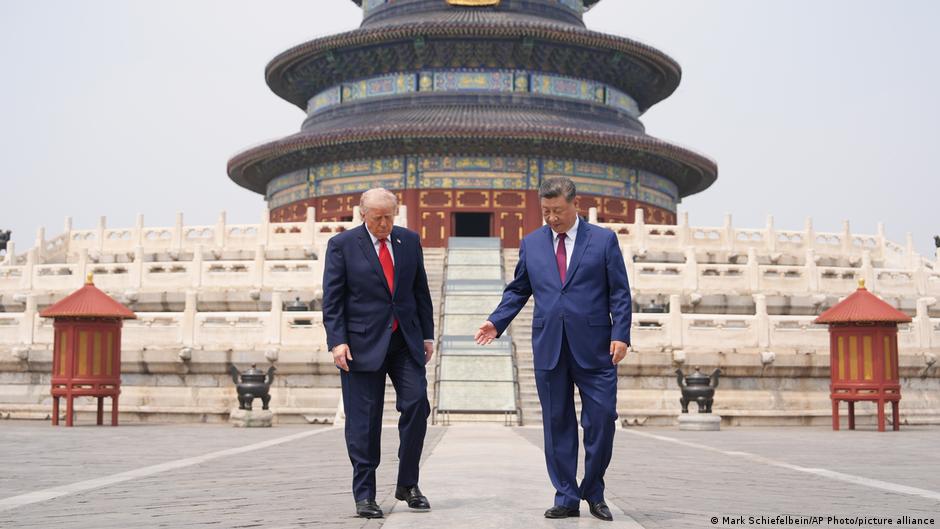
美國總統川普與中國國家主席習近平將於本週在華盛頓舉行自 2025 年 1 月川普重返白宮以來的第三次峰會,這是繼 5 月北京峰會未獲實質進展後,雙方再度嘗試緩解貿易戰的高層會晤。位於柏林的 MERICS 中國智庫主任 Mikko Huotari 精準點出當前格局——「習近平不需要華盛頓的突破,他需要的是時間;華盛頓同樣如此。我們正處於一場戰略僵局之中。」
這場峰會的時機極為微妙。川普陣營正面臨 11 月期中選舉的政治壓力,迫切需要一紙可以宣揚的貿易協議;中方則因內需疲弱、企業急尋海外市場而承壓。雙方在 AI 領域的競爭尤為關鍵——美方嚴禁高階晶片出口中國,中方則以稀土出口管制作為反制。雙方已透過財長貝森特與副總理何立峰的會晤,初步討論建立 AI 安全事故「通報機制」。
這場峰會背後的本質,是一場「雙重對抗、雙重轉向」的全球地緣結構重組。表面上是美中博弈,實質上是各中等強權在夾縫中重新選邊與重新定價的過程。
第一層衝突:美中戰略僵局下的「晶片—稀土」雙向絞殺。 美國對中晶片禁令鎖死中國 AI 運算力的天花板,中國則握有半導體製程中不可或缺的稀土金屬牌。這不是單純的貿易報復,而是兩國試圖在對方科技命脈上精準「卡脖子」的結構性對抗。北京提出 AI 國際合作框架,川普視 AI 監管為美國領導地位的威脅,雙方話語權背後是截然不同的治理哲學與產業利益。
第二層衝突:歐洲的「第二次中國衝擊」與產業存亡戰。 歐盟執委會主席范德賴恩在 2026 年國情咨文中直言「第二次中國衝擊已經降臨」,矛頭指向中國在電池、綠能、電動車的技術躍進,正導致歐洲工業心臟地帶的去工業化。布魯塞爾擬對低價中國電動車加徵關稅,但德國福斯、BMW 堅決反對——他們擔心中國反制將重創其在中國市場的營收。這是一場歐洲產業政策自主權與德國車廠商業利益之間的內部撕裂。
第三層衝突:中等強權的「可變幾何」外交革命。 加拿大總理卡尼提出「中等強權若不結桌而坐,就只能淪為菜單」的警語,並率先以「降低中國電動車關稅從 100% 降至 6.1%、年配額 4.9 萬輛」向北京遞交戰略夥伴關係投名狀。中國則對「脆弱盟友」發動魅力攻勢,習近平接連出席金磚峰會、上合組織峰會,意在打造排除美國的替代性國際秩序。當 EU 提議給予加拿大「準成員國」地位時,川普以「敵對行為」相威脅,凸顯華府對中等強權橫向結盟的零容忍態度。
這三層衝突相互交織:美中對抗創造了中等強權的戰略空間,歐洲內部矛盾則讓這空間更加破碎,而 AI 與綠能供應鏈則是最具體的戰場。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
經常提醒我們,當兩大強權陷入戰略僵局時,往往不是終點,而是中等強權重組國際秩序的起點。回顧 1970 年代美蘇冷戰緩和期,西歐與日本正是藉機崛起;今日格局頗有相似之處,但變數更為複雜。
01 起因觸發:川普重返白宮啟動新一輪對中晶片禁令與全面關稅
02 一階傳導:中國以稀土出口管制反制,並對中等強權發動魅力攻勢
03 二階擴散:加拿大率先與中簽訂戰略夥伴,加拿大電動車關稅驟降至 6.1%
04 三階擴散:歐盟面臨內部撕裂——產業政策自主 vs 德國車廠對中曝險
05 四階擴散:中等強權「可變幾何」外交興起,跨大西洋傳統同盟鬆動
06 宏觀終局:全球形成「美中雙軌」供應鏈與規則體系,技術鐵幕常態化
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章