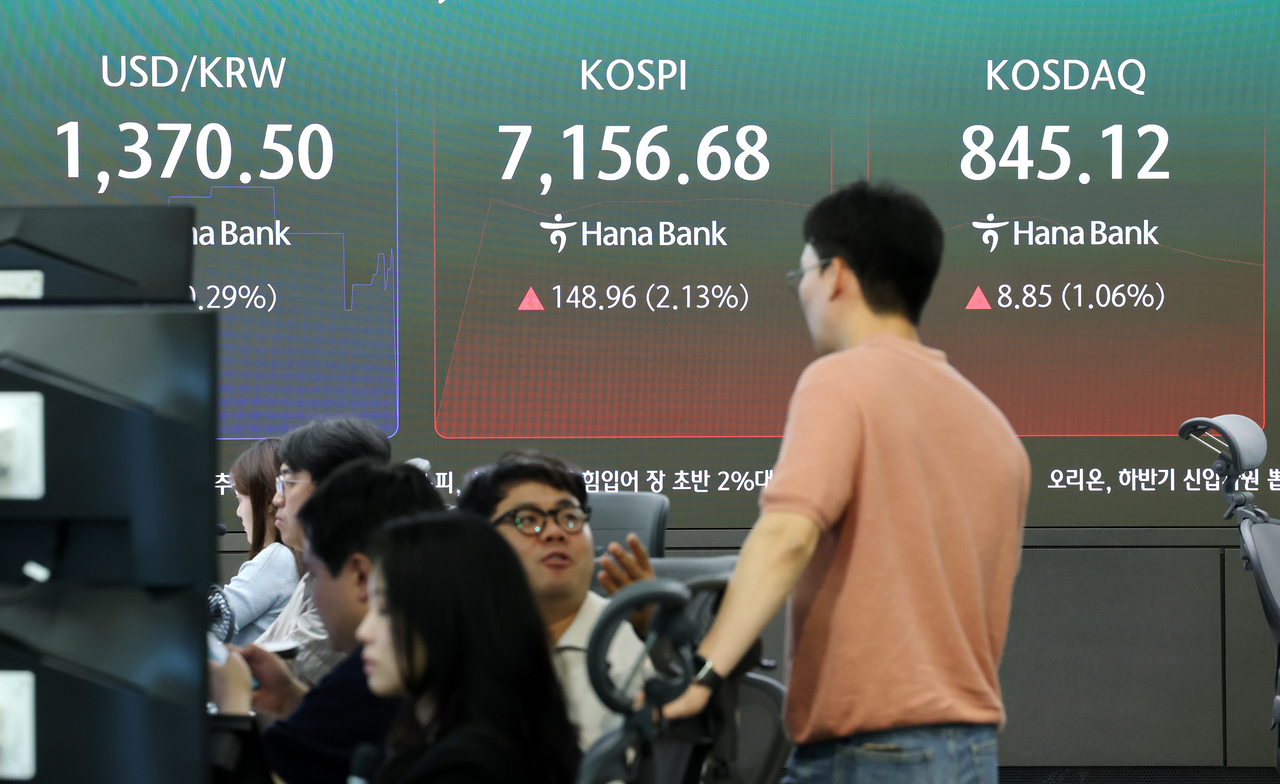
南韓綜合股價指數(KOSPI)於最新交易日連續第三個交易日收紅,終場上漲10.19點(漲幅0.15%),收在7,017.91點,盤中最高一度觸及7,171.44點。這波多頭行情的核心驅動力來自半導體類股的強勢承接,投資人明顯受到美股前一交易日AI題材全面噴發的激勵,帶動南韓科技權值股同步走揚。
然而值得注意的是,KOSPI開盤時一度強彈逾2%,隨後卻遭遇獲利了結賣壓侵襲,盤面上觀察到散戶與機構投資人同步倒貨科技權值股進行「利潤鎖定」,導致漲幅幾乎被全數吐回,終場僅以微漲作收。
在美股方面,前一交易日那斯達克指數大漲2.3%創歷史新高,標普五百指數上漲1.5%,道瓊工業指數則揚升0.7%。整體市場風險胃納大幅回升,背後主要受惠於AI概念股的全面輪動,加上國際油價回落與美國公債殖利率走低所形成的「三利多共振」。
這場表面上是「AI題材帶動全球科技股齊漲」的多頭派對,背後其實潛藏著一場極為深刻的資本配置角力戰——這不是單純的樂觀情緒驅動,而是不同投資主體在半導體超級週期位置上的策略博弈。
第一層角力:散戶與法人之間的「短多長空」拉鋸。 當KOSPI開盤強彈2%後迅速遭壓回,意味著南韓本土散戶與機構法人正趁高檔積極實現獲利。這反映出在2024至2025年期間,南韓股民因三星電子、SK海力士股價大漲而累積了龐大的「紙上富貴」,如今面對美股創新高的歷史高點區間,獲利了結的誘因極強。法人賣股不等於看壞後市,而是紀律性的倉位管理,但這種行為卻會壓制指數的即時動能。
第二層角力:韓美資本市場的「聯動與脫鉤」邊界。 南韓股市高度依賴華爾街的風險情緒傳導——當那斯達克創新高,KOSPI便跟漲;但本交易日盤中卻出現「美股大漲但KOSPI僅小漲」的背離現象,這代表南韓市場正在從純粹的「美股影子市場」轉向更獨立的定價邏輯。本土投資人開始依據自身產業景氣循環(如HBM高頻寬記憶體供需、半導體出口數據)來判斷合理股價,而非盲目追隨美股。
第三層角力:AI題材的真實需求與投機泡沫之辨。 油價下跌緩解通膨壓力、公債殖利率回落降低折現率,這確實為AI高估值股提供了「雙重順風」。但真正決定這波多頭續航力的關鍵,在於AI基礎建設的實質資本支出能否持續兌現。若雲端服務商(CSP)的AI伺服器訂單能見度延續到2026年下半年,則當前的「AI超級循環」仍處於早期階段;若僅是題材炒作,則這波反彈恐將重演2000年網路泡沫的修正劇本。
最深層的結構性矛盾在於:南韓經濟的命脈高度繫於三星電子與SK海力士兩大半導體巨擘,這兩家企業貢獻KOSPI權重超過三成。當全球AI需求推升HBM、DDR5等高階記憶體價格,南韓便成為最大受益者;但這種「單押半導體」的經濟結構本身就是雙面刃——一旦AI資本支出週期反轉,或中國大陸記憶體國產化進程超預期,南韓將承受不成比例的衝擊。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
這波由AI題材驅動的全球科技股齊漲格局,未來3至6個月將面臨多重變數的交叉驗證。以下針對歷史經驗與當前結構進行三情境推演:
回顧歷史,2017至2018年的「記憶體超級週期」曾讓南韓股市經歷過一次從繁榮到崩盤的完整循環,當前這波AI驅動行情雖有實質訂單支撐,但估值膨脹速度已逼近當年水準。投資人宜以「趨勢朋友、泡沫敵人」的紀律,在多頭派對中保持警覺。
面對當前AI題材驅動的全球科技股高檔震盪格局,無論是專業投資人或一般民眾,都應採取紀律化、系統性的資產配置策略:
01 起因觸發:美股那斯達克創新高,AI題材熱度重燃,雲端巨頭資本支出預期上修
02 一階傳導:南韓半導體類股領漲,HBM與先進封裝供應鏈獲得估值重估溢價
03 二階擴散:KOSPI開盤強彈2%後遭法人獲利了結壓回,散戶與機構在高檔形成對峙
04 宏觀終局:全球AI資本支出週期決定南韓經濟榮枯,三星與SK海力士成為地緣科技競爭的戰略資產
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。