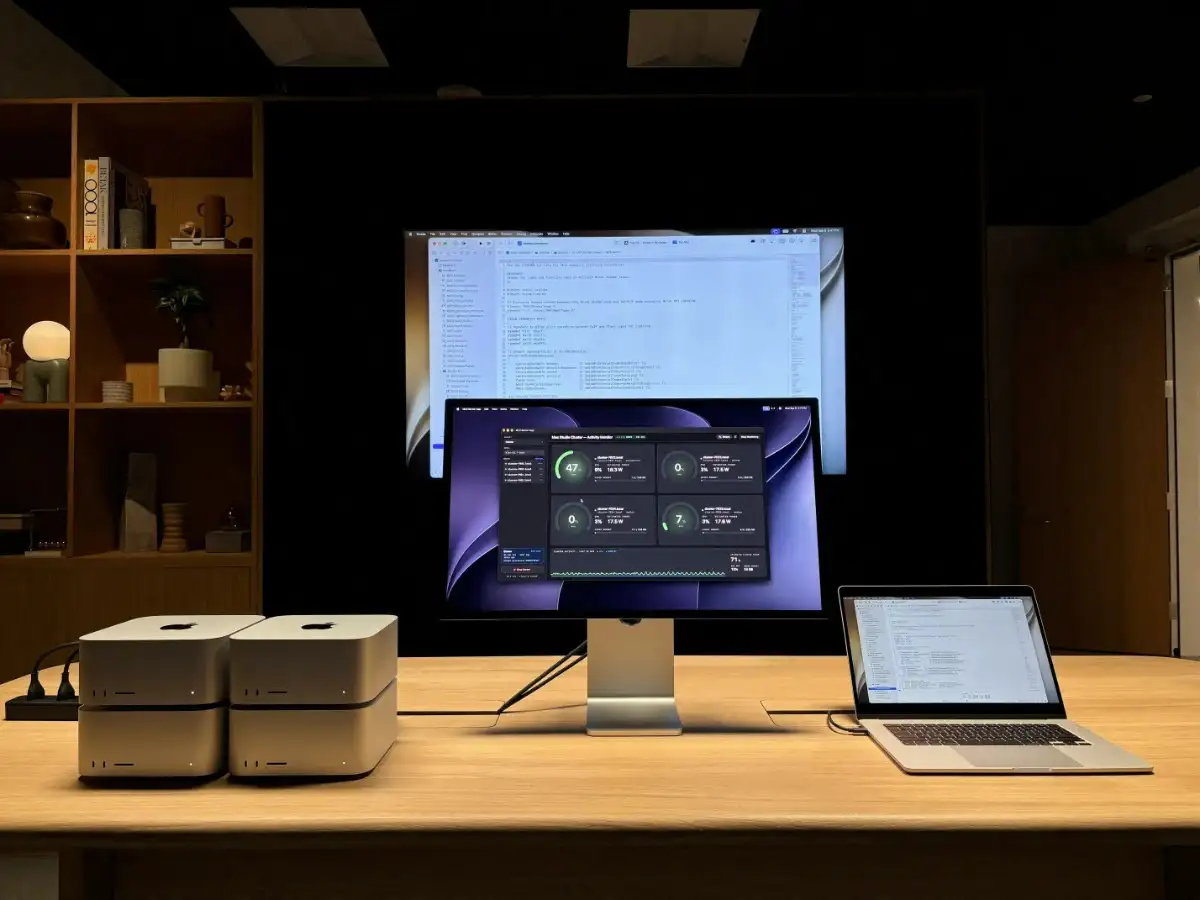
蘋果於本月正式開賣升級版 Mac Mini 與 Mac Studio,售價最高逼近 2 萬美元,主打能在本機端執行高強度 AI 任務、無須支付 OpenAI 或 Anthropic 等雲端業者的「token」費用,正式揮軍企業 AI 桌機市場。這場發表會的核心訊息相當罕見:蘋果高層直接向企業 IT 採購喊話,聲稱整機購入成本將低於長期租用雲端資料中心的費用。蘋果硬體工程資深副總 Johny Srouji 強調,「機器一旦買斷放在桌上,就是你的資產,沒有每次推論都要計價的 token 成本」。
技術展示方面,蘋果將四台 Mac Studio 串接,運行一兆參數的 AI 模型以修復圖形編碼 bug,整套設備只需一個牆面插座即可運作。這背後的關鍵底層優勢,源自 2020 年 Apple Silicon 首發時即採用的「統一記憶體架構」(Unified Memory Architecture, UMA)——蘋果把運算晶片與記憶體在封裝階段合一,造就極低功耗與高效能傳輸,此一架構直至近期才被輝達與 PC 陣營跟進採用。市場數據顯示,蘋果目前僅占全球企業桌機市場約 4.6%,對比 Windows 的 91.3% 仍屬絕對弱勢;然而隨著中國市場開源代理 AI 工具 OpenClaw 爆紅,Mac Mini 已開始出現供不應求的局面,顯示本機端 AI 運算的市場需求正在急速醱酵。
這場 AI 桌機爭霸戰的本質,是「雲端訂閱制算力」與「本機買斷制算力」兩種商業模式的終極對決,背後牽動的是矽谷三大科技巨頭的深層戰略博弈。
首先,是商業模式典範的全面碰撞。 微軟執行長 Satya Nadella 提出所謂「unmetered intelligence」(不計量的智慧)概念,主張 AI 應如同電力般隨取隨用,這背後的獲利邏輯是使用者持續訂閱、依賴雲端推論 API;而蘋果 Srouji 反向操作,主打一次性買斷、無限次使用的資本支出模式。兩者看似服務不同客群,實則是在搶奪企業 AI 預算的「歸屬權」——錢是花在每月營運費用(OPEX)上,還是一次性資本支出(CAPEX)上?這直接決定企業 CFO 的財務結構與科技巨頭的經常性營收。
其次,是晶片架構路線的世代之爭。 蘋果的 UMA 統一記憶體架構,原本是為了解決 iPhone 電池續航力而設計的工程妥協,未料卻意外成為 AI 推論的絕佳解方。相較之下,輝達長期深耕資料中心級 GPU,其記憶體與運算單元分離的設計雖利於訓練巨型模型,卻不利於本機端低延遲推論。輝達執行長黃仁勳在新品發表會上試圖淡化與蘋果的競爭關係,聲稱輝達專注於「擴展 Windows PC 能做到的事」,但業界普遍解讀此為戰略緩兵之計——輝達不願在企業桌機市場與蘋果正面交鋒,因為其真正獲利來源仍是雲端資料中心。
第三,是生態系開放與封閉的拉鋸戰。 微軟的 Windows 平台長期支援來自 Dell、HP、聯想等數百家硬體廠商的多元設備,這種開放策略雖然坐擁 91.3% 的企業桌機市占率,卻也讓開發商必須耗費大量精力為不同晶片調校,拖慢 AI 應用部署速度。蘋果則憑藉軟硬整合的封閉生態,讓開發者只需針對單一架構優化,理論上能更快釋放硬體潛能。雙方各有所長:微軟勝在市占與彈性,蘋果勝在效率與整合;至於 RDMA over Thunderbolt 這類進階晶片互聯技術,雙方皆宣稱正在積極投資,可見這場戰役短期內不會出現終局。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧 PC 產業史,類似的典範轉移曾發生在 1995 年 Windows 95 擊敗麥金塔、2010 年行動裝置取代桌機等關鍵節點——每一次平台戰爭的勝負,都不在於硬體規格本身,而在於開發者生態與企業採購慣性的歸屬。本機端 AI 桌機之戰,目前正處於類似的歷史十字路口。
面對這場 AI 桌機典範之戰,相關決策者應採取以下分層行動:
01 起因觸發:蘋果開賣2萬美元旗艦Mac Studio,主打本機端AI運算成本低於雲端訂閱
02 一階傳導:AI推論市場出現分流,企業IT採購須重新評估雲端vs.本機端的總持有成本
03 二階擴散:輝達被迫加速佈局邊緣AI晶片;OpenAI、Anthropic等雲端API業者面臨企業客戶流失壓力
04 三階擴散:歐盟AI Act與各國資料主權法規驅動下,金融、醫療、國防等高敏感產業加速去雲端化
05 宏觀終局:AI算力商業模式從「按次計費」轉向「買斷自有」,重塑全球半導體、雲端服務、IT服務三大產業的價值分配
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章