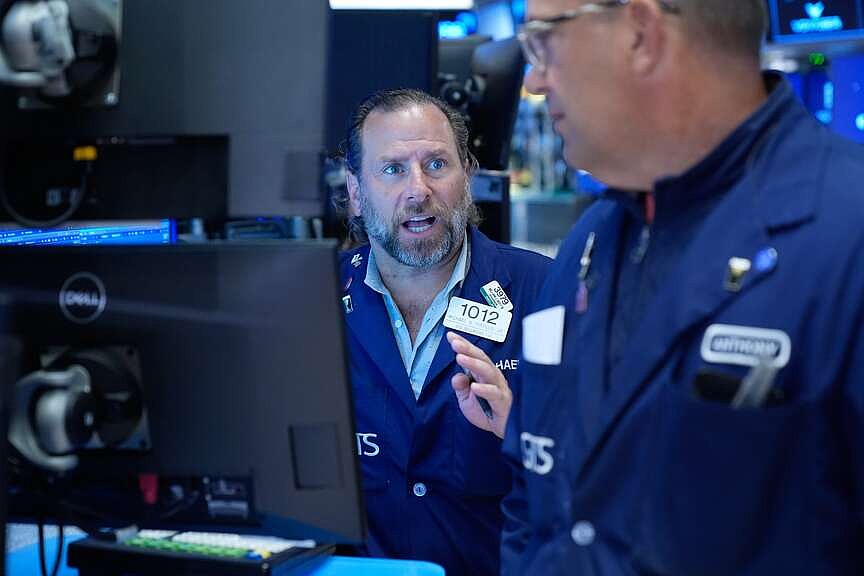
美國股市近期在歷史高點附近呈現「高位僵持」格局,主要指數在沒有明確方向性驅動下維持狹幅震盪。與此同時,國際油價卻反向走跌,跌破市場普遍預期的支撐區間,形成股油背離的特殊盤勢。這種股價與原物料價格走勢的脫鉤,背後蘊含著市場對於全球需求復甦動能放緩與地緣政治溢價消退的雙重定價邏輯。從結構面來看,油價下挫部分緩解了市場對通膨黏性的焦慮,但也同步引發外界對全球終端需求轉弱的疑慮。這種「喜憂參半」的信號混雜,使得多空雙方在歷史高位區間陷入拉鋸戰。值得注意的是,標普五百與那斯達克指數在企業財報週與經濟數據公布前的觀望情緒升溫,成交量能較前月明顯萎縮,顯示投資人對後市方向的判斷出現嚴重分歧。
本事件表面是股價與油價的簡單價格變動,實則折射出當前全球資本市場深層的結構性矛盾,可從三大歷史脈絡與演進脈絡進行解構:
一、歷史背景脈絡:股油背離並非常態
自二〇〇八年金融海嘯以來,標普五百與西德州原油的相關係數長期維持在零點三至零點五之間的正相關區間。股油同漲代表需求強勁,股油同跌代表衰退恐慌,但「股漲油跌」這種結構性背離,往往預示著市場正進入一個「停滯性通膨尾聲」或「需求轉弱初兆」的轉折階段。一九九〇年代初期波斯灣戰爭結束後的油價崩跌,以及二〇一四年至二〇一六年的頁岩油革命衝擊,都曾出現類似股油背離格局,最終都演變為股市的中期修正。
二、深層結構性成因:供需結構的雙重拉扯
從需求端來看,中國房地產債務危機的延續效應、歐洲製造業 PMI 持續萎縮、以及美國勞動市場降溫訊號,正共同壓制原油的終端消費動能。從供給端來看,OPEC+ 內部減產紀律的鬆動、美國戰略儲油回補時程的不確定性,以及委內瑞拉、伊朗制裁出口的灰色地帶貿易,都讓原油供給面臨結構性寬鬆壓力。兩股力量交織,使油價失去傳統的地緣政治溢價支撐。
三、市場心理與資金流向:避險與追高的矛盾
當前美股在高檔的僵持,實質上反映了「科技巨頭 AI 變現期待」與「總體經濟放緩疑慮」的拉鋸。資金一方面湧入 AI 概念股推升那斯達克指數,另一方面從能源與原物料類股撤出,形成板塊輪動加速但大盤指數原地踏步的特殊景象。這種格局若無法在下一季企業財報中獲得 AI 營收成長的實質驗證,極易引發系統性的估值修正壓力。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照一九八七年股災前的股油背離、二〇〇〇年網路泡沫頂部訊號、以及二〇〇七年次貸風暴前夕的市場結構,本次「股漲油跌」格局值得高度警戒。基於歷史規律與當前總體經濟變數,以下提出三種未來情境推演:
面對股油背離的詭譎盤勢,投資人與決策者應採取層次分明的應對策略:
01 起因觸發:全球需求復甦動能放緩與地緣溢價消退,導致國際油價跌破市場預期支撐區間
02 一階傳導:美股標普五百與那斯達克指數在高檔區間陷入僵持,成交量萎縮,觀望情緒升溫
03 二階擴散:能源類股與原物料板塊承壓,資金加速輪動至 AI 概念股與防禦性資產
04 宏觀結構影響:市場對聯準會降息路徑與時程的預期重新定價,全球資本配置進入再平衡階段
05 終局效應:若股油背離持續擴大,將觸發市場對經濟衰退或停滯性通膨的重新評估,導致系統性估值修正
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
油價急跌:美庫存意外暴增710萬桶,沙烏地紅海命脈遭葉門叛軍攻擊成最大變數
美國API原油庫存暴增710萬桶與沙烏地紅海輸油管線遭攻擊的雙重利空,是驅動國際油價逆勢走跌、跌破支撐區間的核心成因,並形成股油背離盤勢
韓股KOSPI再現整理態勢:外資動向與科技權值成關鍵變數
美股在歷史高點僵持、成交量萎縮、觀望氣氛濃厚,與韓股KOSPI同樣呈現區間整理的「高檔僵持」格局,共享全球資本市場在缺乏利多催化下多空拉鋸的結構性主軸
澳洲家庭屏息以待:明日利率決議牽動房貸與通膨神經
目標文章指出全球需求復甦動能放緩疑慮,與澳洲央行利率維持高點、消費信心承壓的結構性背景相互呼應,RBA利率僵局直接影響澳洲家庭可支配所得,進一步抑制亞太終端需求與原物料消費動能,為油價下挫的需求面因素提供背景支撐
AXT狂飆344%後急挫18%——Tradr雙倍放空ETF AXTQ的致命陷阱
美股高檔僵持、成交量萎縮、油價走跌引發的「多空方向分歧」格局,正是AXT等高波動小型股劇烈震盪(YTD狂飆344%後單月回吐18%)的宏觀背景;標普與那斯達克在歷史高位的狹幅盤整迫使槓桿與反向ETF發行商轉向高Beta個股標的以吸引投機資金,AXTQ的誕生即為此一盤勢結構下的產物。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。