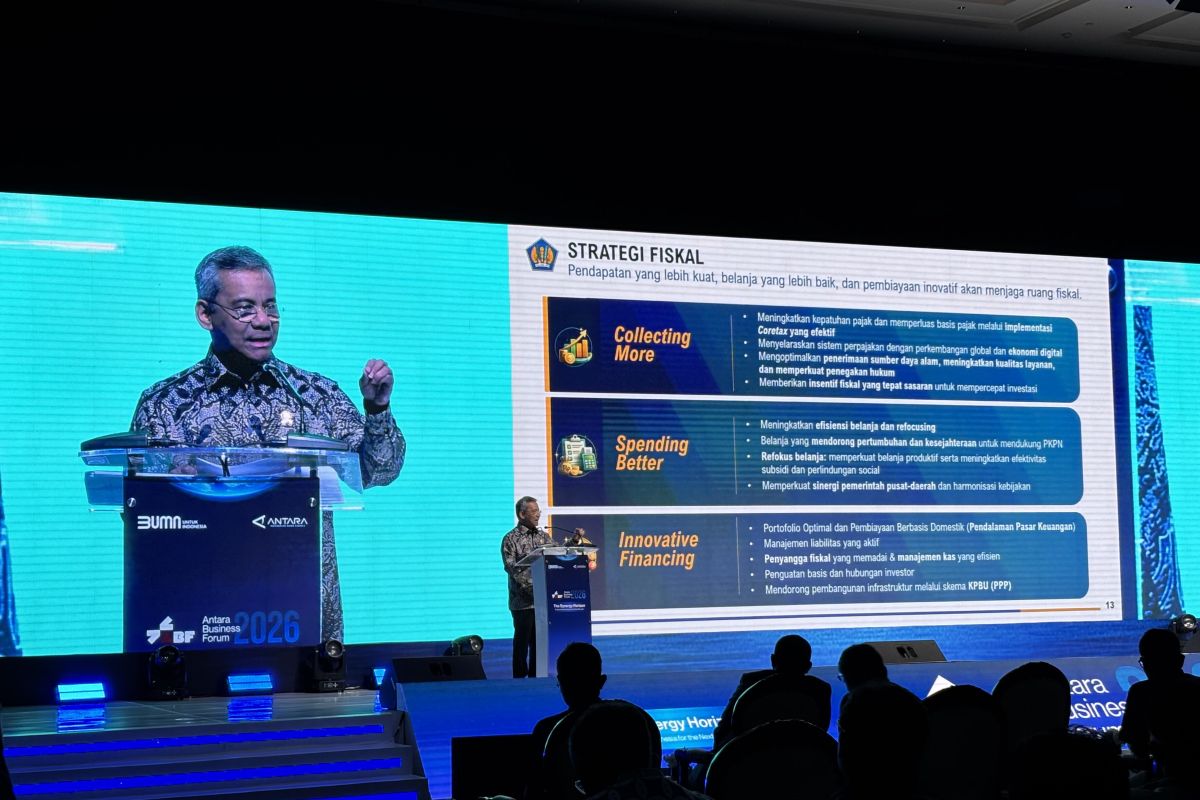
印尼財政部長蘇哈希爾·納扎拉(Suahasil Nazara)於雅加達「ANTARA商業論壇」(ABF)上正式公布政府推動經濟成長的「六大優先產業」藍圖,涵蓋數位基礎建設、天然資源下游化、高附加價值製造、戰略上游產業、糧食安全與再生能源。部長強調,這六大產業的遴選基礎在於其強勁的內需潛力,且能與國家公共需求高度契合,因此需求動能將持續不墜。
值得注意的是,納扎拉並未將政策重心單押於產業補貼,而是點名支撐產業發展的「五大關鍵基石」——人力資本素質與生產力、基礎建設與連結性、制度強化、法規確定性,以及總體經濟穩定、融資管道、具競爭力的金融體系與政治安全穩定。
更引發國際媒體關注的是,納扎拉在演說中直接援引南韓晉升已開發國家前的發展經驗作為標竿。當年南韓製造業與投資年增率突破10%、GDP年增率高於8%,這份「漢江奇蹟2.0」的雄心,被印尼政府視為國家轉型的終極坐標。
這項政策表面上是產業規劃,骨子裡卻是一場「資源民族主義」與「全球供應鏈重組」的深層博弈。印尼坐擁全球最大的鎳礦儲量、豐沛的棕櫚油與錫礦資源,長年以來卻困於「原料輸出國」的低附加值宿命。普拉博沃政府此刻高舉六大旗幟,核心戰略考量極為明確:透過「下游化」與「高附加價值製造」將資源留在境內,並藉由再生能源與數位基建切入全球綠色轉型與AI革命的供應鏈核心。
然而,內部矛盾同樣不容忽視。印尼的產業升級並非單純的政府意志問題,而是牽涉以下三層結構性張力:
從利益角力的角度剖析,最大受益者將是掌握鎳下游加工、電動車電池、太陽能板與數據中心建設的本國軍系企業集團(如Prabowo總統背後的國家利益網路);而潛在受損方則是過度依賴原物料出口的傳統礦業公司,以及在政策傾斜中被邊緣化的非優先產業中小企業。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照南韓1970年代末至1980年代的「重化工業宣言」與中國1980年代的「改革開放」這兩大東亞產業轉型典範,印尼此刻的六大優先產業戰略,實質上是企圖複製「國家資本引導+外資技術嫁接」的東亞發展型國家模式。然而,印尼面臨的全球局勢已與當年南韓截然不同——美中科技脫鉤、全球供應鏈區塊化、綠色轉型的強制規範,這些變數都將深刻左右印尼的轉型軌跡。
以下為未來三至五年最可能的三種發展情境推演:
面對印尼這場國家級產業轉型大戲,各方利害關係人應採取以下具體行動策略:
01 起因觸發:普拉博沃政府推動「黃金印尼2045」國家轉型藍圖,財政部長納扎拉提出六大優先產業作為執行路徑
02 一階傳導:印尼鎳礦、棕櫚油、錫礦下游加工產業鏈迎來政策紅利期,本國軍系企業集團率先受惠
03 二階擴散:中、日、韓、美、歐盟資本加速評估進駐印尼,全球供應鏈「中國+1」戰略進入印尼篇章
04 三階外溢:新加坡作為區域金融與物流中心的傳統地位面臨挑戰,馬來西亞、越南、泰國同步啟動產業政策反制
05 宏觀終局:東協內部形成「印尼(綠能+資源)、新加坡(金融+高端服務)、越南(製造+科技)」的三強分工新格局,全球新興市場資本配置版圖徹底重組
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。