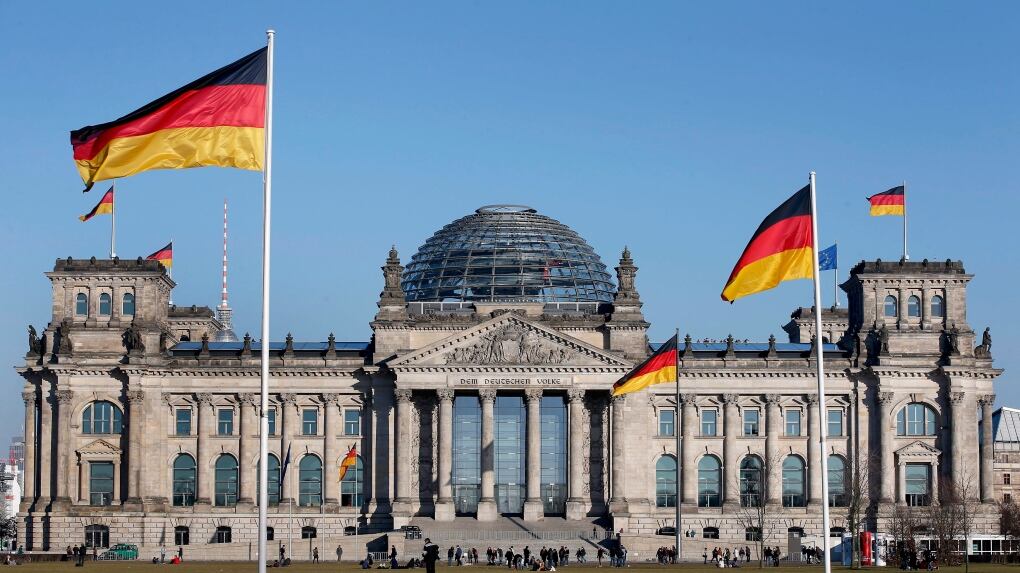
德國聯邦內閣於週三通過一份全面性的化石燃料退場路線圖(Roadmap),正式確立德國將在 2045 年前全面淘汰煤炭、石油與天然氣,成為繼法國與荷蘭之後,全球第三個在「超越石油與天然瓦斯聯盟」(Beyond Oil and Gas Alliance, BOGA)架構下提出國家級除役時程表的成員國。該路線圖將於同日稍晚由環境部長於紐約聯合國大會中正式向國際社會公佈。
根據《明鏡週刊》(Spiegel)率先披露的內容,能源轉型策略明確以「全面電氣化」(Electrification)為核心主軸。在交通運具領域,路線圖仰賴歐盟車隊碳排法規的強制力道,推算至 2035 年時,新登記的乘用車將達到 100% 電池電動車(BEV);在建築供暖領域,熱泵(Heat Pump)將成為主流供暖系統,燃油與瓦斯鍋爐雖未完全禁用,但僅被定位為過渡期選項,且須逐步提高「氣候中和燃料」的摻配比例。
此外,路線圖亦啟動對既有時程的重新檢視。原訂 2038 年 全面淘汰燃煤發電的承諾,可能提前至 2035 年,這對德國仍高度依賴褐煤的萊茵蘭工業區與勞動市場,將形成深層的結構性壓力。
本事件的核心矛盾,並非單純的環保與產業之爭,而是 「加速電氣化路線」與「保守派產業現實主義」之間的路線鬥爭,本質是一場關於德國工業競爭力、社會成本分攤與技術中立原則的內部博弈。
事件最具體的衝突點,體現在聯邦經濟部長 Katherina Reiche 的公開表態上。她主張應為內燃機保留更大的存在空間,允許搭載替代燃料(如電子燃料 e-fuels、生質燃料或氫內燃機)的車款繼續銷售,理由是 歐盟 2035 年全面禁售燃油新車的規定,將嚴重衝擊德國汽車工業——這個佔全國 GDP 約 4.7%、僱用逾 80 萬人的傳統支柱產業。她的立場代表 CDU/CSU 保守派陣營與汽車俱樂部(VDA)長期主張的「技術中立」(Technology Neutrality)原則,反對將雞蛋全押在純電動車單一技術路徑上。
相對地,環境部與綠黨(Greens)主導的路線圖,則堅持「全面電氣化」不可妥協,背後的戰略邏輯有三層:第一,電氣化的能源轉換效率最高,是最快達成 2045 淨零的技術路徑;第二,純電動車能讓德國避開中國在電池供應鏈的主導地位,並重塑歐洲本土電池產業(如 Northvolt、Sonnen 等);第三,若開放替代燃料,恐淪為傳統車廠拖延轉型的藉口。
從歷史脈絡觀察,德國此次路線圖的辯論,是 「2011 年福島核災後加速廢核」與「2022 年俄烏戰爭後急於擺脫俄氣依賴」兩次能源政策典範轉移的延伸。自 2022 年起,德國已啟動 LNG 接收站建設與再生能源擴容,但此次路線圖顯示,柏林當局已意識到 能源安全與淨零目標必須同步達成,不能再以「過渡期」為由延宕結構性改革。這也意味著 2030 年代中期,將是德國能否守住工業大國地位的關鍵決戰點。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
比對德國過去三十年能源政策反覆的歷史(如 2011 年突然廢核導致的電價飆漲與煤炭回潮),這份路線圖的執行不確定性極高。基於目前政治、產業與社會變數,推演三種未來情境如下:
面對德國此次極具指標性的能源路線圖,相關決策者應採取以下戰略行動:
01 起因觸發:德國聯邦內閣通過2045化石燃料退場路線圖,並於聯合國大會宣示
02 一階傳導:德國汽車產業(VW、BMW、Mercedes)面臨純電轉型加速的資本支出壓力
03 二階擴散:歐盟層級可能加速跟進,迫使法國、義大利重新檢視自身淨零時程;中國電池廠赴歐設廠談判籌碼增強
04 三階外溢:萊茵蘭褐煤區出現結構性失業,社會補償機制與再生能源就業再培訓成政治焦點
05 宏觀終局:全球第三大經濟體確立「電氣化為主軸」路徑,將重塑全球綠色供應鏈、碳關稅(CBAM)談判與氣候融資格局
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章