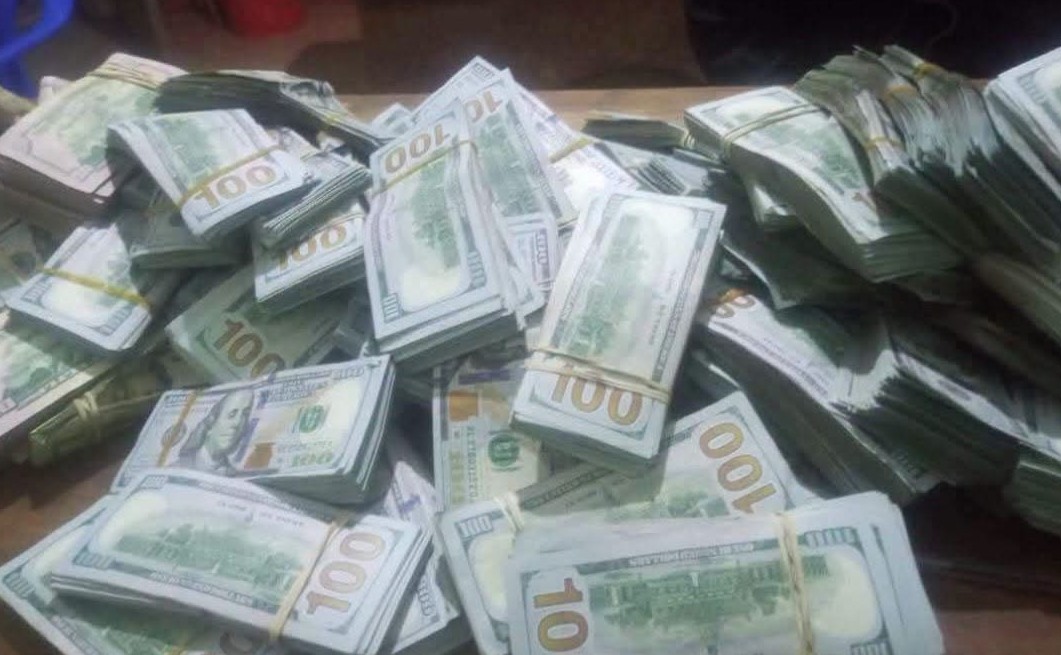
馬拉威儲備銀行(RBM)於 2026 年 9 月 7 日簽署、9 月 18 日刊載於政府公報的《外匯(外幣實體持有上限)公告》,正式宣告一套近乎「鎖國式」的嚴格外匯管制措施。新規定明確要求,任何人——包含馬拉威本國國民與外國旅客——若實體持有超過 1,000 美元(約合 175 萬馬拉威克瓦查)或等值外幣,必須事先取得央行核准,否則即屬違法。
除了「身上不能超過 1,000 美元」這項震撼性門檻外,央行同步將資金出境管道全面緊縮:任何試圖將超過 1,000 美元現金攜出或匯出國境的民眾,都必須證明該筆資金來自合法授權經銷商,或事先取得 RBM 明文許可。對跨境貿易商雖給予寬限——克瓦查現金可攜帶至多等值 5,000 美元——但一般旅客的克瓦查出境上限僅有 100 美元,差距極為懸殊。
這套被外界形容為「炸彈級」的管制,背後是馬拉威長年難解的外匯荒。硬通貨嚴重短缺已重創該國關鍵物資進口,並養大了一個規模龐大的地下換匯黑市。央行此舉等於將自身權力延伸至國境線上,從此可以實質監控每一筆離開馬拉威的實體外幣流向。
馬拉威此次祭出「現金千美元上限」,表面是反洗錢與反黑市的行政手段,骨子裡卻是一場「國家與民間資本」之間的隱形戰爭。我們可以從三層脈絡拆解其結構性成因與利益角力:
第一,外匯黑市的結構性誘因。馬拉威克瓦查長年處於官方與平行匯價的巨幅裂口之中,民間持有美元的動機遠高於本幣。對央行而言,這意味著國家急需用於進口燃料、醫藥、肥料的美元,正透過民間管道悄悄流向鄰國(如坦尚尼亞、尚比亞)的換匯商手中。新規正是要徹底截斷民間自保式的「美元外逃」路徑。
第二,政策工具箱的極限壓迫。當一個國家走到「限制人民口袋裡有多少現金」這一步,通常代表利率、存款準備率、外匯拍賣等傳統工具已經失效。馬拉威央行實質上是將「國家主權凌駕個人財產權」的邊界向前推進了一大步。這與委內瑞拉、辛巴威、阿根廷等曾實施嚴格資本管制的國家路徑高度相似——每一道管制措施的背後,都是一次本幣信心的崩塌。
第三,跨境貿易商與一般民眾的階級化差異待遇。新規允許跨境貿易商攜帶等值 5,000 美元的克瓦查,卻僅給一般旅客 100 美元額度。這項設計反映了一個殘酷現實:依賴跨境貿易維生的底層商人已被納入國家外匯監控網路,而一般民眾則被視為潛在的「資本外逃者」。這場博弈中最大的受損者,將是仰賴匯款維生的海外僑民家屬、跨境小農,以及在黑市換匯以支付進口藥品或學費的中產階級。
最後,從地緣角度觀察,馬拉威身為內陸國,進出口完全仰賴鄰國港口與邊境通道,任何外匯管制都將立即衝擊其與南非、莫三比克的貿易連結。這也意味著,南非蘭特、莫三比克梅蒂卡爾的地下流動可能進一步活躍,形成新的跨境金融灰色地帶。
對照委內瑞拉、辛巴威、阿根廷等曾實施嚴格外匯管制的歷史案例,馬拉威此次政策走向極具警示性。我們提出三種未來情境推演:
最關鍵的觀察指標將是:克瓦查平行匯價的裂口是否在未來 90 天內擴大超過 20%、外匯存底是否跌破 3 個月進口覆蓋的安全線,以及是否有任何鄰國央行公開介入或施壓。
面對新興市場外匯管制常態化的時代,無論是企業、投資人或一般民眾,都需要建立新的避險邏輯:
01 起因觸發:馬拉威外匯存底告急與地下換匯黑市規模失控
02 一階傳導:央行啟動《外匯實體持有上限公告》,將行政權延伸至個人現金
03 二階擴散:跨境貿易商資金鏈受阻、進口商取得美元成本飆升
04 三階擴散:南非、莫三比克邊境地下換匯與跨境支付活動激增
05 宏觀終局:非洲南部區域金融監理協調機制承受壓力,IMF 介入機率上升
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。