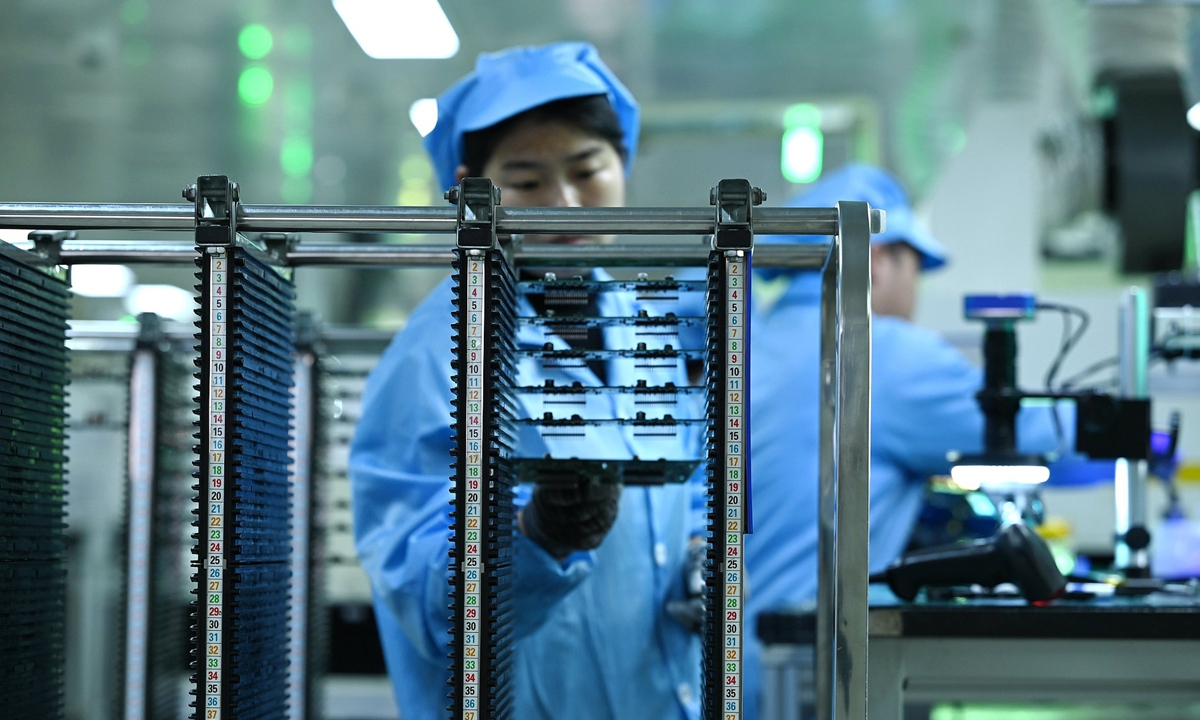
中國廣州粵芯半導體(CanSemi)正式啟動公開認購流程,準備登陸深交所創業板(ChiNext),一旦掛牌完成,將成為中國創業板首家以「晶圓代工」為主業的純晶片製造商。這家總部位於廣州的 12 吋晶圓代工廠,自 2017 年成立以來填補了廣州長期缺乏先進製程產能的空白,目前主攻 0.18 微米至 90 奈米的成熟製程節點,廣泛應用於功率半導體、微控制器(MCU)、電源管理晶片(PMIC)與車用晶片領域。
在美中科技對抗持續升溫、北京高舉「自主可控」大旗的背景下,粵芯此次 IPO 不僅是企業本身的資本里程碑,更是中國官方試圖在創業板制度框架內打造半導體戰略企業範本的重要試金石。從 2021 年首次遞件輔導、歷經多輪監管詢答到最終取得註冊同意,粵芯的上市進度本身即反映監管層對半導體產業融資的高度政治優先順序。
本案的本質較接近「產業結構演進與資本市場制度變遷」的歷史脈絡,而非典型意義上的政商利益博弈。之所以不適合強套利益角力框架,原因在於粵芯半導體的 IPO 事件核心驅動力是中國半導體自主化戰略下的結構性融資需求,以及創業板制度對硬科技企業的包容性改革。
從歷史脈絡來看,粵芯的崛起填補了中國半導體版圖的一塊關鍵拼圖。過去十年,中國晶圓代工產能高度集中於台積電南京廠、中芯國際、華虹半導體等少數幾家,而粵芯以「廣州首座 12 吋晶圓廠」之姿切入市場,代表中國試圖將半導體製造據點從長三角與京津冀進一步南向擴散,降低單一區域的供應鏈集中風險。
從技術演進角度審視,粵芯聚焦的成熟製程並非最先進的 7 奈米或 5 奈米節點,而是車規級、工業級晶片最迫切需要的 55 至 90 奈米區間。這背後的戰略邏輯清晰:在先進製程遭美國出口管制嚴密封鎖的現實下,中國的務實選擇是「先鞏固成熟製程自主率,再伺機突破先進節點」。粵芯的量產能力,象徵中國在功率半導體與車用晶片這條「戰略迂迴路線」上,已建立初步的本土供應鏈。
至於資本市場端,深交所創業板自 2020 年註冊制改革以來,明確將「硬科技、半導體、新能源」列為重點扶持賽道。粵芯以晶圓代工身份叩關創業板,本質是制度紅利與產業紅利的雙重交會——監管層需要旗艦級半導體企業撐起板塊估值,產業端則需要長期資金注入以支應鉅額資本支出(單座 12 吋廠動輒百億美元等級)。兩者一拍即合,並不存在明顯的零和利益衝突。
國際制裁與出口管制警報
🔴 極高風險 (CRITICAL)資料來源:OpenSanctions / US Bureau of Industry and Security
⚠️ 合規與地緣風險要點: 限制取得 10 奈米及以下先進製程半導體製造設備、EUV/高階 DUV 光刻機與關鍵晶圓材料。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
綜觀半導體產業歷史,重大晶圓廠的資本市場表現往往與全球景氣循環、地緣政治高度連動。回顧 2000 年台積電赴美發行 ADR、2018 年中芯國際港股下市風波、2020 年華虹回歸 A 股,均顯示晶圓代工企業的估值高度受政策與景氣雙重驅動。粵芯本次上市後的表現,可由以下三種情境加以預判:
面對中國半導體自主化進程的加速,以及粵芯這類戰略級企業的資本市場化,各方決策者宜採取以下行動:
01 起因觸發:粵芯半導體啟動 IPO 公開認購,準備登陸深交所創業板
02 一階傳導:中國成熟製程晶圓代工供應鏈加速擴張,廣州半導體聚落成形
03 二階擴散:創業板半導體族群估值重估,連動中芯、華虹 A 股比價效應
04 宏觀終局:中國半導體「先成熟、後先進」戰略路線確立,逐步降低對進口車用與工控晶片依賴
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章