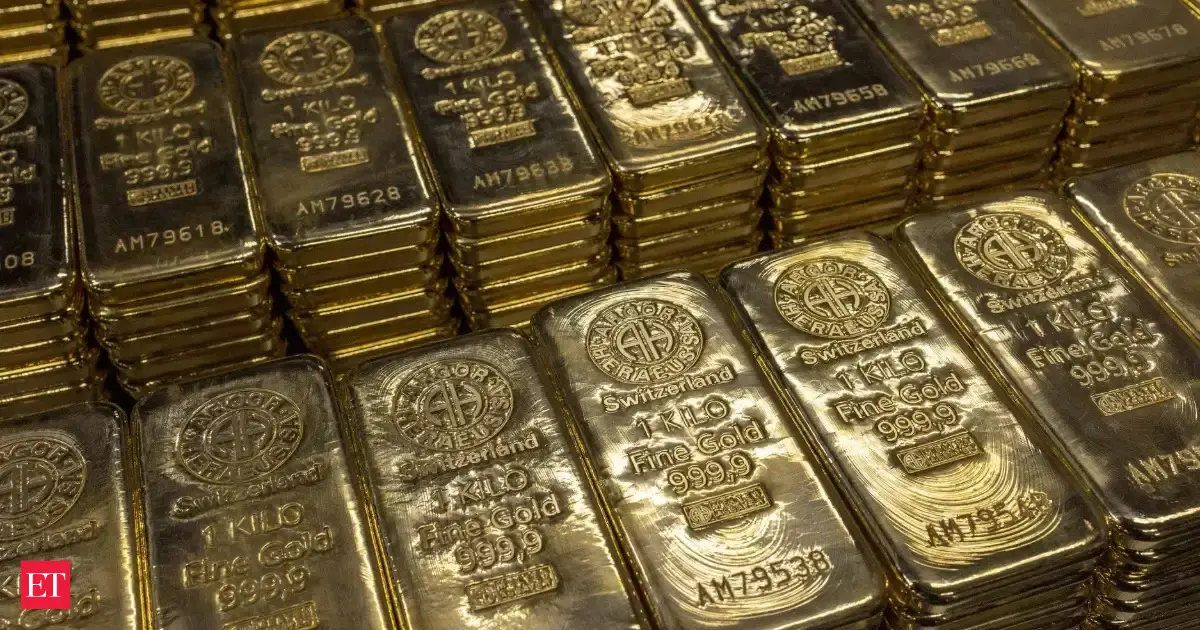
黃金現貨於週三亞洲早盤(美東時間9:05)出現明顯拋壓,報價單日重挫1.1%至每盎司4,304.89美元,美國12月期貨同步下挫0.8%至4,341.90美元。此次跌勢的根源在於聯準會(Fed)官員於FOMC會議後陸續釋出「鷹派」訊號,疊加美國經濟數據展現韌性,使市場重新評估年底前再次升息的機率。
波士頓聯邦準備銀行總裁蘇珊・柯林斯(Susan Collins)與里奇蒙聯邦準備銀行總裁湯姆・巴金(Tom Barkin)相繼表態,支持上週的升息決策,並對通膨黏著性提出警告。芝商所(CME)FedWatch工具顯示,10月升息機率攀升至53%、12月再升一碼的機率高達91%,幾乎定調短線緊縮方向。
美元指數隨之攀抵兩個月新高,使以美元計價的黃金對其他貨幣持有者變得更加昂貴,需求面與資金面同步降溫,金價遂加速向4,300美元關卡退守。這是聯準會政策預期、匯率走勢與實質利率三者互動作用下的典型修正行情。
表面上看,這是一場由央行利率政策預期轉向所引爆的單邊修正行情,但深層檢視,其本質是「抗通膨」與「抗衰退」兩大敘事之間的結構性角力。聯準會內部鴿派與鷹派的拉扯、各國央行的貨幣政策分歧,以及避險資金在黃金與美元之間的擺盪,共同構築了當前貴金屬市場的多層次矛盾。
首先,聯準會政策路線之爭已然浮上檯面。鮑爾(Jerome Powell)雖於記者會上釋出相對中性言論,但地方聯準銀行總裁卻接連放鷹,反映出聯準會內部對「通膨是否真正回落」存在根本分歧。鷹派主張經濟需求仍強、工資成長具黏著性,需維持高利率環境;鴿派則警告金融條件收緊過快可能引發信貸緊縮。
其次,美元與黃金的零和博弈再度成為市場主軸。美元指數創兩個月新高,本質上吸納了原本可能流向黃金的避險資金;而金價跌破4,350美元關鍵支撐後,技術面賣壓與程式化交易觸發停損,形成負向螺旋。
第三,地緣風險溢價的消退亦是關鍵。隨著中東局勢暫時降溫與俄烏衝突進入消耗戰的常態化階段,避險買盤消退,使黃金回歸利率敏感型資產的本質。地緣溢價與利率敏感度的此消彼長,正是近期金價劇烈波動的深層底色。
歷史經驗顯示,當實質利率(名目利率減通膨)走升時,黃金這類零息資產的持有機會成本便會飆升;本次修正正是教科書級別的實質利率衝擊示範。
值得注意的是,黃金的長期牛市邏輯並未因此次修正而被破壞。全球央行去美元化趨勢、實體需求韌性與地緣不確定性,仍為金價提供結構性支撐。本次修正更可能為中長期投資人創造良好的分批佈局時點。
因果網路圖譜 4 節點
可拖曳節點 · 點兩下開啟文章
META AI點火科技股、UNGA外交緩解油價:聯準會鷹派共振的多重盤算
聯準會官員鷹派談話基調與目標文章一致,柯林斯、巴金呼應升息立場,導致美元走強、實質利率攀升,黃金單日重挫1.1%,與目標文章所述DXY逆勢走強至100.45形成同一政策預期傳導鏈
加州紅酒荒:消費萎縮四分之一葡萄園廢耕,世代莊園面臨轉型存亡戰
聯準會鷹派升息預期推升美元與實質利率,使非必需消費與資產估值承壓,間接加速美國葡萄酒等奢侈消費的需求萎縮與產業洗牌。
從通宵散戶到七億豪宅買家:Angel One創辦人Thakkar的孟買奇蹟
聯準會鷹派升息預期推升美元指數與實質利率,黃金單日重挫逾1%;此一強勢美元環境雖壓抑盧比短期匯率,但RBI充裕外匯存底與能源進口占比下降使盧比具備升值條件,間接支撐Thakkar等印度富豪以盧比計價資產的購買力
南韓對中出口九月暴衝:科技供應鏈韌性超越地緣政治
美國 Fed 鷹派升息預期推升美元指數與實質利率,削弱新興市場資金面與風險偏好,間接強化南韓半導體對中國客戶的價格競爭力與出口動能
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。