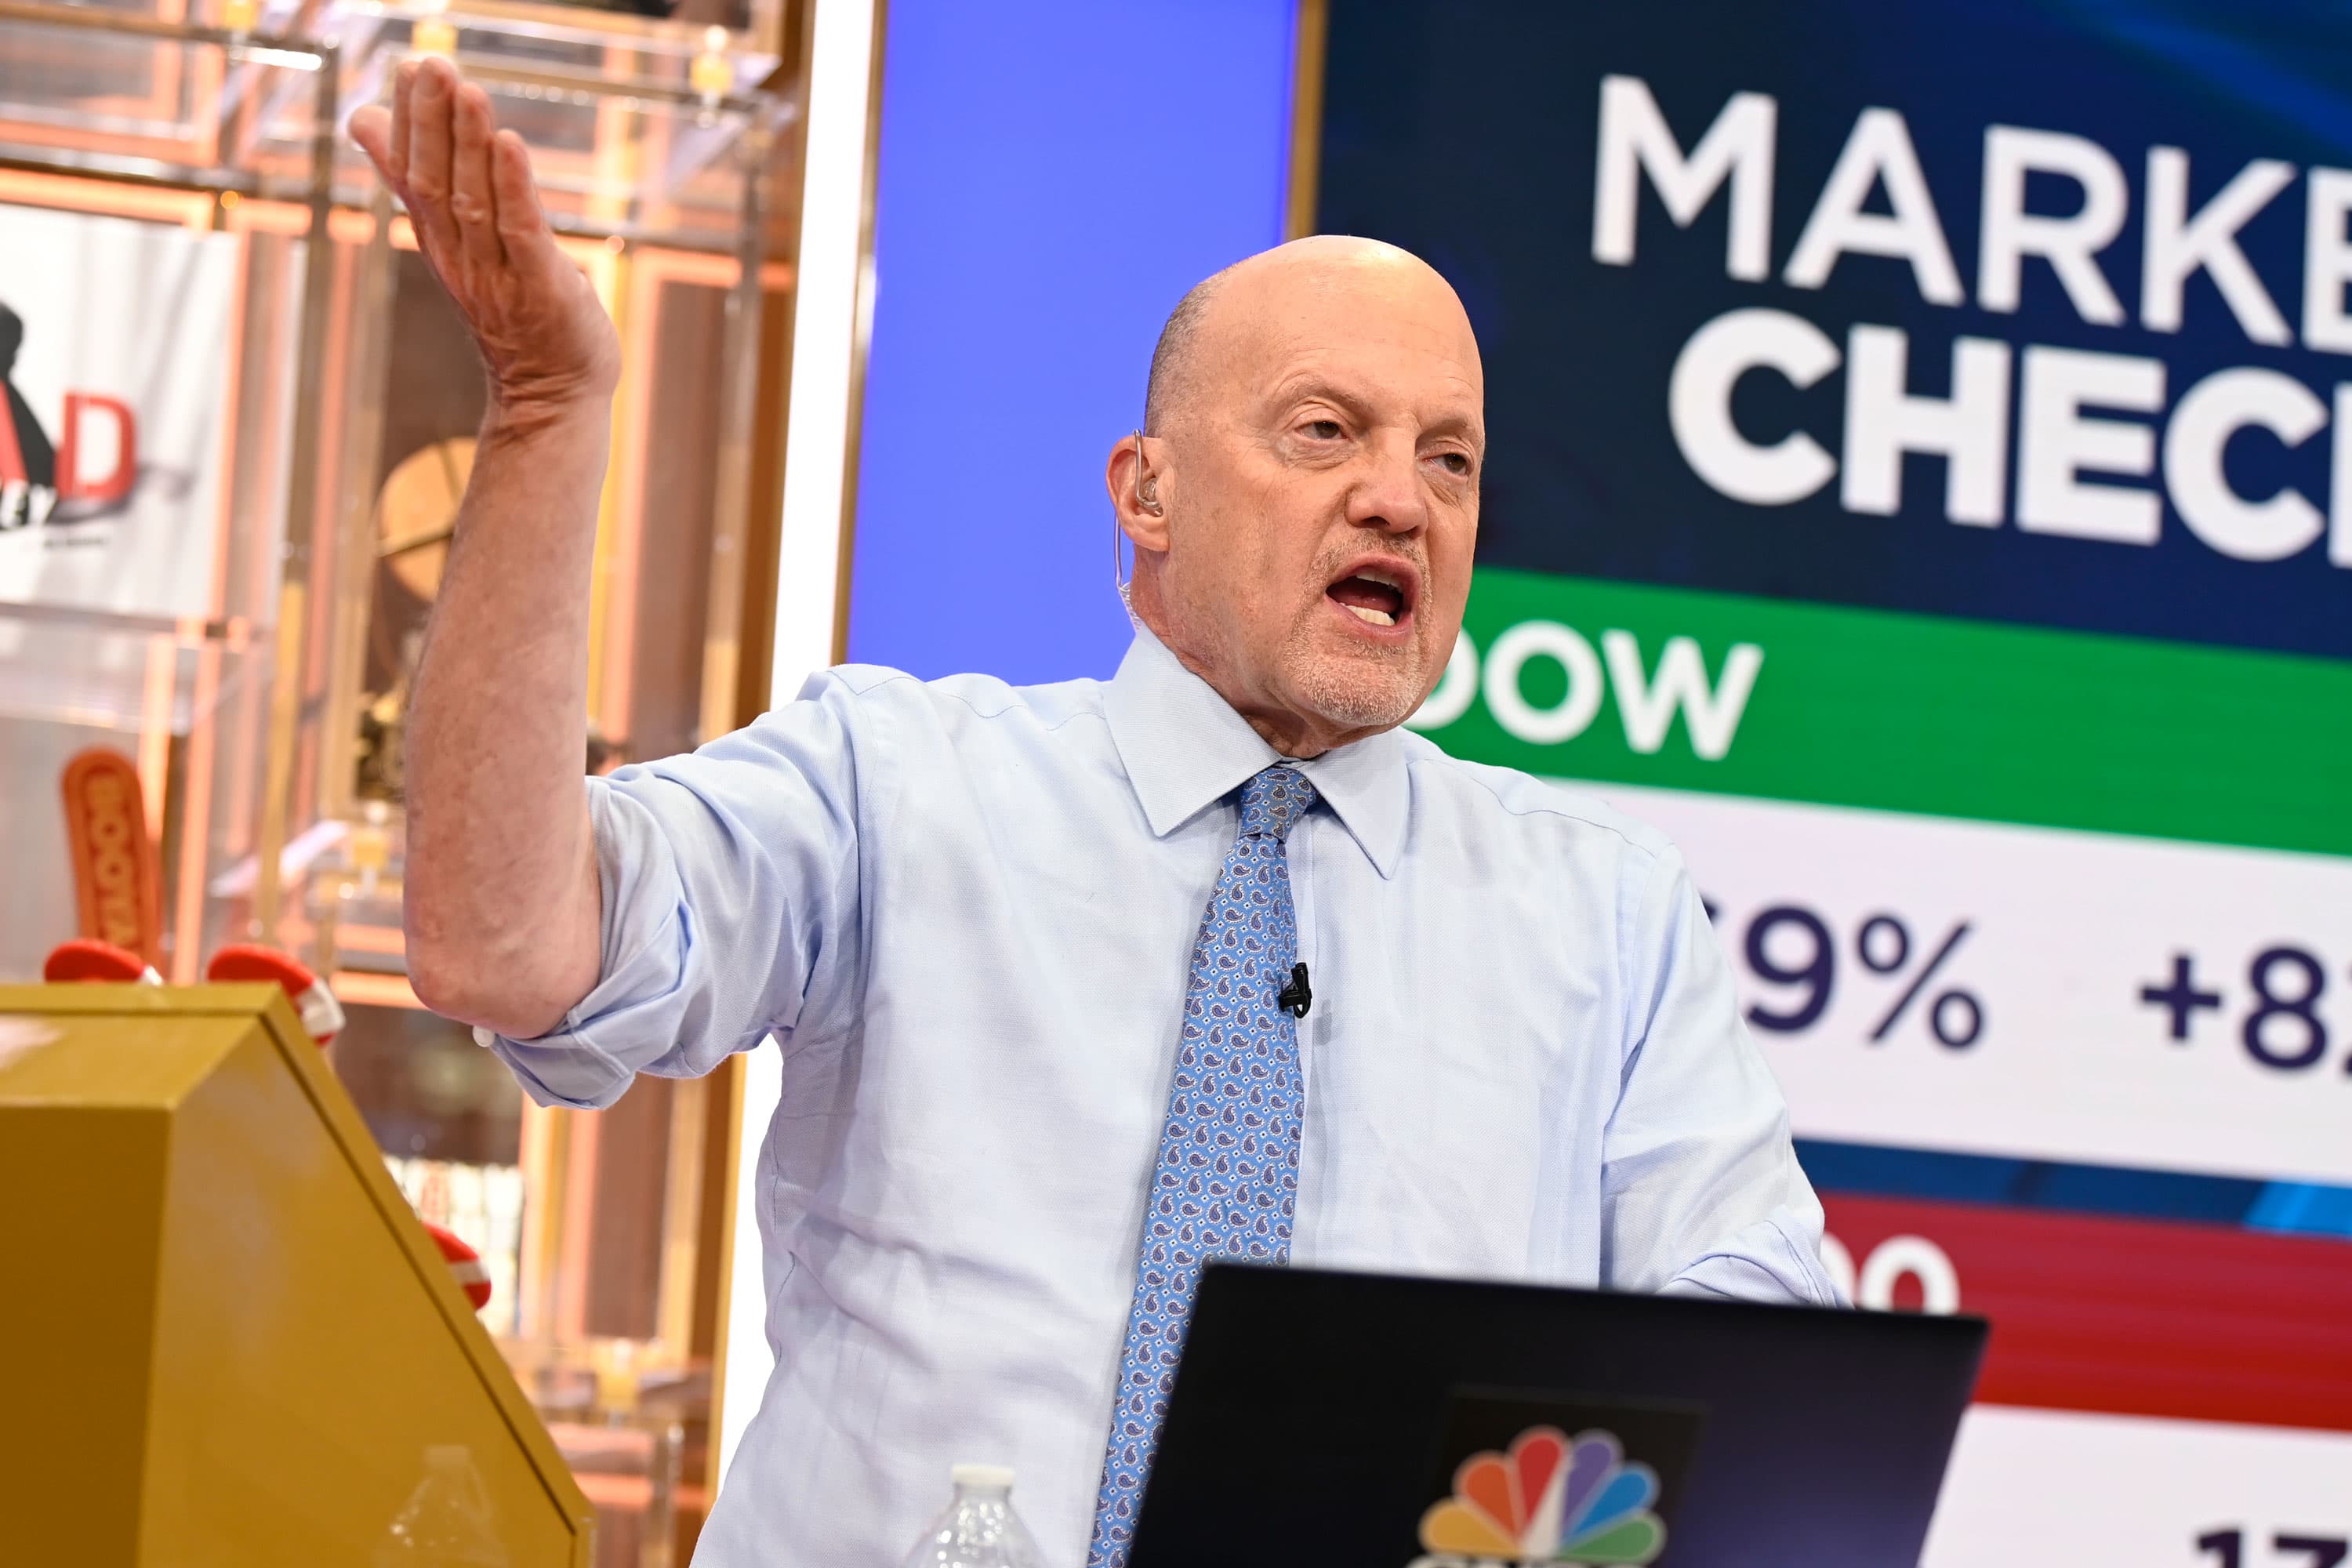
CNBC《瘋錢》主持人吉姆·克萊默(Jim Cramer)於本週美股超級財報週落幕之際發表關鍵評論,指出市場在 AI 與數據中心類股領漲下,以極為亮眼的姿態穿越了本季最艱難的財報週。然而他同時警告,市場絕非已脫離險境,下週將呈現更為「不均衡、擁擠且易令人失望」的格局。從週一 Palantir、ON Semiconductor,到週二 Eaton 與超微(AMD),再到週三 Arm Holdings、週四 Cloudflare,本週科技巨頭密集交出成績單,數據中心電力、冷卻、CPU 與網路連接族群全線噴發。克萊默直言,這是首個能讓他真正看見「第四波工業革命」實質證據的財報季,AI 驅動的勞動市場結構性轉變與生產力躍升,正是這波多頭的核心引擎。週五的非農就業報告將成為聯準會利率路徑的最終試金石,任何偏弱的數據都可能瞬間點燃降息預期。
這場財報週表面上是科技股的全面勝利,實則背後潛藏著三條深層裂縫,每一條都足以讓投資人血本無歸。第一條裂縫是「贏家與輸家」之間的極端分化:標普 500 指數看似平盤,但內部已嚴重撕裂——AI 與數據中心供應鏈狂飆,傳統軟體與部分消費股卻慘遭資金抽離,形成所謂的「科技內部輪動」。克萊默特別警告,散戶最危險的動作就是「從領漲股輪出」,因為這些公司正是產業結構性轉變的核心受益者。第二條裂縫是「估值溢價」與「基本面兌現」之間的終極對決:Palantir 等高估值軟體股近期遭市場拋售,但克萊預設為不應短線交易這些基本面強勁的公司;AMD、Astera Labs、Lumentum 等則因 AI 需求超預期,仍具備上修空間。這裡的核心矛盾在於,市場究竟願意為「未來的 AI 變現能力」付出多少溢價。第三條裂縫是「勞動市場轉型」帶來的宏觀不確定性:克萊默罕見地將 AI 提升生產力、減少招聘的趨勢,與聯準會利率決策掛鉤——若週五非農就業數據偏弱,可能被市場解讀為「AI 取代效應已開始發酵」,反而強化降息預期、推升科技股,但同時也意味著實體經濟的潛在脆弱性。最大受益者毫無疑問是 AI 基礎設施全供應鏈——從超微(CPU)、Astera Labs(連接晶片)、Eaton(電力系統)、Arista Networks(網路交換器)到 Cloudflare(資安),這些企業正瓜分資本支出爆發所帶來的數千億美元商機。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,1990 年代末期網路泡沫破裂前,市場也曾出現「科技領漲、其餘失色」的極端分化格局;而 2010 年代後期的雲端運算浪潮,則讓亞馬遜、微軟等龍頭實現了長達十年的估值重估。當前 AI 驅動的「第四波工業革命」正處於 1995 年網路與 2016 年雲端之間的關鍵交叉點。情境一(基準情境,機率 50%):AI 基礎設施類股延續領漲格局,聯準會於下半年啟動預防性降息,市場溫和創高,但波動率顯著放大;情境二(樂觀情境,機率 30%):AMD、Palantir 等交出超預期財報,數據中心資本支出指引上修,觸發 FANG+ 指數級別的板塊輪動,科技七巨頭重新奪回定價權;情境三(風險情境,機率 20%):週五就業數據意外熱絡,推遲降息至 2026 年,同時 AI 變現速度低於預期,觸發高估值軟體股修正,並可能蔓延至晶片股。最關鍵的未來前瞻推演在於:AI 究竟是「生產力工具」還是「泡沫催化劑」,將由接下來兩季的企業資本支出與實際營收兌現度來終局驗證。克萊默所稱的「第四波工業革命」,若缺乏實質獲利支撐,恐將重蹈達康泡沫覆轍;但若如他所見已進入實質落地階段,則當前任何回檔都將是長線佈局的黃金窗口。
面對高度分化且暗流洶湧的美股市場,投資人與產業決策者應採取以下具體行動:最高優先級的戰略建議是「核心持股不動,衛星部位靈活調整」——AI 數據中心供應鏈中的領頭羊(AMD、Arm、Cloudflare、Eaton)應維持核心配置,僅在財報前謹慎增持,並避免因短期波動而恐慌拋售。次優先行動是「關注週五非農就業報告的雙向解讀」:弱勢數據利多科技股與降息預期,但強勢數據可能成為高估值類股的短期逆風。最後,密切追蹤「資本支出→實際營收」的兌現鏈條,這將是判定本輪 AI 行情究竟是工業革命還是泡沫的最終試金石。
01 起因觸發:科技七巨頭與半導體類股密集公布財報,AI 資本支出指引成市場焦點
02 一階傳導:超微、Arm、Cloudflare、Eaton 等數據中心供應鏈股價劇烈波動
03 二階擴散:高估值軟體股(Palantir)遭輪出資金潮,傳統消費股(Disney、McDonald's)成防禦性配置
04 宏觀終局:聯準會利率政策、AI 生產力敘事與勞動市場結構轉型交織,重塑全球科技產業估值體系
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AMD注資20億英鎊劍橋建雙超算 AI算力版圖插旗英倫
超級財報週中AMD交出的AI算力成績單,驗證其『全堆疊AI方案商』轉型已獲市場認可,進一步驅動其以劍橋雙超算與20億英鎊投資正面挑戰NVIDIA的戰略佈局
台積電躍升對沖基金最愛:能源效率取代算力成晶片新戰場
超級財報週揭示AI數據中心電力與冷卻已成為產業瓶頸,驅動台積電將戰略重心從純算力領先轉向『能源效率定義者』角色,回應客戶從邊緣裝置到高效能AI資料中心的能效渴求
算力圈地風暴:南達科他州拒當AI荒原,數據中心撕裂農業疆界
超級財報週中Eaton等數據中心電力與冷卻族群全線噴發,反映AI算力擴張的資本狂潮,這股熱潮直接外溢為南達科他州等農業州的『算力圈地運動』,引爆土地、電力與水資源的分配衝突
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。



