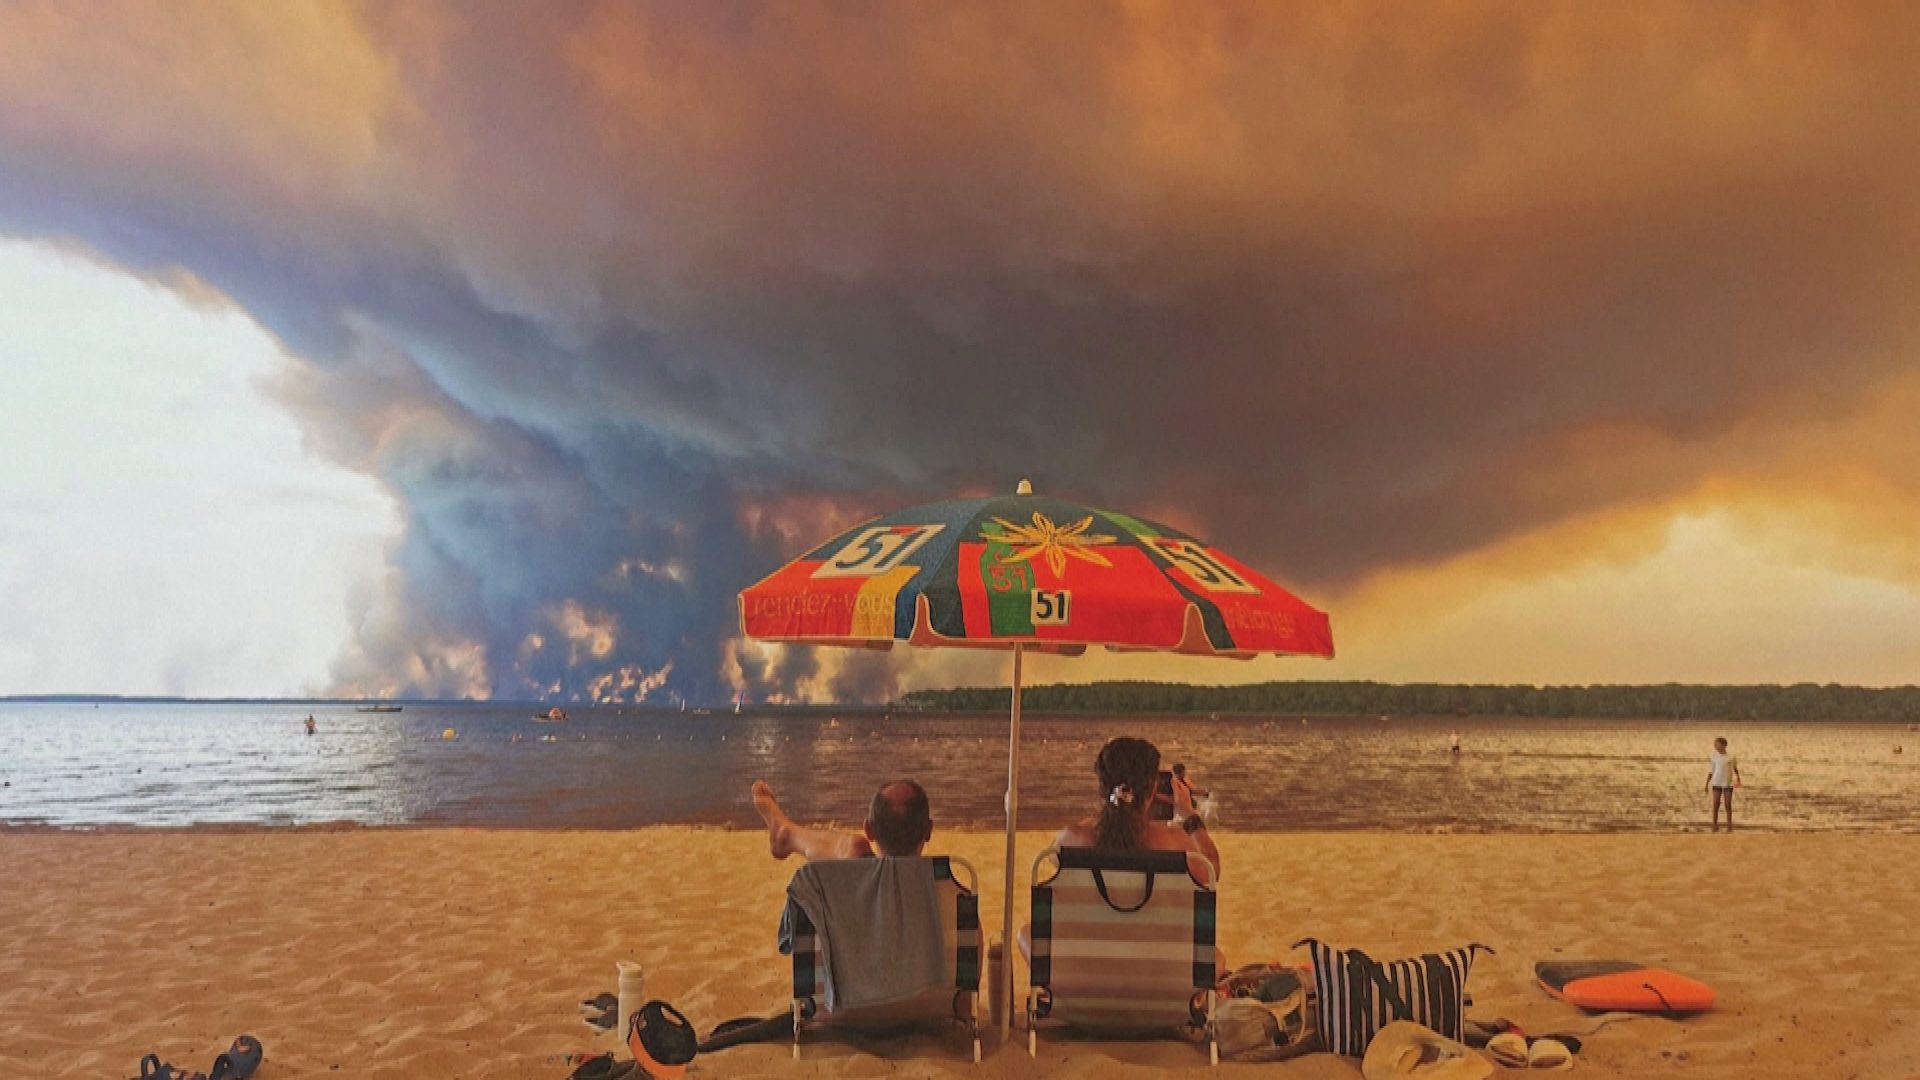
在聯合國大會召開之際,紐約同步迎來年度氣候週(Climate Week NYC)盛會,吸引全球上百位國家領袖與政策制定者齊聚一堂。本次峰會的背景,是2024年北半球夏季所記錄的一系列破紀錄極端天氣事件——包括歐洲南部的致命熱浪、南亞的災難性洪災、以及北美野火季的全面失控。
據世界氣象組織(WMO)與歐盟「哥白尼氣候變化服務」(C3S)數據顯示,2024年極有可能打破2023年紀錄,成為有儀器觀測以來史上最熱的一年。全球海平面年均上升速率已突破4.5毫米/年,創下近代史新高。
各國領袖面對國內民意的強大壓力,紛紛呼籲加速化石燃料的淘汰轉型(Transition Away from Fossil Fuels),並要求已開發國家兌現千億美元級的氣候融資承諾。會議核心議題將聚焦於《巴黎協定》第六條的碳市場落實、再生能源三倍目標的執行細節、以及如何修補「損失與損害基金」(Loss and Damage Fund)的資金缺口。
本次峰會被視為2025年巴西貝倫COP30前最後一次關鍵的全球政治動員場合,各國能否在化石燃料淘汰的具體路徑圖上達成共識,將直接影響全球淨零排放的實質進度。
本屆紐約氣候週的核心矛盾,並非單純的環境議題,而是已開發國家與開發中國家間深層的歷史責任歸屬與經濟轉型成本分擔之爭。
自工業革命以來,已開發國家累計排放溫室氣體佔全球總量的絕對多數,卻要求當前仍處於發展階段的開發中國家承擔同等、甚至更嚴格的減排義務。印度、巴西、沙烏地阿拉伯等產油國集團,堅持「共同但有區別的責任」(CBDR)原則,要求已開發國家先履行歷史債務補償,而非僅僅提供象徵性的氣候融資。
從產業利益角力觀察,化石燃料產業巨擘與再生能源產業的此消彼長已成為不可逆的典範轉移。沙烏地阿美、埃克森美孚、BP等傳統油氣巨頭正面臨ESG投資退潮與「碳鎖定」(Carbon Stranding)風險,其龐大化石資產估值正面臨系統性重估。相對地,太陽能裝置、儲能系統與綠氫產業鏈迎來史無前例的資本湧入與政策紅利。
此外,美國政治週期的變數亦為本次峰會投下陰影。隨著2024年大選結果揭曉,美國是否將再度重返《巴黎協定》、抑或持續退出全球氣候治理架構,將直接影響每年千億美元級氣候資金的實際到位率。
更深層的結構性矛盾在於:全球能源轉型的速度,與地球物理系統的臨界閾值之間存在嚴重時間錯位。國際能源署(IEA)警告,若要將全球升溫控制在1.5°C以內,全球再生能源裝置容量需在2030年前達成三倍增長,但目前的基礎建設進度、供應鏈成熟度與電網升級速度,均遠不足以支撐此一目標。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧過去三十年,全球氣候治理歷經1997年《京都議定書》、2015年《巴黎協定》兩大里程碑,但減排承諾與實際排放軌跡間的落差(Emissions Gap)始終未能有效收斂。本次紐約氣候週將為2025年巴西COP30定調,預判未來可能出現以下三種情境:
面對全球氣候治理進入深水區,企業與投資人應採取雙軌並進的風險管理策略:
01 起因觸發:2024年北半球破紀錄熱浪與洪災密集爆發
02 一階傳導:全球領袖面臨民意壓力,加速淘汰化石燃料的政治表態
03 二階擴散:傳統油氣巨頭面臨ESG退潮與資產擱淺風險
04 宏觀終局:全球碳市場與綠色供應鏈重塑,地緣經濟進入淨零競爭新紀元
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。