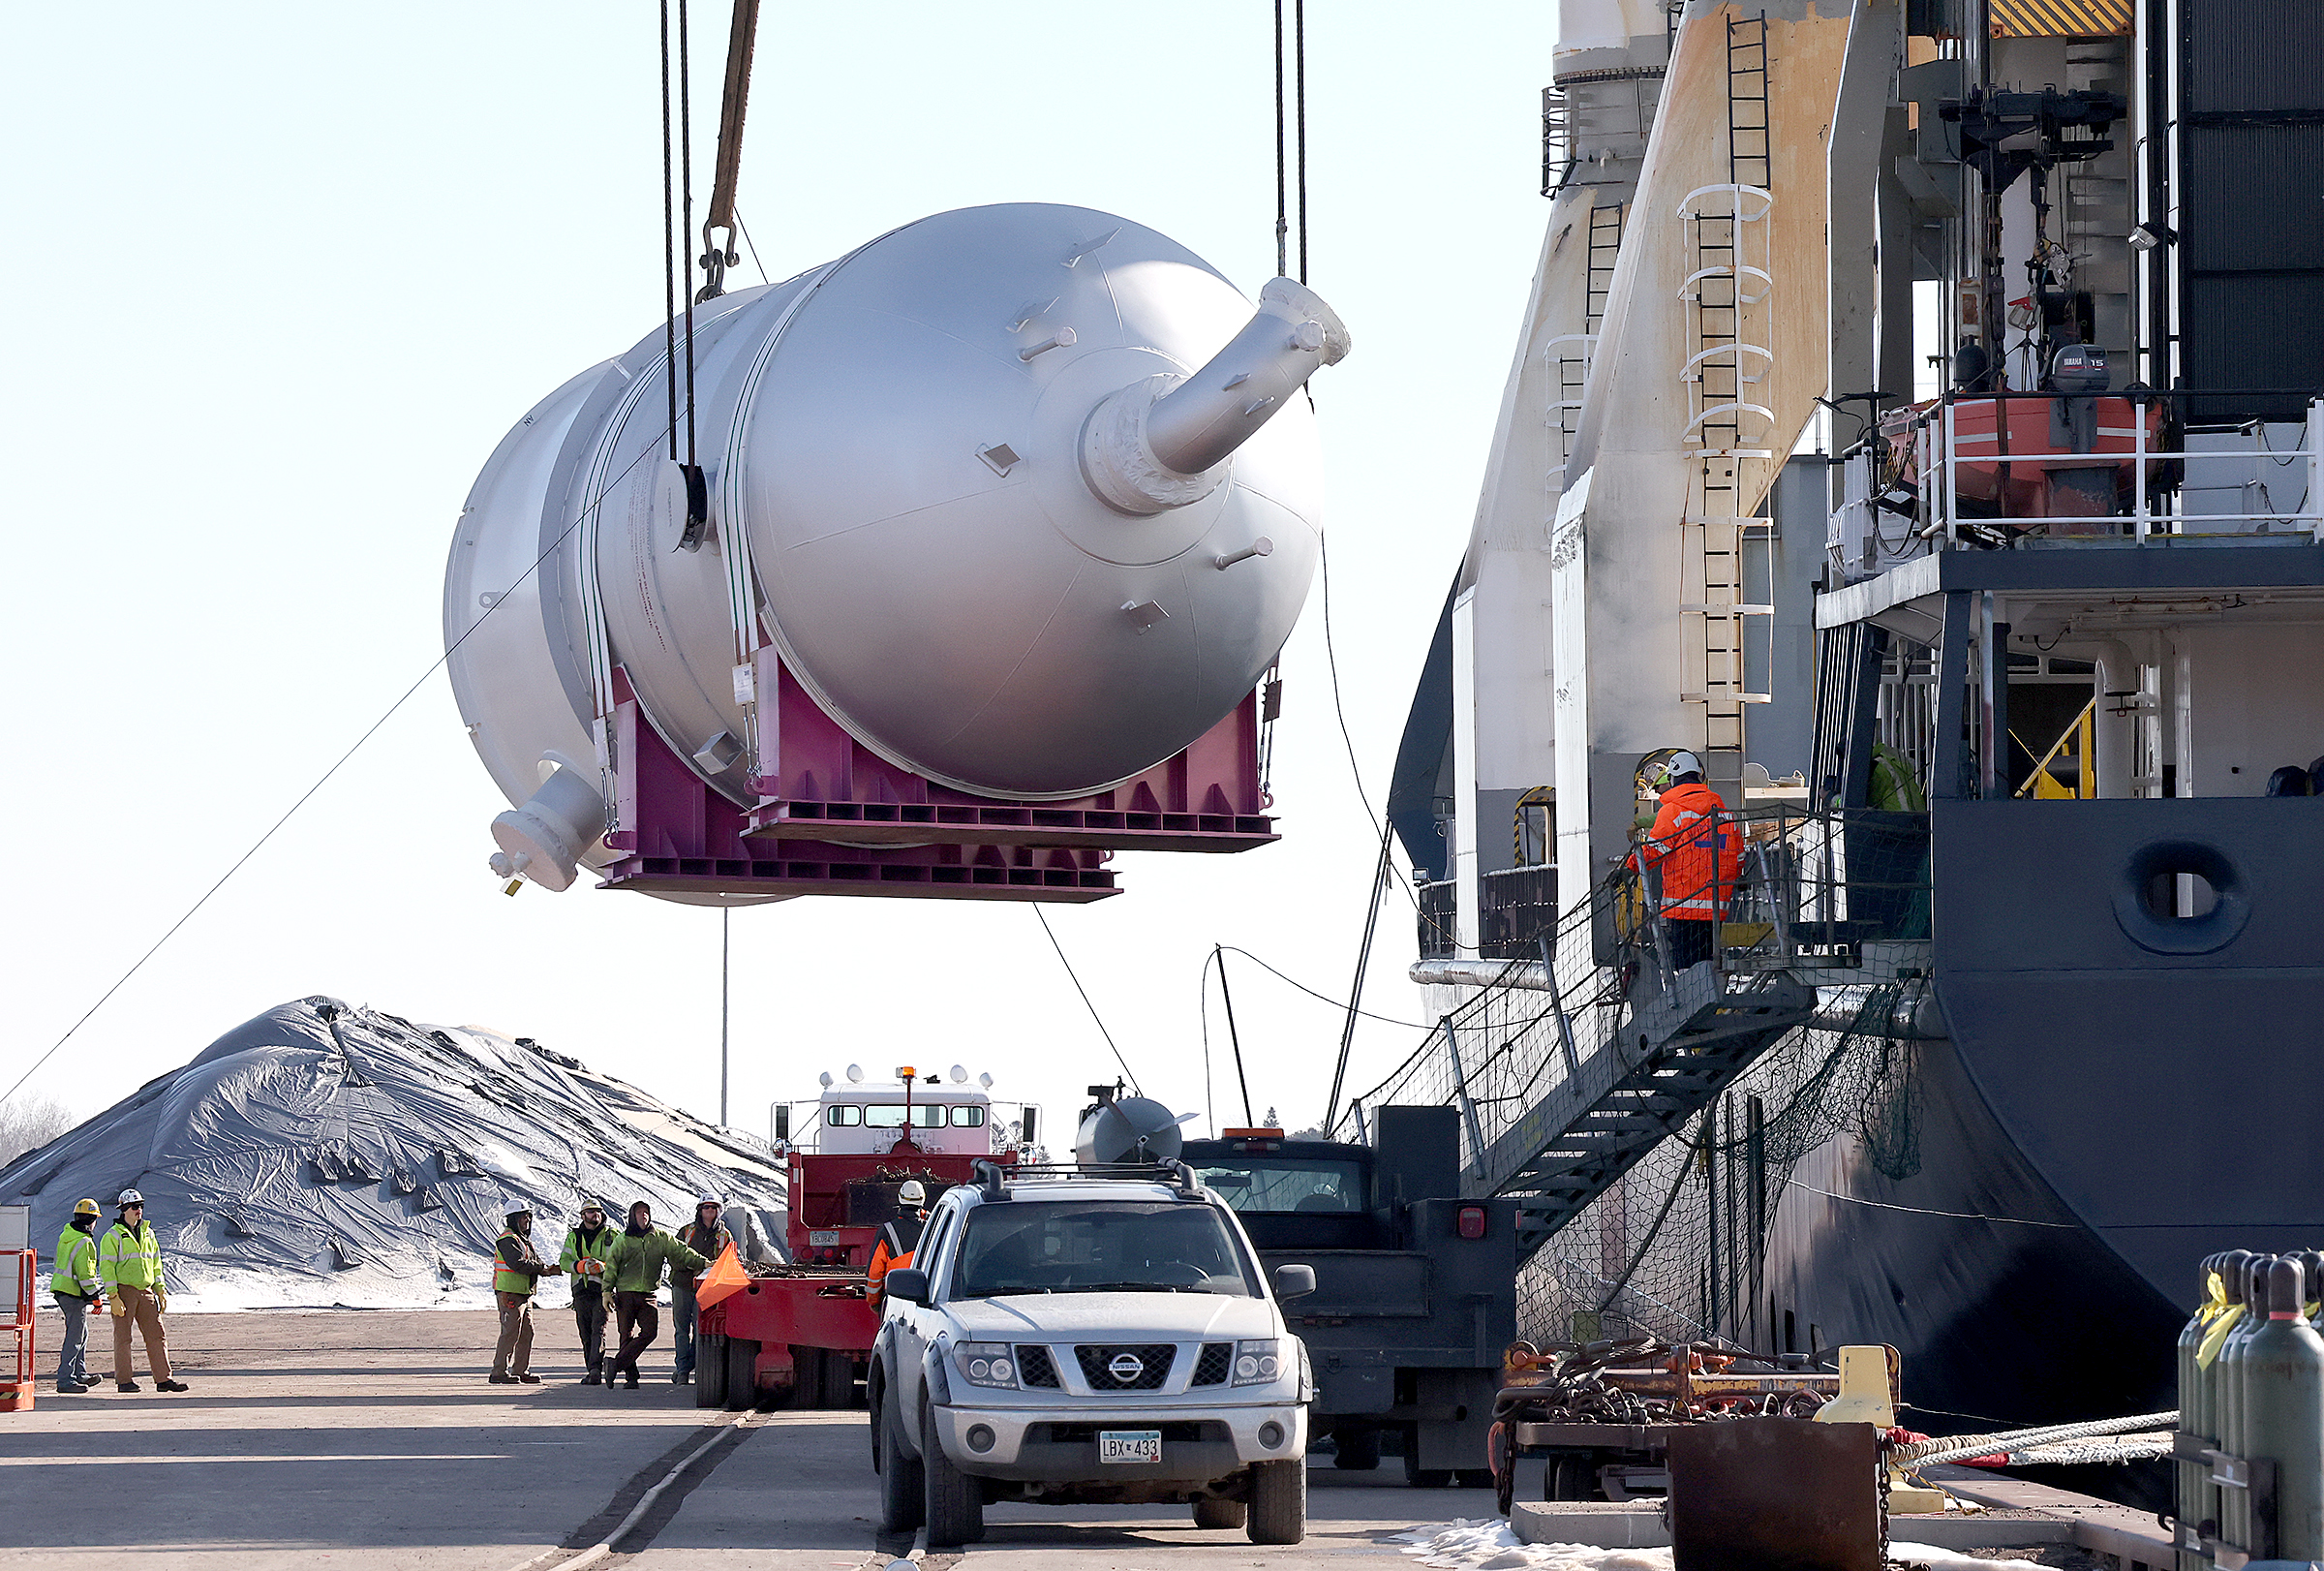
位於美國明尼蘇達州的杜魯斯-蘇必利爾港(Duluth-Superior),曾於20世紀上半葉高居全美第二大港口,如今已滑落至前20名末段。港口執行總監Kevin Beardsley坦言:「每一項貨運類別都在下滑,但地平線上仍有轉機。」 港口年產值逾16億美元,支撐7,000個就業機會,擁有22座碼頭與2個入口。
貨運結構高度集中,鐵礦砂、穀物、石灰石、煤炭、鹽、水泥等非危險散裝物資佔比高達九成。然而去(2024)年鐵礦砂運量銳減約250萬噸,主因加拿大Sault Ste. Marie的煉鋼廠從高爐轉為電弧爐製程,加上美加關稅爭端導致市場動盪。煤炭運量更從2008年的2,200萬噸暴跌至去年的470萬噸,今年預估僅剩50萬噸,Superior Midwest Energy Terminal即將關閉為主因。
港口正積極爭取聯邦資金推進現代化,2029年將啟動造價3,830萬美元的碼頭重建工程,航運署已挹注2,750萬美元補助。Blatnik Bridge重建工程將解除貨運重量限制,提升物流流暢度。儘管傳統大宗物資萎縮,但風力發電機葉片等再生能源設備正成為高價值新興貨種。
杜魯斯港的困境,本質上是一場美加地緣政治角力、全球綠色鋼鐵轉型與基礎建設老化的三重結構性危機交織的縮影。
第一重衝突:美加貿易戰的不確定性重創投資信心。 Beardsley直言:「與加拿大的貿易戰令人不安,正直接衝擊我們的港口。」加拿大是五大湖區最重要的貿易夥伴,鐵礦砂從加拿大產地經杜魯斯港輸往美國煉鋼廠,構成傳統供應鏈核心。總統川普反覆無常的關稅政策與加拿大總理的政治博弈,讓航運業者無所適從。Juel精準點出投資僵局:「若你是港務業者,面對原料成本可能突然翻倍,很難拍板投入數千萬美元建設新設施。」這種政策不確定性已實質凍結整個產業的資本支出。
第二重衝突:綠能轉型重塑鋼鐵供應鏈版圖。 加拿大Sault Ste. Marie的煉鋼廠從高爐轉為電弧爐,意味著對高品鐵礦砂需求大幅縮減。這並非單一事件,而是全球鋼鐵業去碳化的縮影。傳統煉鋼需要大量鐵礦砂與冶金煤,但電弧爐主要使用廢鋼與直接還原鐵,對杜魯斯港這類傳統散裝港口形成結構性衝擊。250萬噸鐵礦砂消失,等同每年蒸發數艘大型散裝貨輪的運量。
第三重衝突:基礎建設老化與聯邦資金的政治博弈。 美國港口現代化高度仰賴Port Infrastructure Development Program等聯邦補助,2,750萬美元的碼頭撥款固然及時,但面對數十年累積的設施老化問題,仍屬杯水車薪。Blatnik Bridge承載重量限制直接限制重件運輸潛力,而政治週期性的撥款節奏,使港口無法進行長期戰略規劃。
這三重矛盾的交會點,在於港口被迫在「維持傳統大宗物資運量」與「佈局高價值新型貨種」之間進行痛苦的戰略轉型。最大受損方是依賴傳統裝卸作業的基層勞工與地方經濟;潛在受益者則是掌握綠能設備物流能力的營運商與鄰近競爭港口。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
杜魯斯港的命運將取決於三大變數的互動作用:美加關稅走向、全球綠色鋼鐵轉型節奏、以及聯邦基建投資的持續性。比對歷史,杜魯斯港在20世紀上半葉的輝煌建立在美國工業化與五大湖鋼鐵帶的鼎盛之上,其後隨著美國製造業外移與能源結構轉型而衰退。今日的運量下滑,正是這場長達數十年結構性調整的最新一頁。
面對杜魯斯港揭示的結構性挑戰,產業決策者與投資人應採取雙軌並進的策略:
01 起因觸發:加拿大煉鋼廠從高爐轉為電弧爐,加上美加關稅爭端導致鐵礦砂需求驟降
02 一階傳導:杜魯斯港鐵礦砂年運量銳減250萬噸,煤炭運量從2,200萬噸崩跌至50萬噸
03 二階擴散:五大湖區港務業者資本支出凍結,傳統裝卸勞工面臨就業結構性衝擊
04 跨域外溢:北美鋼鐵與建材供應鏈重新配置,部分鐵礦砂流向歐亞市場尋找出路
05 政策反應:聯邦政府以2,750萬美元Port Infrastructure Development Program補助啟動碼頭重建,Blatnik Bridge重建工程同步推進
06 宏觀終局:北美內陸物流體系從「重量導向」轉向「價值導向」,港口功能重新定義,五大湖區經濟版圖迎來綠能轉型下的二戰後最大規模結構調整
因果網路圖譜 4 節點
可拖曳節點 · 點兩下開啟文章
歐洲玉米樞紐告急:黑海糧道斷鏈的深度危機
歐盟為填補 2,000 萬噸玉米缺口大舉轉向美國採購,美國穀物出口量與出口港運能需求同步攀升,然杜魯斯-蘇必利爾港因鐵礦砂與煤炭萎縮、穀物運量受加拿大關稅與煉鋼轉型衝擊而下滑,凸顯北美糧食出口供應鏈正面臨重構壓力,反映替代來源的物流瓶頸。
CN鐵路攜手TGM啟用伊利諾最大穀物環線:北美糧食運銷典範轉移
杜魯斯-蘇必利爾港因鐵礦砂與煤炭運量崩跌而衰退,凸顯北美大宗散裝運輸重心正由五大湖內河航運轉向鐵路直運墨西哥灣,伊利諾州南部成為新的糧食走廊樞紐。
英國小鎮加油站都更案縮影:低碳轉型壓力下的社區角力與商業妥協
杜魯斯港積極爭取聯邦資金推進現代化並納入風電設備等綠能新興貨種,反映北美運輸與能源基礎設施低碳轉型的宏觀進程,與英國地方加油站轉型為電動車充電節點共享同一能源轉型主軸。
加拿大聯邦裁員逾2.3萬人 財政監察機構示警公共服務轉型陣痛
加拿大聯邦精簡非戰略部門人力,凸顯北美供應鏈重組背景下傳統大宗物資(鐵礦砂、煤炭)需求萎縮,與杜魯斯港運量下滑及聯邦資金轉向港口現代化碼頭重建的資源再分配方向相互呼應