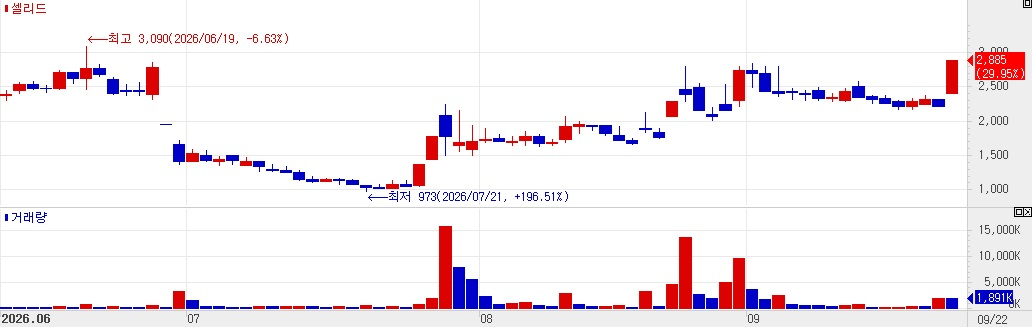
南韓生技類股近期掀起一波經營權變更(M&A)交易熱潮,包括Cellid、BlueMtec等中小型生技公司相繼宣布控制權易手,主因為Inventera等專業投資人入主。
這波易主潮凸顯南韓生技中小型企業正面臨估值修正與結構洗牌。根據業界觀察,韓國二線生技企業因研發週期長、現金流不穩定,在KOSDAQ生技指數持續震盪下,成為私募基金與戰略投資人眼中具吸引力的併購標的。
Inventera透過協議受讓或公開收購方式取得經營權,目標在於整頓研發管線、優化資本配置,並為日後處分或重新包裝上市鋪路。Cellid作為聚焦免疫細胞治療的開發商,BlueMtec則為醫療器材與診斷試劑供應商,兩者技術底蘊與商業化階段各異,卻同樣成為易主對象,顯示市場資金正加速流向具備明確技術門檻的生技標的。
本事件本質屬於企業資本結構重組,並非傳統意義上的敵意收購或政策利益角力,因此不宜以政商陰謀論框架過度詮釋。應從南韓生技產業的歷史演進脈絡與結構性挑戰切入理解。
南韓KOSDAQ生技板塊自2010年代中期以來,憑藉政府研發補貼與生技特區政策快速膨脹,孕育超過兩百餘家掛牌企業。然而,多數中小型生技公司缺乏自主營收能力,長期依賴增資與政府補助維生,形成所謂「K-bio泡沫」的結構性問題。當2018至2020年政府逐步收緊補助、加上全球生技估值修正,這些企業股價大幅回落,交易量萎縮與大股東退出意願升高,為併購創造了絕佳的進場時點。
從技術演進角度觀察,Cellid的免疫細胞治療屬於精準醫療次世代技術,需要長期臨床試驗與龐大資金;BlueMtec的體外診斷試劑則受惠於後疫情時代對篩檢能力的持續需求。Inventera的入主反映專業買家正運用資本手段,將分散的研發資產進行重新組合,目標是創造規模化平台效益並提高未來出場的估值空間。
更深層的結構性意涵在於,南韓生技產業正從過去「廣撒網式」的補助經濟,轉向「資本紀律化」階段。經營權易手不僅是股權移轉,更代表研發決策權、商業化路徑與資本支出的全面重組,將影響後續幾年韓國生技產業的競爭力重塑。
對比歷史重大事件,可參考2014至2016年日本JASDAQ生技板塊的併購整合潮,當時多檔中小型生技股被產業整合者收購,最終約三成標的下市整併,七成轉型為穩定收益導向的醫療服務公司。南韓當前局勢在結構上類似,但因政府仍維持部分補助,短期內下市比例可能較低。
01 起因觸發(KOSDAQ生技指數估值修正,輔助政策退場)
02 一階傳導(中小型生技股大股東退出,Inventera進場協議受讓)
03 二階擴散(Cellid、BlueMtec經營權變更,研發管線整併啟動)
04 宏觀終局(南韓K-bio板塊從廣撒網式補助經濟,轉向資本紀律化的結構性重組)
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章