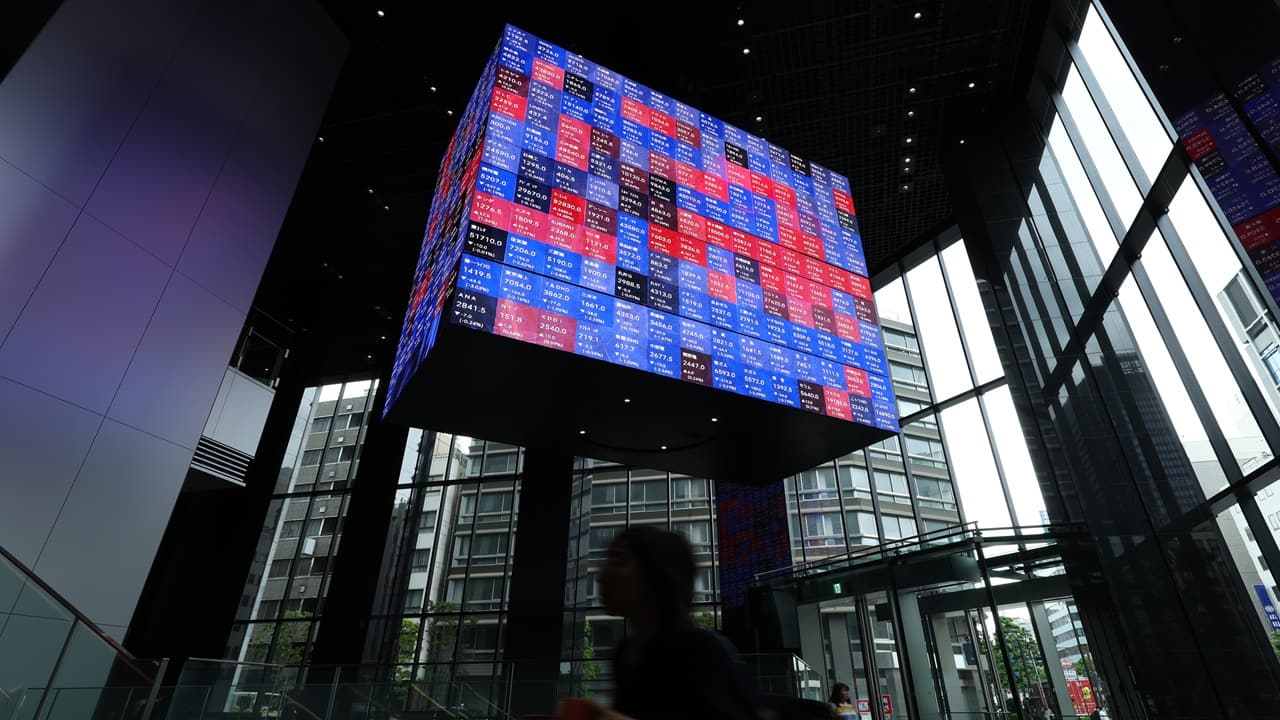
歷經三日「白銀週」連假後,東京股市於24日重新開盤,日經225指數早盤強勢反彈 1.8%,收在 66,167.25 點,然而東證一部 Topix 指數僅小幅上漲 0.2%,收在 4,097.42 點,兩大指數走勢出現明顯分化。
這波漲幅主要由 AI 相關晶片股帶動,包括 IC 載板大廠 Ibiden 與無晶圓廠半導體商 Socionext 均躋身日經 225 漲幅榜前段班;反觀軟體類股如 Baycurrent 與 Recruit Holdings 走勢疲弱。在 Topix 方面,電子與機械類股領漲,金融與服務類股則逆勢下挫。
市場風險方面,日圓兌美元匯率持續在 158 附近高檔震盪,加上日本 10 年期公債殖利率早盤飆升 8 個基點至 3.055%,創波段新高。在全球 AI 題材持續發燒之際,高利率環境正為日本股市的補漲行情埋下不確定變數。
這場東京股市的補漲行情,本質上是全球 AI 資本浪潮與日本總體經濟結構性壓力之間的一場多空對決,並非單純的政商利益角力,而是總體經濟、貨幣政策與科技產業週期三方力量交織的縮影。
第一、全球 AI 題材的追趕效應:在日本連休期間,Meta 推出新一代 AI 代理工具的初步成功訊號,加上阿里巴巴揭露號稱「中國最強 AI 晶片」的處理器,讓全球 AI 投資熱潮再升溫。那斯達克 100 指數於週二創歷史新高,即便週三因通膨疑慮回落,日本半導體類股仍享有「遲到補漲」的戰略紅利。
第二、日本在半導體供應鏈中的關鍵定位:iFast Financial 資深分析師胡悠指出,日本半導體材料供應商的廣泛布局,使其能充分受惠於 AI 題材。特別是 Ibiden 這類 IC 載板廠商,將隨 AI 半導體複雜度提升與先進封裝需求增加而受惠最深。這代表日本在全球 AI 硬體生態系中,正從過去「失落的三十年」邊緣角色,重新取得不可取代的戰略節點地位。
第三、總體經濟的三重壓力:然而歡欣背後暗潮洶湧。首先,日圓貶值至 158 兌一美元,逼近日本當局干預底線,日銀雖於上週將政策利率升至 1.25%,但美日利差仍大,日圓弱勢格局難以根本扭轉。其次,日本 10 年期公債殖利率飆至 3.055%,反映市場對日本國債信用的重新定價;最後,長短期利差(殖利率曲線)趨於平坦化,將壓縮日本銀行股的淨利息收入空間。
第四、地緣風險外溢效應:美伊緊張關係升溫推升油價,加上美國經濟數據強於預期,市場對聯準會延後降息、甚至重啟升息循環的預期升溫,導致全球長端利率同步走高。這場「通膨再起 vs. AI 生產力革命」的敘事對決,將決定未來半年全球資產價格的最終走向。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對標 2000 年網路泡沫與 1980 年代日本資產泡沫的歷史經驗,當前台股、日股與全球 AI 題材的互動作用,正處於一個高度敏感的戰略轉折點。以下就未來 6 至 12 個月,提出三種情境預測:
面對當前 AI 題材與總經壓力的多空交織,投資人與決策者應採取以下分層行動:
01 起因觸發:Meta AI 代理初步成功與阿里巴巴發表中國最強 AI 晶片,點燃全球 AI 投資熱潮,那斯達克 100 創歷史新高
02 一階傳導:日本半導體材料與 IC 載板類股(如 Ibiden、Socionext)成為東京股市補漲行情的核心驅動力
03 二階擴散:美伊緊張升溫推升油價,美國經濟數據強勁重燃通膨疑慮,全球長端殖利率同步飆升
04 三階深化:日本 10 年期公債殖利率衝破 3% 心理關卡,日銀升息至 1.25% 強化政策正常化預期
05 結構性衝擊:日圓貶至 158 兌一美元高點,長短期利差收窄壓縮銀行業獲利,Topix 金融類股逆勢下挫
06 宏觀終局:全球資產配置重新定價「AI 生產力紅利」與「高利率環境」的多空對決,日本從失落三十年邊緣重回全球供應鏈關鍵節點
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。