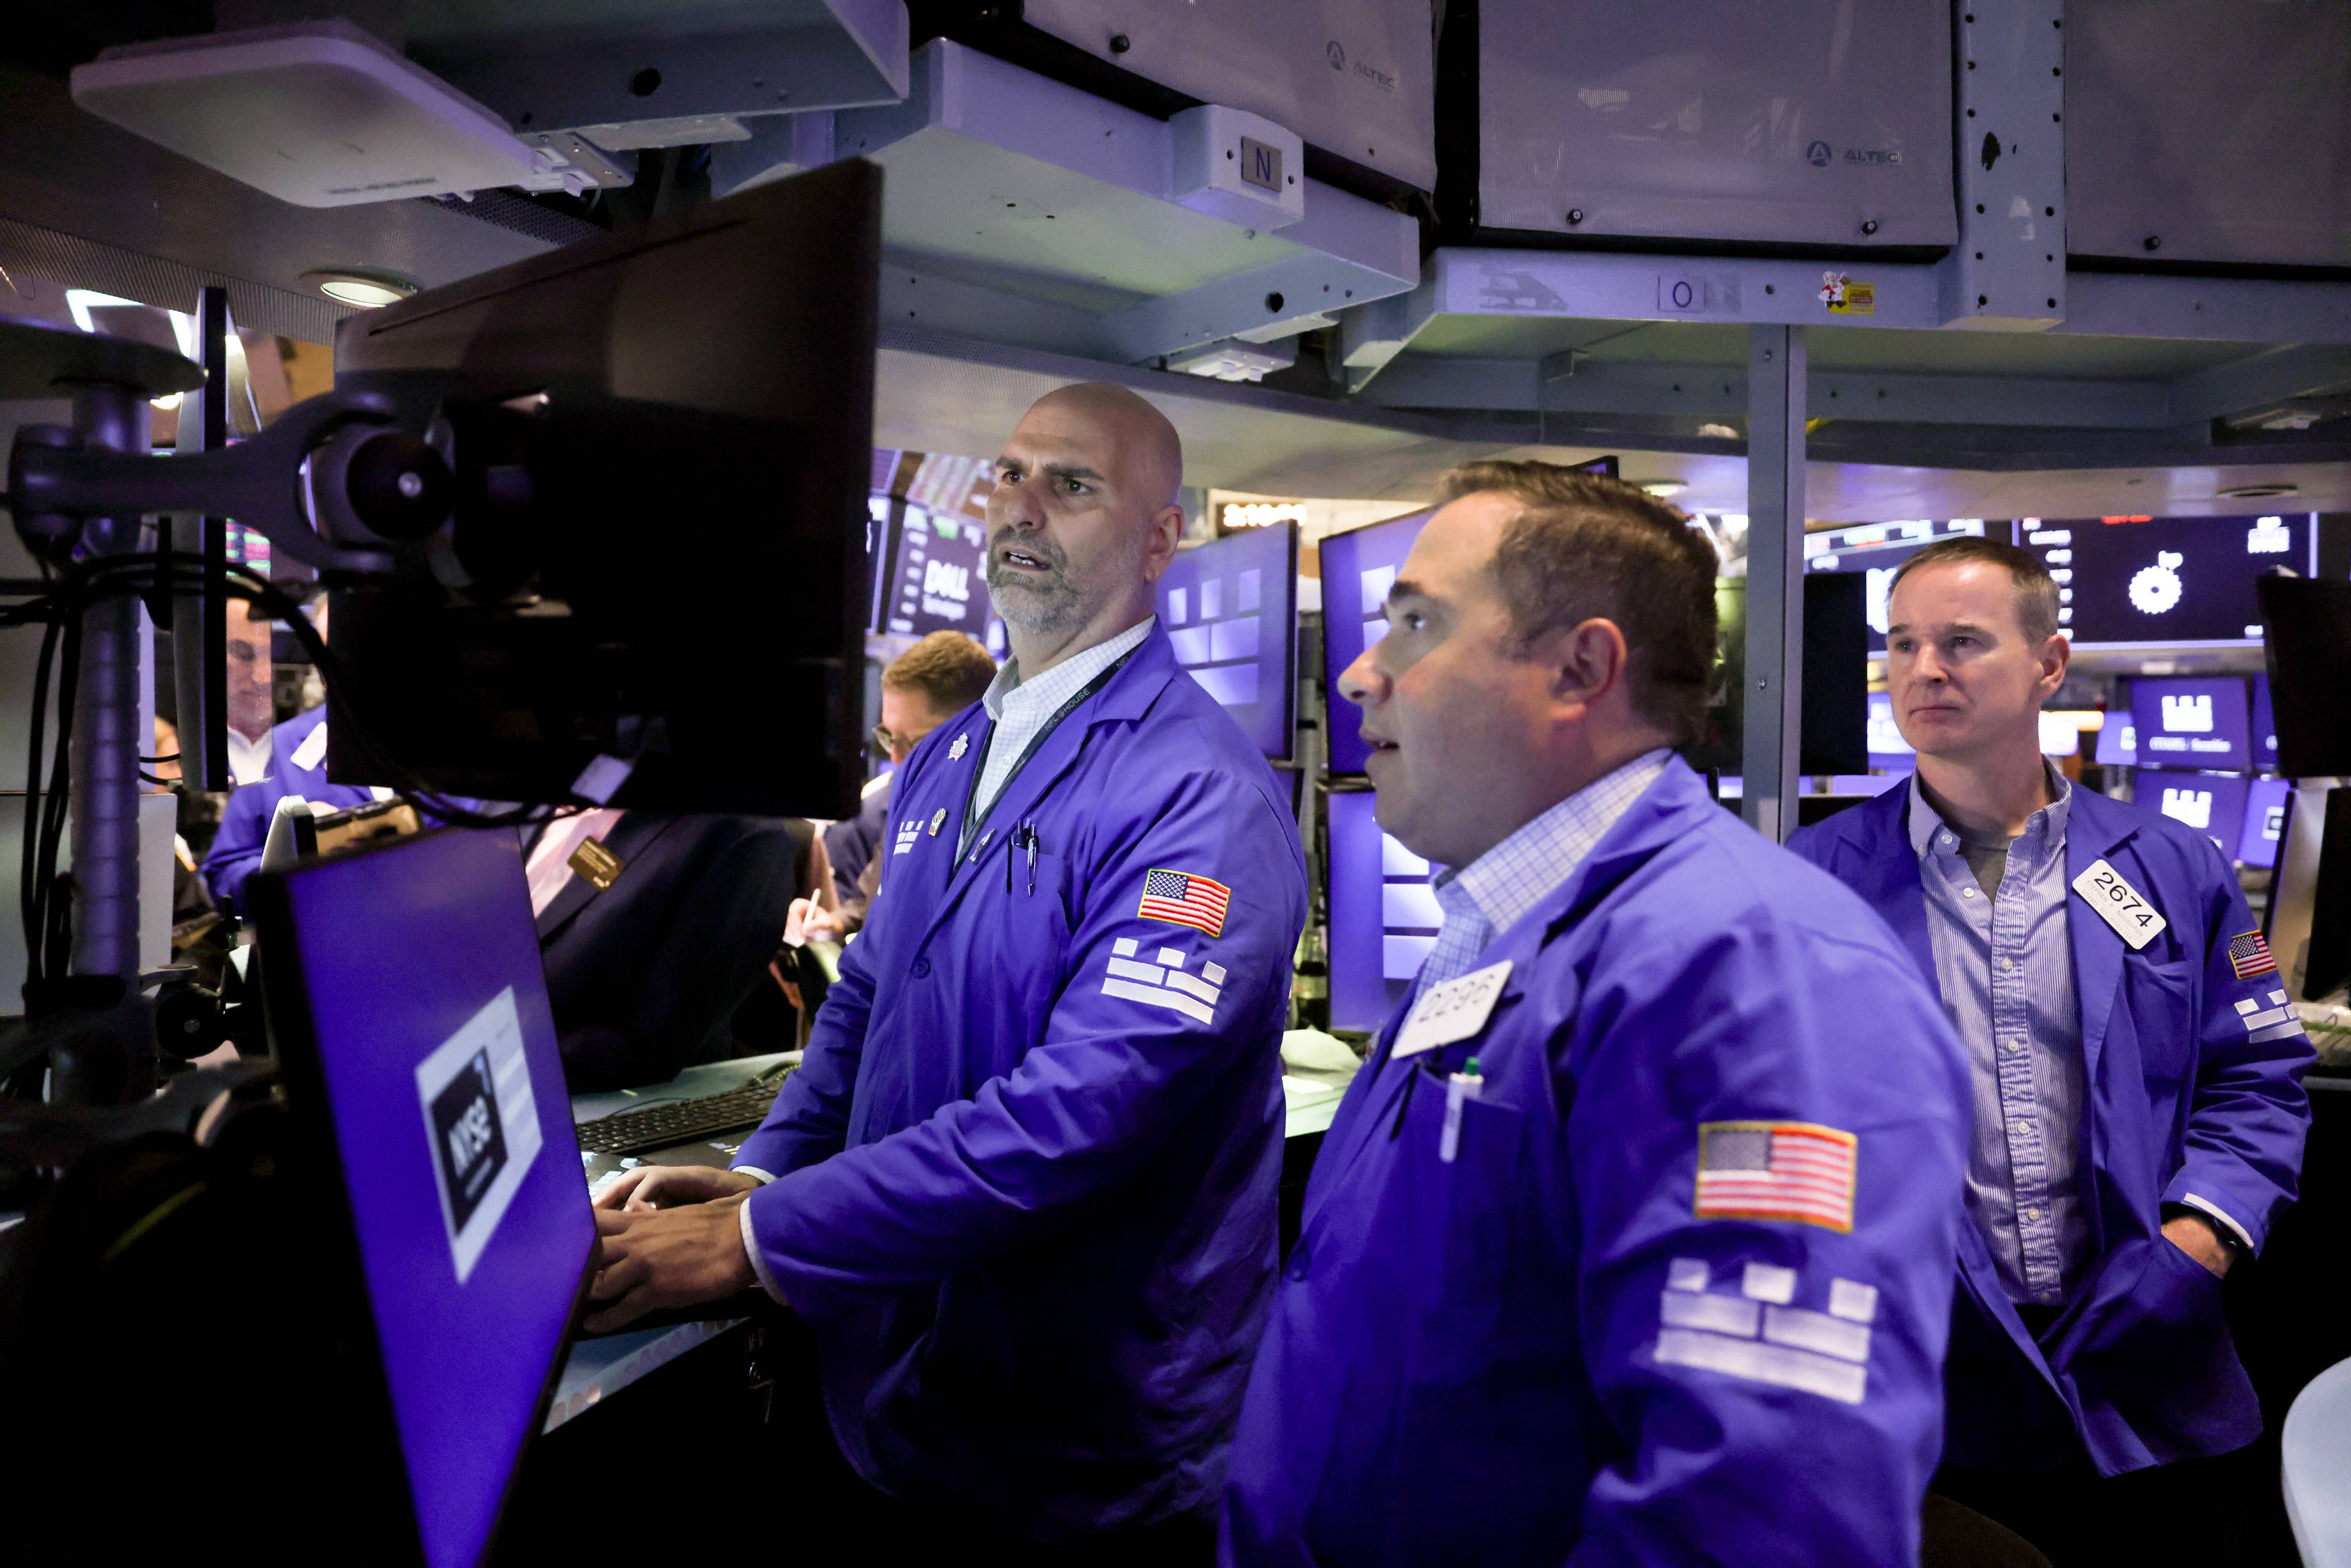
美股那斯達克指數近期再度改寫歷史新高,科技股當週強勢領漲大盤,但市場環境極度詭譎:國際油價仍持穩於每桶 90 美元上方、美國 10 年期公債殖利率逼近 5% 心理關卡、聯邦準備體系(Fed)升息循環尚未畫下句點。Hennion and Walsh 資產管理公司總裁兼執行長 Kevin Mahn 明確指出,這是一個比預期更為強勁的多頭市場,投資人正持續攀爬那面「憂慮之牆」(Wall of Worry)。
針對聯準會最新一次 25 個基點的升息決策,Mahn 拋出震撼彈:他認為聯準會兩週或兩個月後將會回頭承認「升息是一個錯誤」(that was a mistake)。他嚴詞質疑,僅僅 25 個基點的升息,既無法緩解中東地緣緊張、重新開啟荷莫茲海峽的航運通道,也無法有效壓低國際油價。
儘管聯準會的點陣圖(Dot Plot)預測明年將不再升息亦不降息,但 Mahn 認為,若中期選舉後地緣政治風險降溫、通膨數據持續放緩,首次降息時點極可能提前至明年初,這將為美股注入額外的順風。
這場財經對談的核心衝突,並非單純的政黨惡鬥或企業壟斷,而是「貨幣政策正當性」與「實體經濟結構性通膨壓力」之間的深度斷裂。聯準會試圖以傳統的利率工具,解決本質上由地緣政治(伊朗緊張關係、荷莫茲海峽封鎖風險)與能源供給衝擊所引發的物價壓力,這在金融專家眼中已構成「工具錯置」(Policy Tool Mismatch)的經典案例。
從歷史背景脈絡來審視,聯準會在 2026 年仍維持升息步調,實屬罕見。一般而言,當 10 年期公債殖利率逼近 5% 時,實體經濟的融資成本已對消費與企業投資產生實質抑制作用。Kevin Mahn 點出關鍵矛盾:當核心 CPI 預測能在明年自然回落至 2.5%,聯準會憑什麼認定此刻還需要緊縮貨幣? 這暴露出央行內部對於「通膨黏性」的判斷,與市場實際感受存在嚴重落差。
更深層的結構性矛盾在於資金流向的嚴重錯位。AI 基礎建設預估投入資金極為龐大——高盛(Goldman Sachs)預估今年企業在 AI 相關基建支出將突破 1 兆美元,而輝達(NVIDIA)執行長黃仁勳(Jensen Huang)更預估至 2030 年底將達 3 至 4 兆美元。然而,這股龐大的資本支出尚未實際落地轉化為營收回報,造成了金融市場的「預支繁榮」與企業實質獲利之間的時間落差。
此外,大型製藥企業正面臨毀滅性的「專利懸崖」(Patent Cliff)。Mahn 揭露了一項驚人數據:未來數年內,高達 200 款藥物將失去專利保護,其中 69 款屬於年銷售額逾 10 億美元的重磅藥物(Blockbuster Drugs)。這迫使輝瑞(Pfizer)、默克(Merck)等大藥廠必須透過併購小型生技公司來填補營收缺口,這也是他點名 Individual Therapeutics(IMTV)與 Aloe Gene 等小型生技股的核心戰略邏輯。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧歷史,1994 年與 2018 年的「升息末期市場恐慌」殷鑑不遠,當時聯準會皆因過度緊縮而導致殖利率曲線倒掛,最終被迫緊急轉向。目前的市場環境與這兩段歷史有極高的相似性。以下將推演未來 12 個月最可能發生的三種情境:
面對詭譎多變的 2026 年末至 2027 年初金融環境,投資人應摒棄猜測市場時機的迷思,採取「跟著鈔票走」(Follow The Money)的紀律化配置策略。以下提供三項具備高度可操作性的核心建議:
01 起因觸發(聯準會升息 25 個基點與中東地緣政治衝突加劇油價壓力)
02 一階傳導(10 年期公債殖利率逼近 5%,債券資產價格大幅修正)
03 二階擴散(市政債券與投資等級債吸引避險資金,股債配置出現結構性轉變)
04 三階衝擊(大型製藥企業面臨專利懸崖,加速併購中小型生技公司填補營收缺口)
05 四階擴散(AI 基礎建設資本支出推升電力、水資源與重電設備需求,引發供應鏈瓶頸)
06 宏觀終局(貨幣政策與實體經濟脫鉤,金融市場迎來劇烈重估與典範轉移)
因果網路圖譜 7 節點
可拖曳節點 · 點兩下開啟文章
Fed重啟升息循環:沃許時代下的通膨防禦戰與市場典範轉移
聯準會重啟升息循環推升美債殖利率逼近5%,資金成本走高同時引發美股多空論戰,市場質疑此升息為政策誤判,並預期通膨降溫後將提前轉向降息。
新加坡股市承壓開盤:亞洲金融門戶的多空博弈與轉折訊號
聯準會升息循環未結束、美10年期殖利率逼近5%,使亞洲新興市場資金流向轉趨觀望,直接造成新加坡海峽時報指數面臨下檔壓力
亞股多頭逆襲:日韓領軍飆漲,地緣油價與聯準會利率拉鋸成最大變數
聯準會升息循環與油價持穩90美元上方所形成的「憂慮之牆」,直接壓抑全球資金風險偏好,使亞股動能高度仰賴美股那斯達克領漲與就業數據等單一利多支撐,形成目標文章所述風險資產樂觀、利率憂慮並存的矛盾格局。
瑞士股市溫和收紅:製藥巨頭撐盤背後的全球資金避險佈局
Fed升息循環未結束、10年期殖利率逼近5%,使全球避險資金轉向瑞士法郎與SMI製藥防禦性資產,推升阿爾卑斯資產的避險買盤
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。