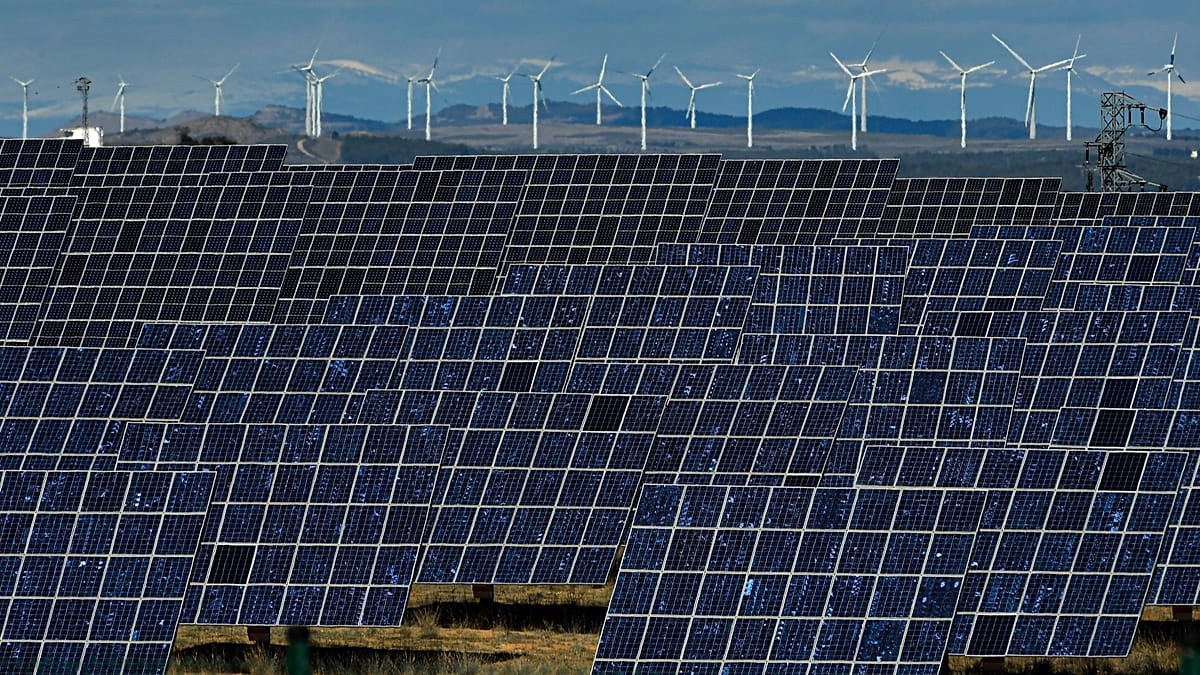
歐盟統計局最新數據揭示歐洲能源轉型正遭遇結構性逆風。2026年第二季,歐盟超過半數(54.1%)電力來自再生能源,較年微幅下滑0.2個百分點,看似平穩的數字背後卻是發電結構的嚴重扭曲。太陽光電雖佔再生能源發電量41.6%,較年大幅躍升,但總體再生能源發電量僅成長2.8%,不敵天然氣發電3.9%的增幅。
更令能源分析師憂心的是,歐盟總發電量年增3.2%的情況下,天然氣發電占比仍逆勢小幅成長0.1%,佔比維持13.3%。這顯示即便再生能源跨過50%門檻,天然氣仍扮演「備援電力」的關鍵角色,並未真正退場。
國別差異同樣懸殊。拉脫維亞以97.7%綠電占比居首,丹麥94.3%、克羅埃西亞92.2%緊隨其後;反觀斯洛伐克僅19.8%、捷克20.9%、馬爾他24.5%,東歐與地中海小國的能源轉型進度嚴重落後。
這場能源角力的本質,並非單純的環保與產業之爭,而是極端氣候、地緣政治與電網基礎設施脆弱性三重共振的深層結構性危機。表面上,歐盟誓言擺脫對外能源依賴並加速減碳,但現實是再生能源的「間歇性本質」與天然氣的「可調度特性」之間存在難以調和的矛盾。
戰略貿易流向與供應鏈依賴度
HS 2711資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸
歐盟能源轉型正站在歷史的十字路口。2026年Q2的數據已成為一記響亮的警鐘:再生能源裝置量的增長,並不等於碳排放的線性下降。以下為未來12至24個月的三種可能發展情境:
歷史鏡鑒值得深思:1970年代石油危機曾讓歐洲誓言擺脫化石燃料,但行動遲緩導致30年間反覆依賴中東與俄羅斯天然氣。本次伊朗戰爭再次敲響警鐘,歐洲能否真正記取教訓,取決於是否願意在儲能、電網與氫能基礎建設上進行「戰略級投資」。
面對歐洲能源結構的深層矛盾與氣候變遷的雙重衝擊,產業領袖與政策制定者應採取以下戰略行動:
最高優先級戰略建議:這場再生能源占比倒退0.2個百分點的「微觀警訊」,實質上是歐洲能源體系結構性脆弱的「宏觀縮影」。能源轉型已不再是「裝置競賽」,而是「系統整合競賽」——儲能、電網與氫能基礎建設的速度,將決定歐盟能否在2030年前真正擺脫化石燃料的戰略綑綁。
01 起因觸發:2026年Q2歐盟再生能源占比微降至54.1%,太陽光電佔比躍升至41.6%,但天然氣發電反增3.9%
02 一階傳導:極端乾旱重創阿爾卑斯山水力發電(奧地利僅達51%正常值),電網被迫啟動天然氣備援
03 二階擴散:歐洲電力批發市場價格波動加劇,中東歐國家因綠電占比偏低承受電價上漲壓力
04 三階外溢:CBAM碳關稅啟動後,高碳排產業面臨競爭力衝擊,歐盟內部能源富國與貧國鴻溝擴大
05 宏觀終局:歐盟2030年減排目標達成機率下修,全球能源轉型典範可能從「歐洲模式」轉向「中東與亞洲綠氫出口模式」
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章