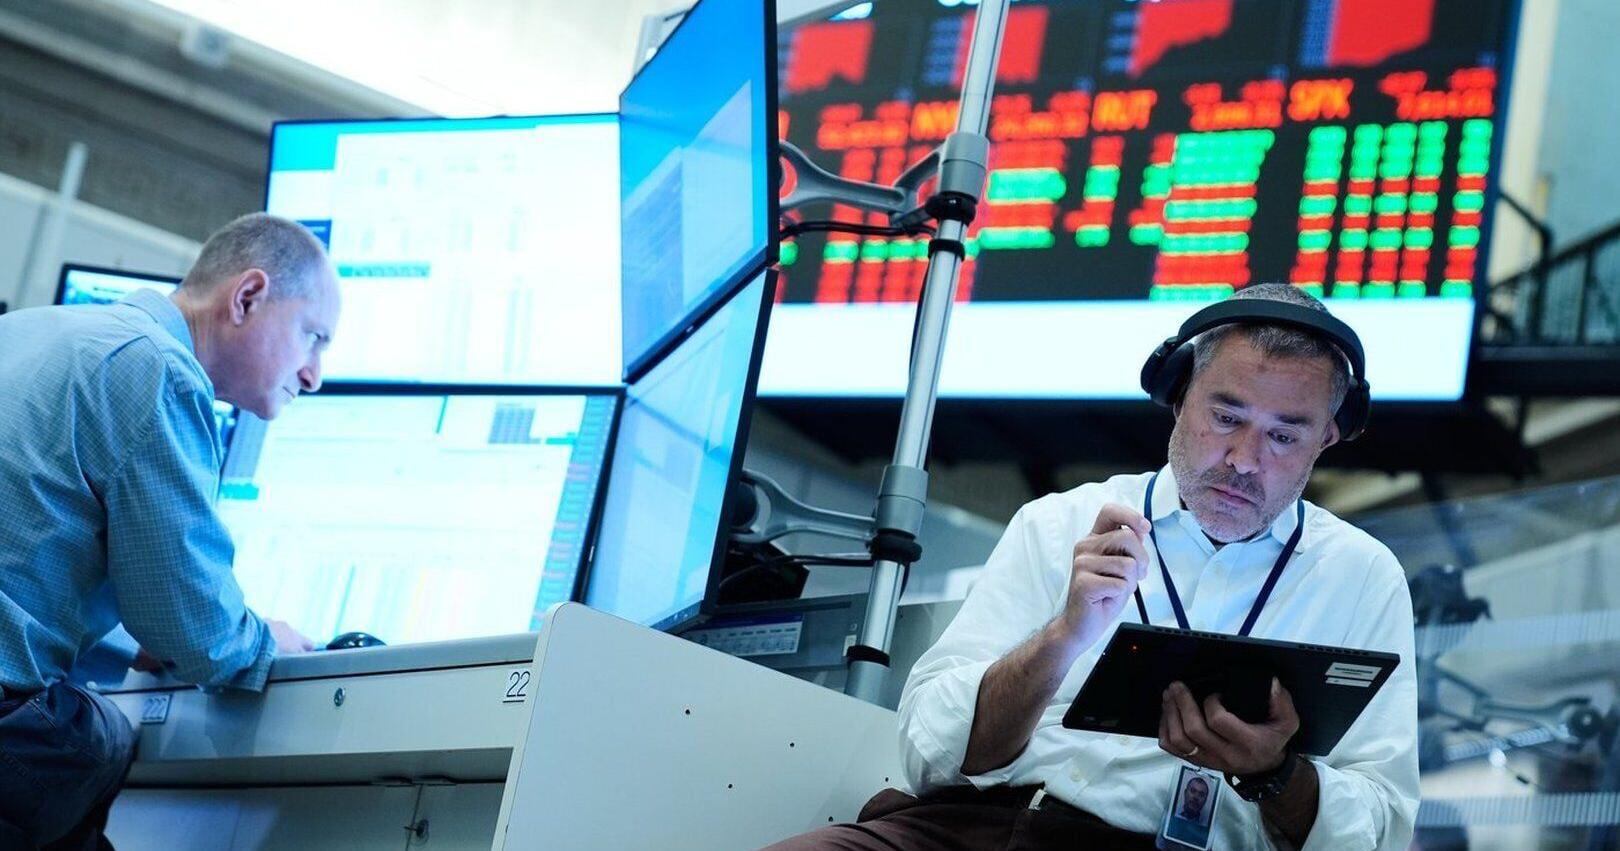
亞洲主要股市於最新交易日呈現高度分歧的盤整格局,東京、上海、首爾等區域樞紐指數各自受到油價波動、美國公債殖利率走勢與本幣匯率變化等三重外生變數的交叉拉扯。市場參與者密切關注國際原油期貨在亞洲盤的動向,由於中東地緣緊張與 OPEC+ 產量配額爭議未歇,布蘭特與西德州原油價格維持高檔震盪,直接衝擊高度依賴進口能源的印度、印尼與南韓等亞洲淨進口經濟體。
與此同時,美國十年期公債殖利率在 4.3% 關卡附近反覆測試,反映聯準會利率政策路徑的不確定性,導致國際熱錢在美債避險與亞股風險性資產之間快速輪動。匯率端,日圓兌美元持續在 156 關卡附近承壓,引發日本財務省口頭干預警告;韓元、新台幣與人民幣則在美元強勢陰影下同步走弱,形成亞幣全面貶值的結構性壓力。亞洲新興市場資金外流風險再度升溫,外資在權值股與科技股呈現拋售態勢,但內需消費與能源類股獲得防禦性買盤支撐。
此事件表面上為亞股的例行震盪報導,實則深刻映照出全球金融體系正經歷一場「三軸連動」的多空角力,背後牽涉聯準會、各國央行、主權基金與跨國對沖基金之間的巨額資本博弈。
第一重矛盾:聯準會利率政策 vs. 亞洲新興市場資產估值壓力。 美國十年期公債殖利率居高不下,使亞洲高估值科技股面臨折現率上升的系統性壓力。持有亞股的全球機構投資者被迫重新評估風險溢酬,要求更高的殖利率補償,這與亞洲企業的基本面復甦力道相互拉扯。
第二重矛盾:能源安全與通膨傳導。 中東地緣風險推升油價,對日本、南韓、印度等「石油淨進口國」形成嚴重的經常帳逆差壓力。這些國家的央行被迫在外匯存底捍衛本幣與刺激經濟之間進行痛苦的權衡,部分國家甚至需要在降息救經濟與升息抗通膨間走鋼索。
第三重矛盾:強勢美元下的亞幣貶值螺旋。 美元指數的強勢不僅侵蝕亞洲國家的購買力,更使得以美元計價的外債負擔加重,可能進一步引發主權信評調降的負向循環。
從受益者與受損方來看,最大受益者為美國能源出口商與美元資產持有者,包括華爾街大型投行與中東主權基金;最大受損方則是亞洲新興市場的能源進口國與仰賴外資流入的科技出口產業鏈。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照 1997 年亞洲金融風暴、2008 年全球金融海嘯、2015 年人民幣重貶衝擊以及 2022 年聯準會暴力升價等歷史重大事件,可以發現當美元、美債殖利率與油價形成「三高齊發」的格局時,亞洲新興市場往往會出現系統性的資金外流與估值修正壓力。以下預測未來 6 至 12 個月可能出現的三種關鍵情境:
面對亞股的震盪盤整與全球三軸連動的複雜變數,投資人與決策者應採取以下精準的行動配置建議:
01 起因觸發:聯準會利率政策不確定與中東地緣風險升溫
02 一階傳導:亞洲股市出現估值修正與板塊輪動加速
03 三階擴散:亞幣貶值壓力升溫與進口通膨惡化
04 宏觀終局:全球資金回流美元資產,亞洲新興市場迎來結構性資產重配置
跨事件因果網路圖譜 8 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
全球升息循環啟動:油價衝擊推升印度央行75至100基點緊縮風險
油價高檔震盪、美債殖利率走高與亞幣貶值的三軸連動,直接衝擊印度等亞洲能源淨進口國的經常帳與通膨壓力,是印度央行面臨75至100基點升息壓力的全球資金環境背景
印度股多頭續攻:國防軍工與綠能整併雙引擎點火
布蘭特原油高檔震盪與亞幣貶值壓力直接影響印度等能源淨進口國股市表現,技術派以油價能否守穩100美元作為Nifty反彈關鍵變數,凸顯能源成本與匯率對印度股市的傳導鏈
美國區域經濟新藍圖出爐:六大產業鎖定未來成長引擎
美國十年期公債殖利率於4.3%關卡反覆測試、聯準會降息預期大幅後退,推升融資成本與不確定性,使地方政府與企業被迫放棄被動等待聯邦注資,轉而主動鎖定再生能源、生技醫材等利基產業以建立防禦性聚落,呼應目標報告「主動精準鎖定」的戰略轉向。
國油氣探再推進:馬來西亞上游戰略佈局深度解析
全球能源巨擘轉向「價值極大化」成本紀律、削減資本支出,與亞洲股市因油價高檔震盪承受輸入性通膨壓力,構成同一後疫情時代能源板塊的防禦性收縮主軸
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。