AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

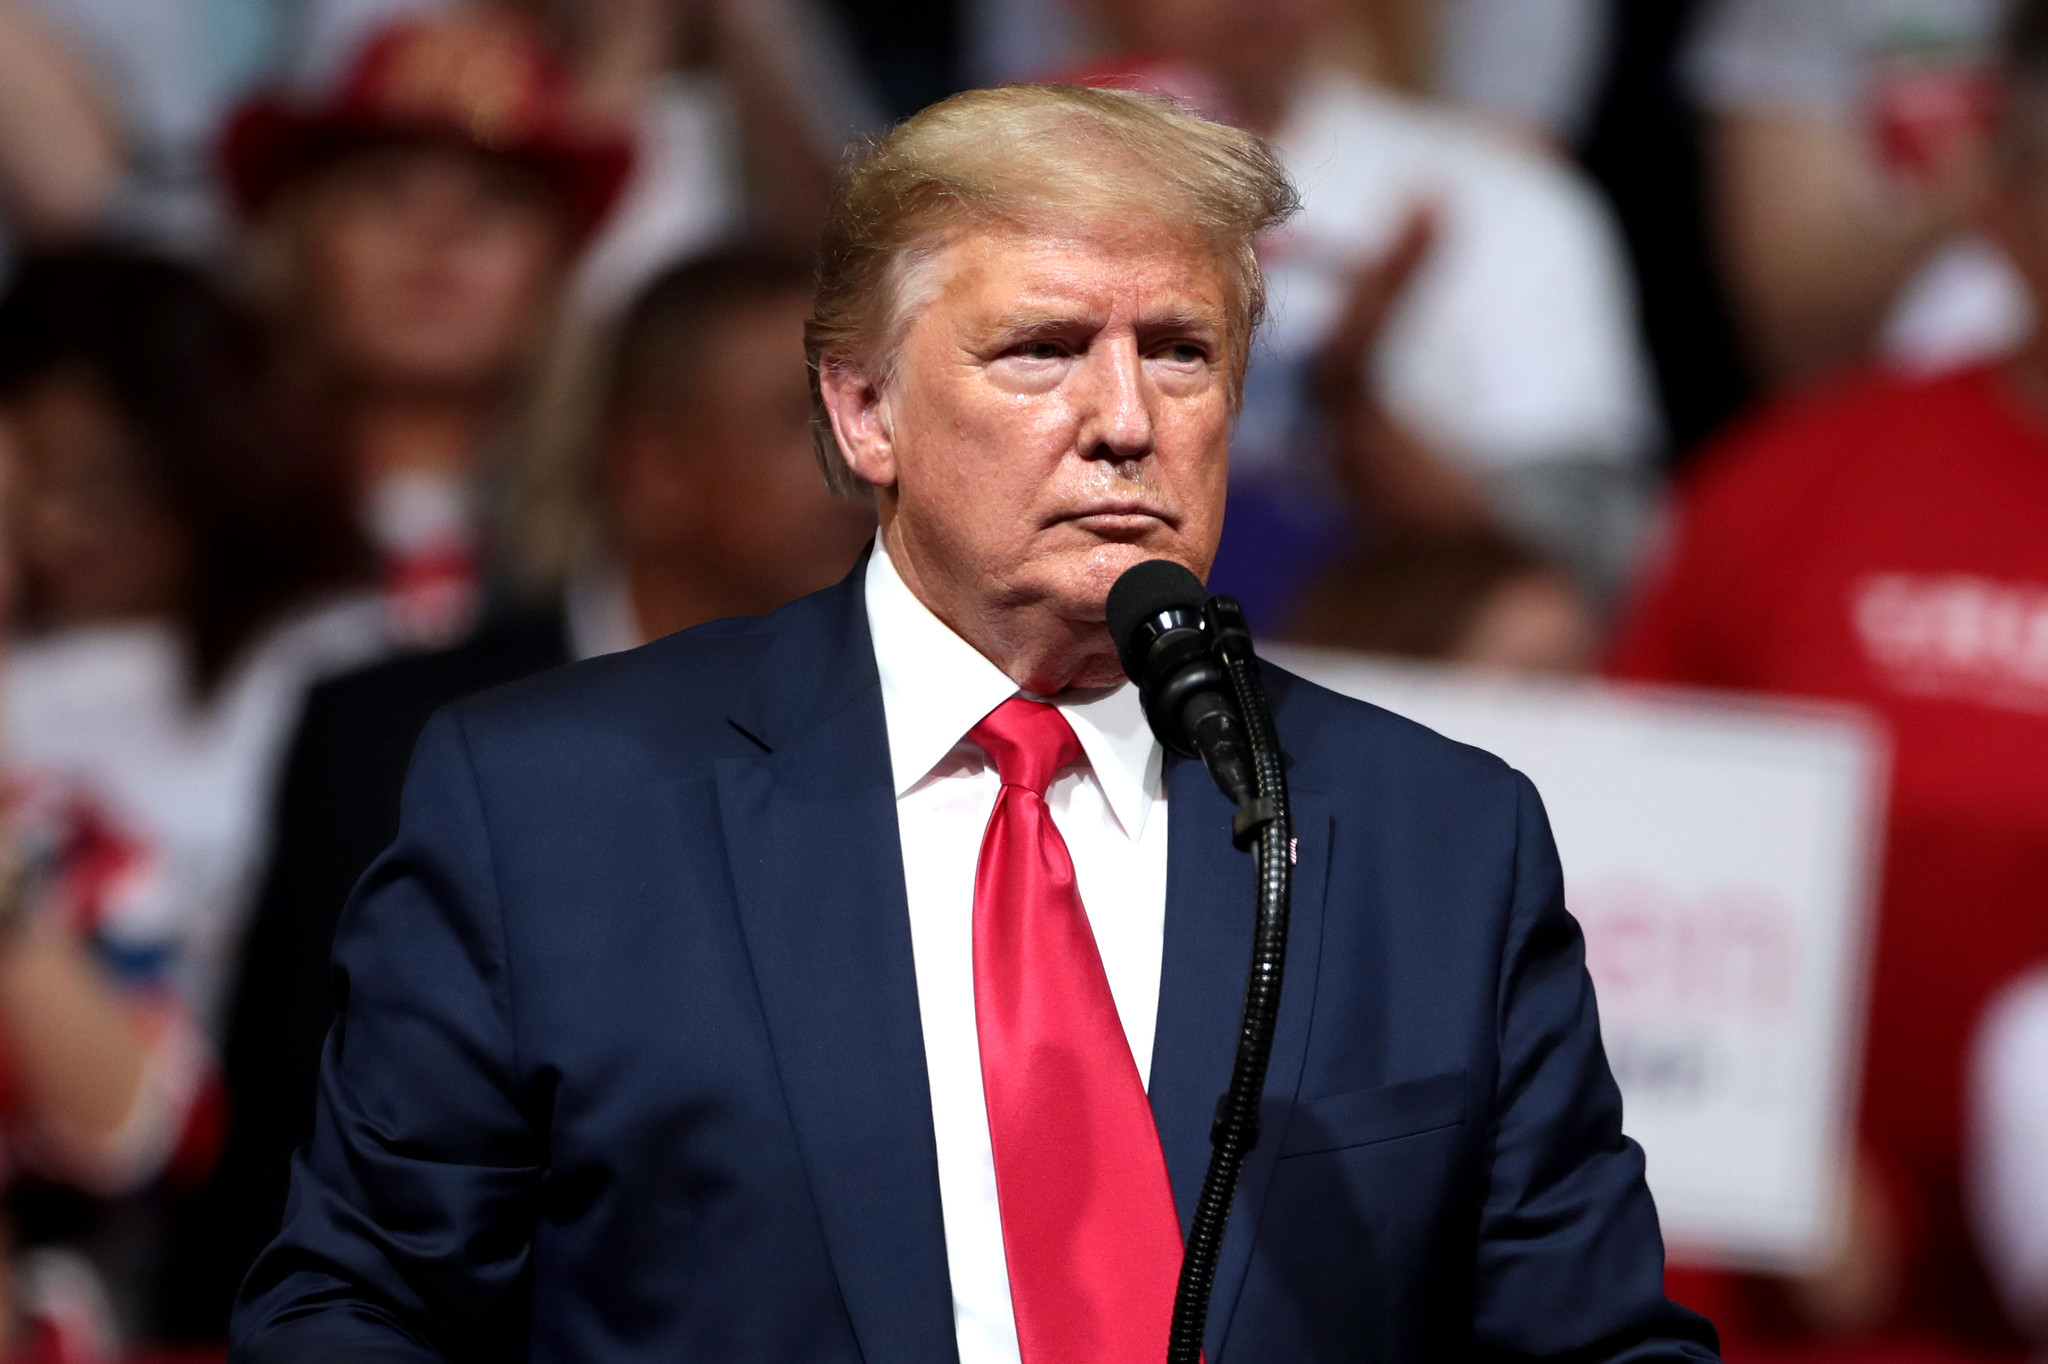
民調示警:川普支持度跌至2018年谷底,共和黨期中選舉面臨結構性逆風
國際地緣

民調示警:川普支持度跌至2018年谷底,共和黨期中選舉面臨結構性逆風

#美國政治 #期中選舉 #川普效應 #選戰民調 #共和黨
就緒
聲線:
倍速:
字級:
核心事實

根據國際商業時報(IBTimes)報導,最新民調顯示美國總統川普的整體支持度已跌破2018年中期選舉前的歷史低點,對共和黨的選戰結構形成嚴峻挑戰。 此次民調結果出爐的時間點極為敏感,正值美國政壇為2026年期中選舉進行前期動員與資源配置的關鍵時刻。

川普目前的負面評價淨值(負評減去好評)已超越其首任期2018年的水準,當年共和黨在期中選舉中痛失眾議院多數席位,被視為現代美國總統「期中選舉魔咒」的典型案例。如今民調再度示警,意味著歷史可能重演,甚至出現更不利的結局。

對共和黨而言,這不僅是單一民調的警訊,更是選民對執政黨不滿情緒的結構性訊號。民調涵蓋範圍包括經濟、移民、外交及通膨等多項議題,其中通膨與生活成本高居選民不滿榜首,這對執政黨的期中選舉表現構成直接且致命的威脅。

🔥 背景脈絡與利益角力

這場民調風暴的本質,並非單純的數字起伏,而是美國社會深層裂痕在政治光譜上的具體投射。 從歷史脈絡觀察,美國總統在首任期中選舉平均失去26席眾議員,川普2018年已屬於結構性挫敗,如今支持度更低,代表共和黨正面臨比當年更險峻的政治地形。

核心矛盾可從三個層面解析:

1.
經濟治理與選民感受的斷裂:執政黨主打經濟強勁與GDP成長,但通膨、住房成本與日常物價持續侵蝕中產階級的實質購買力。選民「體感經濟」與官方數據之間的落差,是民調數字崩跌的根源。
2.
移民與關稅政策的政治成本:強硬的移民驅逐政策與保護主義關稅,雖鞏固基本盤,卻擴大了溫和派與獨立選民的疏離感,使共和黨在都會區與獨立選民集中區的得票基礎遭到侵蝕。
3.
MAGA基本盤與共和黨傳統建制的內部張力:川普主導的民粹路線與部分溫和派共和黨議員的選區利益產生摩擦,導致黨內資源難以集中,選戰策略陷入分裂。

從利益角力角度切入,最大受損方為共和黨全國委員會及仰賴選舉資金的搖擺州議員候選人。 相反地,民主黨在募款動員與基層組織上可望迎來結構性利多。然而,更深層的觀察是:無論哪一黨勝出,美國政治極化、國會僵局與政策不確定性,將持續成為全球市場的結構性風險來源。

🎯 各界影響評估
💻 產業與技術
美國政治不確定性升高,恐直接衝擊科技產業的監管環境與供應鏈決策。 關稅政策反覆與移民簽證緊縮,使半導體、AI與新創企業面臨人才招募與硬體成本雙重壓力,長期將迫使企業加速供應鏈多元化佈局。
📈 市場與投資
民調逆風預示財政刺激政策動能減弱,國會分裂機率升高,美元資產面臨估值重估風險。 投資人應降低對政策紅利的依賴預期,轉向防禦性資產配置,並密切關注期中選舉結果對利率路徑與稅改政策的實質影響。
🛒 民眾與社會
通膨與生活成本高居選民不滿榜首,意味著終端物價壓力短期內難以緩解。 進口關稅的轉嫁效應將持續推升民生用品與電子產品售價,中低收入家庭的可支配所得將進一步遭到壓縮,抑制整體消費動能。
🔮 歷史借鏡與未來展望

對比2018年共和黨失去眾議院的歷史經驗,並結合當前民調數據與政治光譜移動趨勢,可預判以下三種情境:

1.
基準情境(機率約55%:共和黨在期中選舉中失去眾議院多席,但勉強保住參議院,形成分裂國會。這將導致法案推動陷入僵局,內部黨派路線之爭加劇,使行政團隊更依賴行政命令與法規監管手段施政。
2.
極端風險情境(機率約25%:民調持續惡化並外溢至參議院選戰,共和黨同時失去參眾兩院控制權。這將引發憲政層級的權力制衡危機,包括預算案遭否決、彈劾壓力升高,甚至影響最高法院人事布局,市場將劇烈波動。
3.
轉折突破情境(機率約20%:執政團隊迅速調整政策敘事,以經濟成就與反通膨成果重新鞏固中間選民支持,扭轉選戰頹勢並守住國會多數。此情境需搭配重大政策事件(如聯準會降息啟動或通膨數據急降)才有可能實現。

總體而言,無論結果如何,2026年期中選舉將是定義美國未來四年政策走向的關鍵節點,其外溢效應將深遠影響全球供應鏈重組、貨幣政策路徑與地緣戰略布局。

💡 總結與決策建議
1.
即時避險策略:投資人應在選前3至6個月內降低對政策敏感型產業(如乾淨能源、電動車、半導體補貼概念股)的曝險,並增加防禦性資產如黃金與短天期公債的配置比重,以應對國會分裂可能帶來的波動。
2.
中長期佈局:無論選舉結果如何,美國政治極化已成為結構性常態。企業應將「政策不確定性」內建為供應鏈與資本支出的常規變數,優先佈局跨國製造據點與自動化產線,以降低單一國家政策風險的衝擊。
3.
最高優先級建議:密切追蹤聯準會利率決策與通膨數據的交叉信號,這將是決定期中選舉結果與市場中期走向的核心宏觀變數,建議每季進行一次戰略情境壓力測試。
蝴蝶效應連鎖傳導 4 階連鎖
01 起因觸發

01 起因觸發:川普支持度跌破2018年低點,多項民調同步示警

🌊 02 一階傳導

02 一階傳導:共和黨期中選舉募款動能受阻,搖擺州選戰資源緊縮

💥 03 二階擴散

03 二階擴散:分裂國會預期升高,美股波動加劇,美元資產面臨重估

🌐 04 終局影響

04 宏觀終局:全球供應鏈與貨幣政策路徑不確定性升高,企業被迫加速脫鉤與多元化佈局

🔗

因果網路圖譜 2 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

🏠 首頁 🗺️ 地圖 🔒 登入