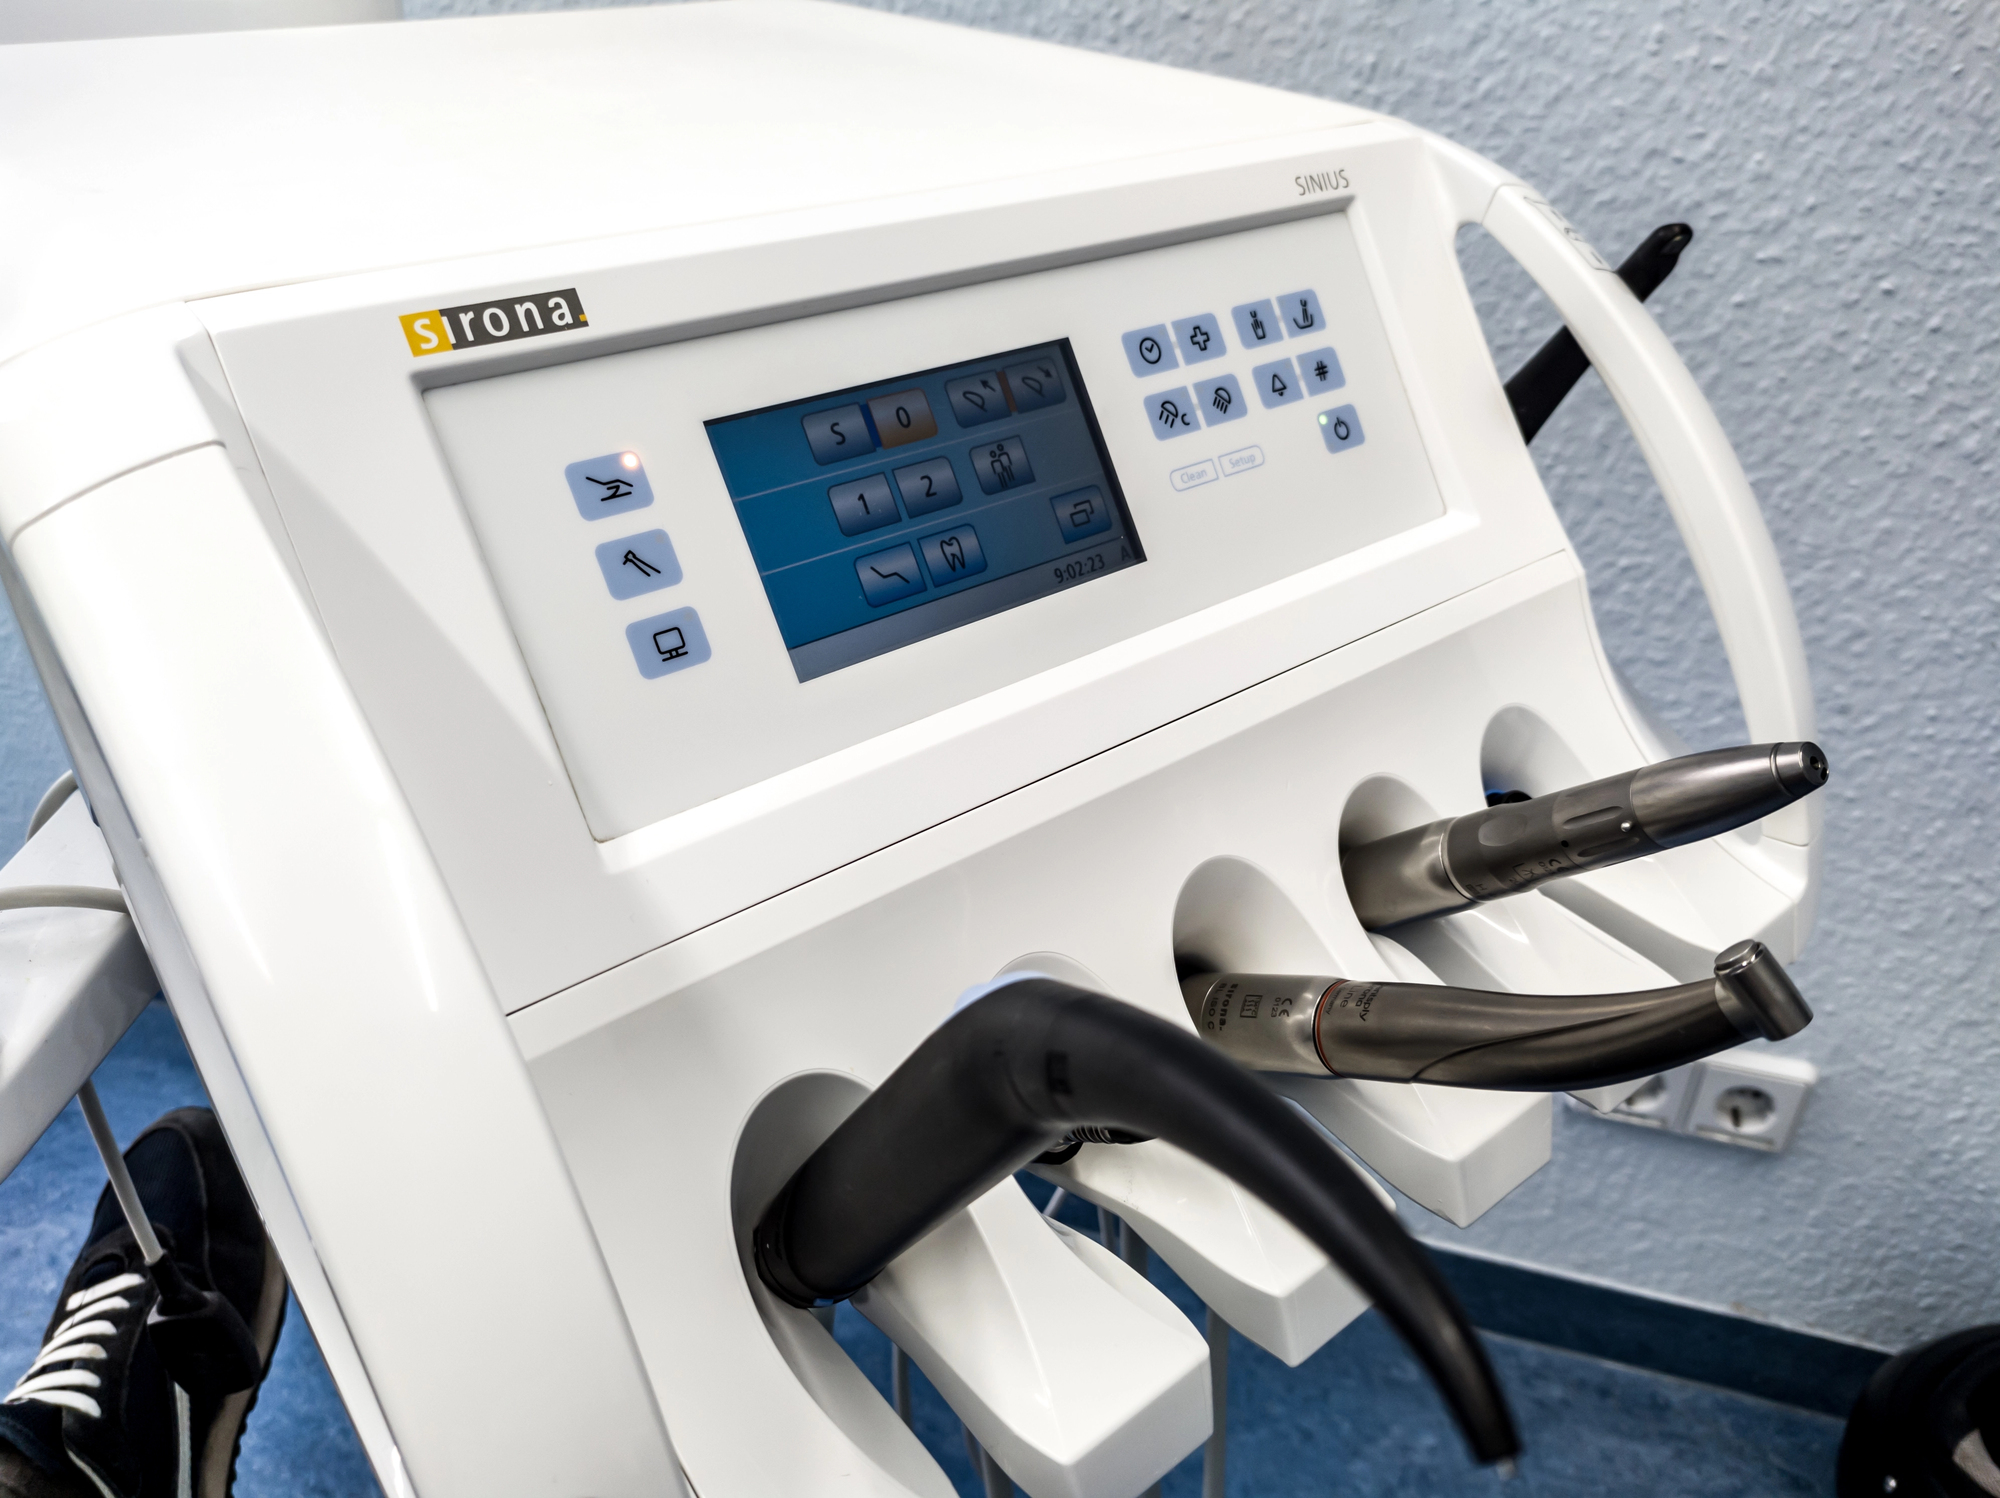
全球最大專業牙科產品製造商 Dentsply Sirona 於 2026 年第二季正式重返獲利,淨利達 3,700 萬美元(每股盈餘 0.18 美元),扭轉去年同期 4,500 萬美元的虧損局面。儘管淨營收年減 4.1% 至 8.98 億美元,有機基礎上更下滑 6.3%,反映大型牙科設備需求仍舊低迷,但毛利率顯著擴張至 54.9%(前年同期為 52.4%),營運現金流從 4,800 萬美元倍增至 9,900 萬美元,其中包含約 4,400 萬美元的關稅退款回貢。
公司將此成果歸功於「Return-to-Growth Action Plan」(重返成長行動方案),目標年度節省約 1.2 億美元成本。執行長 Dan Scavilla 表示 2026 年是「果斷行動之年」,在高優先級領域已取得實質進展。公司維持全年財測:營收 35 至 36 億美元、調整後每股盈餘 1.40 至 1.50 美元。對沖基金 Armistice Capital 將其視為醫療保健投資組合中相對獨特的醫材標的,與生技製藥形成互補。
本案本質為企業營運復甦與產業週期結構轉型的事件,並非地緣政治對抗或監管法規的零和博弈,因此本文不強加政商陰謀論,而從歷史背景、技術演進、資本支出週期與產業結構三個層面進行深度解構。
一、疫情前後資本支出錯位:被提前的需求與延後的購置
2020 至 2021 年疫情期間,各國政府大量注資、診所閒置時間迫使牙醫重新評估營運效率,掀起一波「診療椅、影像系統、椅旁研磨機(Cerec 同級設備)」的升級潮。這波購置行為本質上是將未來三至五年的資本支出提前到兩年內消化。當升級潮退場,2022 年下半年起整個產業進入資本支出寒冬,Dentsply Sirona 的設備業務因此重挫,連帶影響同業 Envista 與 Align Technology。
二、牙科雙軌經濟學:耗材穩定 vs. 設備週期
Dentsply Sirona 業務結構呈現明顯的二元性:
這種雙軌結構是 Dentsply Sirona 營收僅小幅下滑而非崩盤的關鍵原因,也是成本紀律能在營收收縮環境下轉化為獲利的根本基礎。
三、轉型紀律與管理層重組的實質內涵
Return-to-Growth Action Plan 並非單純的裁員縮編,而是涉及產品線整併(trimmed its product lineup)、管理層重塑(reshaped management)與營運現金流優化(存貨與應付帳款管理)。關稅退款 4,400 萬美元則是外部紅利,但公司能將這筆非經常性收益轉化為強化資產負債表的槓桿,反映現金流管理的成熟度。
對照歷史,Dentsply Sirona 的處境類似 2015 至 2017 年的工業巨人如 Honeywell 與 Emerson Electric,在終端需求週期低谷透過營運槓桿與紀律重塑,於營收尚未完全回升前率先恢復獲利能力,並在隨後 1 至 2 年內迎來估值重估。
1. 基準情境(機率約 55%):2026 下半年設備業務維持個位數衰退,但耗材業務與成本紀律持續支撐毛利率擴張至 55% 以上;2027 年隨融資成本回落與遞延需求釋放,設備業務重返低個位數成長,全年營收達成財測高標,股價進入 12 至 18 個月的估值修復期。
2. 極端風險情境(機率約 20%):若全球牙科診所倒閉潮擴大、保險給付結構持續惡化,加上關稅退款屬一次性收益,2027 年毛利率可能回落至 52% 至 53%,全年獲利再度承壓;同業 Envista 與 Align Technology 若同時發出獲利預警,將觸發整個牙科設備板塊的系統性下修。
3. 轉折突破情境(機率約 25%):若 AI 口腔掃描、數位齒雕列印與診所管理 SaaS 形成整合解決方案,Dentsply Sirona 可透過耗材綁定模式(razor-and-blade 模型)將設備從一次性資本財轉化為「入口產品」,徹底翻轉營收結構;此情境下三年內總營收年複合成長率可望回升至 5% 至 7%,毛利率站穩 57%。
01 起因觸發:疫情期間牙科診所將未來資本支出提前消化,2022年起進入購置寒冬
02 一階傳導:Dentsply Sirona 設備業務重挫,連帶 Envista、Align Technology 等同業同步承壓
03 二階擴散:醫材類股估值下修,生技/製藥類股成為機構投資人醫療保健組合的替代首選
04 三階擴散:牙科診所融資成本上升,延後設備升級,新技術(AI掃描、椅旁研磨)普及速度放緩
05 宏觀終局:2026下半年起若融資環境鬆綁,被壓抑的遞延需求將集中釋放,重塑全球牙科醫材供應鏈節奏
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。