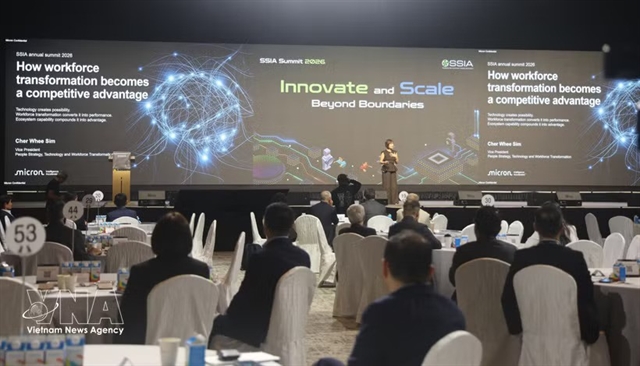
面對全球半導體人才嚴重短缺的結構性挑戰,越南與新加坡近期正式宣佈擴大在半導體人力培訓領域的合作規模。這項合作的戰略意義在於,雙方試圖整合新加坡在先進製程研發與高階工程教育的深厚底蘊,搭配越南充沛且成本具競爭力的理工青年勞動力,建構一個互補型的區域半導體人才生態系。
新加坡長期以來是東南亞半導體的「大腦中樞」,擁有格羅方德(GlobalFoundries)、聯電新加坡廠、恩智浦(NXP)、英飛凌(Infineon)等世界級晶圓廠聚落,但其本國勞動人口僅約 590 萬人,長期面臨工程師供給天花板。越南則坐擁近億人口的勞動紅利,近 5 年半導體出口年均成長率維持在兩位數水準,胡志明市與河內周邊已逐步形成後段封測(OSAT)聚落。
雙邊合作的具體形式預期將涵蓋:聯合學位課程、產學實習計畫、教師交流、認證互通機制,以及共享半導體潔淨室實作訓練設施。這也呼應東協(ASEAN)整體推動「數位經濟共同體 2025」框架下的人才流動倡議。
這起事件本質上並非傳統意義上的政治或軍事衝突,而是一場深層的「區域科技人才爭奪戰」,其背後折射出的是全球半導體供應鏈重組下的國家級戰略博弈。理解這場競合,必須從三條歷史脈絡切入:第一,2019 年日韓貿易戰凸顯半導體人才與設備的高度戰略敏感性;第二,2020 年起美中科技禁令驅動全球供應鏈「中國+1」與「友岸外包」(Friend-shoring)浪潮;第三,2022 年美國《晶片與科學法案》(CHIPS Act)引爆的全球半導體補貼大戰。
在這三條歷史軸線的交織下,越南與新加坡的合作展現出極為清晰的戰略邏輯。新加坡的企圖心在於:透過輸出教育訓練標準與認證體系,將自身從「區域半導體製造重鎮」進一步升級為「東南亞半導體知識樞紐」,避免在未來 10 年被馬來西亞(檳城封測重鎮)或印度(總理莫迪的 ISM 計畫)邊緣化。新加坡很清楚,光靠 12 吋晶圓廠硬體投資,無法確保長期競爭優勢,唯有掌控人才「養成的標準」與「流通的管道」,才能在全球半導體價值鏈中卡住高毛利的知識型服務位置。
越南的戰略盤算則更為務實。越南政府清楚認知到,目前吸引到的半導體外資多屬封測與低階封裝環節,毛利率遠不如前段晶圓製造與 IC 設計。因此,越南亟欲透過與新加坡的合作「跳級」,在 5 至 10 年內培育出可勝任 12 吋晶圓製程與 IC 設計的本土工程師,逐步從「組裝端」往「研發端」爬升。這與越南過往在紡織、鞋業、電子代工累積的「由低而高」產業升級路徑如出一轍。
值得關注的潛在矛盾點在於:當越南人才養成達到一定規模後,是否會出現「越南工程師直接取代新加坡本土勞動力」的市場排擠效應?抑或雙方會形成「新加坡做研發、越南做量產」的明確分工?這個問題將是未來 3 至 5 年觀察東南亞半導體板塊移動的最重要風向球。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧過往半導體人才合作歷史,可比對的典範案例包括:台灣與美國在 1980 年代透過「工研院 × 貝爾實驗室」模式培養出第一批本土半導體工程師,催生了後來的台積電與聯電;韓國與日本在 1990 年代透過「技術移轉+海外學人歸國」政策,孕育出三星與海力士的工程師梯隊。越南—新加坡的合作模式若要在 10 年內達成類似成果,必須跨越基礎研究、產學落差、人才外流三道關卡。展望未來 3 至 5 年,可預期以下三種情境:
面對這場東南亞半導體人才結構的典範轉移,相關決策者可採取以下行動:
01 起因觸發:全球半導體人才荒迫使新加坡突破590萬人口天花板,轉向越南借力
02 一階傳導:越南—新加坡雙邊教育合作啟動,預計帶動半導體訓練機構與課程供應商受惠
03 二階擴散:台灣、韓國、日本半導體聚落面臨工程師外溢競爭,東南亞區域薪資行情重新定錨
04 三階深化:越南從封測往中階製程升級,侵蝕馬來西亞、印度的東南亞半導體人才競爭力
05 宏觀終局:全球半導體供應鏈在「中國+1」與「友岸外包」雙重驅動下,正式形成台、韓、星、越四極分工新秩序
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。