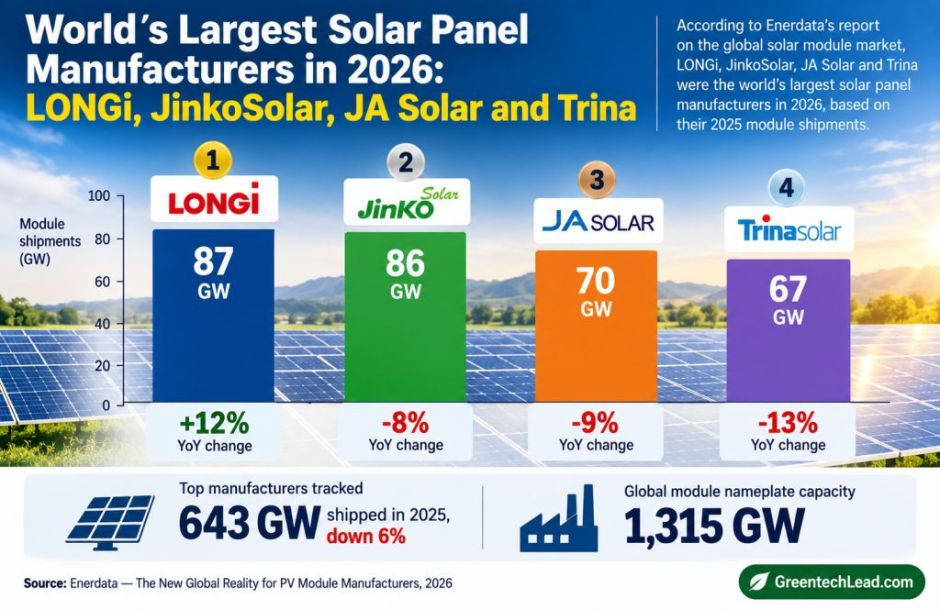
依據國際綠能媒體Greentech Lead的最新產業排名,全球前四大太陽能板製造商在2026年仍將由中國企業全數主導,分別為隆基綠能(LONGi)、晶科能源(JinkoSolar)、晶澳科技(JA Solar)與天合光能(Trina Solar)。這四家公司不僅在多晶矽、矽晶圓、電池片到模組的垂直整合佈局上遙遙領先,更挾帶著規模經濟與技術迭代速度的雙重優勢,穩坐全球出貨量與產能擴張的龍頭寶座。
這場「四強爭霸」的本質並非單純的市占率之爭,而是中國光伏產業歷經十年整合淘汰後所形成的寡占結構。從2010年代初期數百家廠商群雄並起,到2025年僅剩不到十家具備全球競爭力的企業,這四大龍頭幾乎瓜分了全球七成以上的模組出貨量。進入2026年,隨著N型TOPCon與HJT異質結電池技術的全面普及,四大廠商更透過專利布局與海外設廠,構築起對歐美新進者極高的技術與成本壁壘。
此事件表面上是企業排名,實質上卻是全球能源轉型史上最激烈的產業權力重組過程。若從歷史脈絡與技術演進路徑切入,便能清楚理解這場競爭的深層結構性成因:
這場競爭沒有真正的輸家,但全球能源供應鏈的主導權,正以前所未有的速度集中到這四家中國企業手中,這既是淨零轉型的助力,也是地緣政治的隱憂。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
01 起因觸發:中國光伏產業十年整合淘汰,四大龍頭寡占格局成形
02 一階傳導:N型TOPCon與HJT技術全面普及,重塑全球模組價格基準
03 二階擴散:美歐祭出IRA與NZIA等貿易壁壘,東南亞成海外設廠重鎮
04 三階深化:產能過剩引發價格戰,壓縮中小型製造商生存空間
05 宏觀終局:全球能源轉型加速,但供應鏈高度集中於中國,形成地緣政治新隱憂
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。