AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

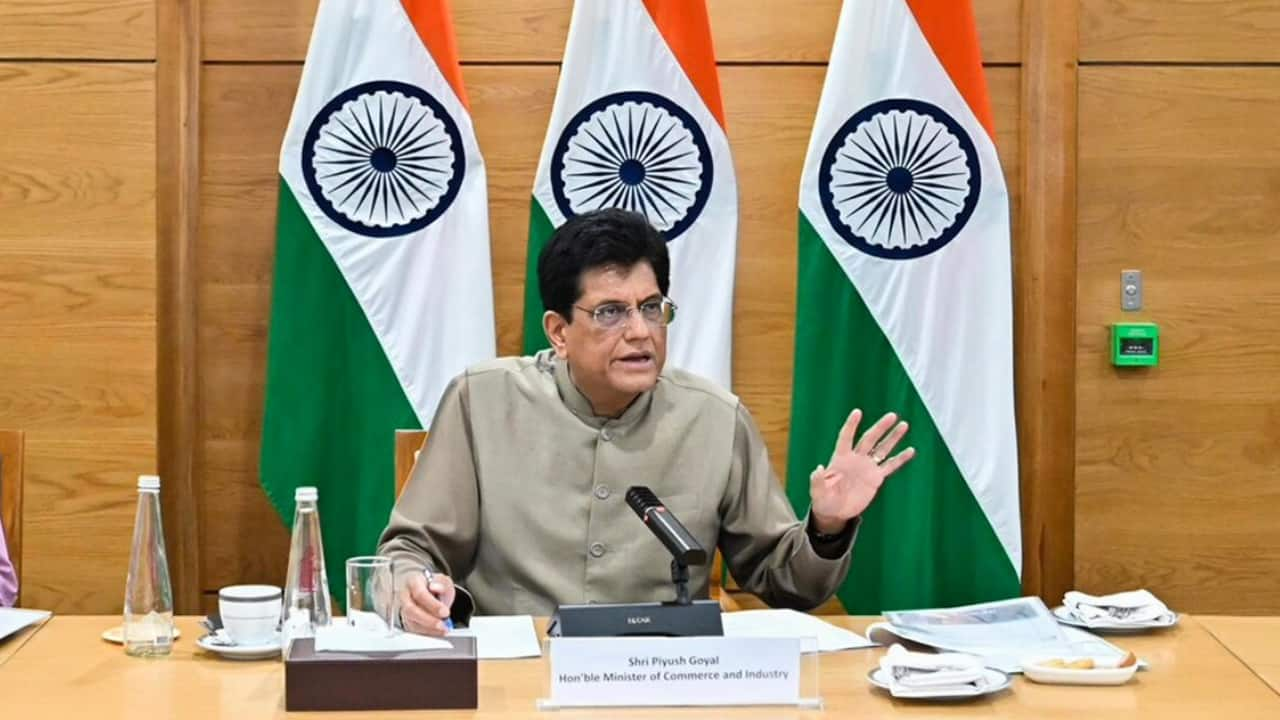
印度經貿部長放話:歐洲73道新法規,將把生意拱手讓給印度
全球經濟

印度經貿部長放話:歐洲73道新法規,將把生意拱手讓給印度

#印度經貿戰略 #印歐貿易角力 #FTA自由貿易協定 #全球供應鏈轉移 #印度製造
就緒
聲線:
倍速:
字級:
⚡ 核心事實

印度商業暨工業部長皮尤什·戈亞(Piyush Goyal)於2026年第13屆印度公共事務論壇(PAFI)上公開發表強硬談話,指出歐盟近年疊床架屋的監管法規——光是印度官方統計就已達73項新法規——正系統性地推高歐洲企業的生產成本,最終將迫使跨國企業將業務轉移到擁有「成本優勢」的印度。

戈亞強調,印度目前以4兆美元的GDP總量與約20兆美元的購買力平價(PPP)產值與全球進行貿易談判,目標是2030年前達成30兆美元經濟體規模。在FTA簽署策略上,印度採取「公平對等」的剛性立場,每一樁協議都要求對方附加「甜頭(sweetener)」,例如與歐洲自由貿易聯盟(EFTA)的協議鎖定1,000億美元投資承諾、與紐西蘭達成200億美元承諾、英國協議納入社會安全安排、澳洲則取消影響印度IT服務業的雙重課稅條款。

2025-26財年印度總出口額已達8,630億美元,政府目標是1兆美元總出口與5,000億美元以上商品出口。同時,印度半導體內需預計5年內將突破1,500億美元年度規模,新創生態系已孕育超過120家獨角獸企業,全球排名第三。

🧭 背景脈絡與深層解析

這場印歐經貿博弈的本質,是兩種截然不同的資本主義治理模式正面碰撞——印度以「協商式保護主義」換取外資落地承諾,歐盟則以「規典範監管」追求永續與公平價值。

第一層矛盾:監管成本的單邊累積與外溢效應。歐盟近年推動的碳邊境調整機制(CBAM)、企業永續盡職調查指令(CSDDD)、人工智慧法案(AI Act)、反毀林條例(EUDR)等73項法規,已從「內政工具」蛻變為事實上的「全球貿易門檻」。戈亞所點名的汽車、鋼鐵、水泥三大產業,正是歐盟傳統優勢堡壘,如今卻因內部過度監管而喪失出口競爭力,最終將訂單與產能拱手讓予印度等監管較為寬鬆的經濟體。

第二層矛盾:FTA中的「對價交換」哲學。印度拒絕傳統FTA的「市場准入換市場准入」對稱模式,而是要求每一份協議都附帶投資額度、稅務減免或制度讓利的「甜頭」,這是一種極具談判槓桿的操作——以印度14億人口的消費市場作為談判籌碼,迫使小型經濟體如EFTA、紐西蘭接受不對稱條款。

第三層矛盾:地緣價值觀的深層對峙。歐盟的監管邏輯建立在人權、勞工、環境、數位治理等「布魯塞爾效應(Brussels Effect)」的普世價值上,而印度則以「發展優先論」為基調,強調監管寬鬆是吸引製造業落地的必要條件。這場衝突短期內將加速歐洲產業外流、中長期則可能迫使歐盟重新評估其「監管帝國」路線的邊際效益。

🎯 各界影響評估
💻 產業與技術
歐盟AI法案、數位服務法(DSA)、數位市場法(DMA)等疊加效應,使歐洲新創與科技人才的合規成本佔比飆升至15-20%,遠高於印度同業的5-8%。
📈 市場與投資
歐洲汽車、鋼鐵、水泥類股的長期估值正面臨監管折價(regulatory discount)的結構性壓力,相關企業的Tobin's Q將持續下修。
🛒 民眾與社會
歐洲消費者短期內將面臨汽車售價上漲10-15%、住房成本攀升5-8%的物價壓力,主因鋼鐵、水泥等關鍵材料的合規成本轉嫁至終端售價。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧歷史,自1990年代馬哈地爾經濟改革以來,印度歷經多次FTA談判失利與重啟,每一次都伴隨著全球供應鏈重組的契機。當前印歐之間的監管摩擦與投資博弈,可類比2001年中國加入WTO後的「監管套利紅利期」,當年歐美企業也曾因成本結構差異而大舉將產能轉移至中國,催生了「世界工廠」的黃金十年。

1.
基準情境(機率55%):歐盟在2027年前完成內部監管影響評估,針對汽車、鋼鐵等戰略產業提出「監管暫停期」或「過渡寬限期」,印歐雙方在2028年前啟動雙邊投資協定(BIA)談判,73項法規中約有20-30項將被視為「可協商項目」,印度藉此獲得第一波製造業移轉紅利。
2.
極端風險情境(機率25%):歐盟內部民粹主義與綠色政黨聯手拒絕放寬任何監管,印歐貿易摩擦升級為WTO訴訟戰,歐洲企業被迫在「合規退出」與「成本退出」之間二選一,全球供應鏈斷裂風險升高,印度2025-26財年出口目標可能延後2-3年達成。
3.
轉折突破情境(機率20%):印度以73項法規數據作為談判籌碼,在2027年G20峰會上推動「全球監管協調框架」,成功將自身的成本優勢制度化為多邊規則,反而成為新一代全球貿易規範的規則制定者,而非僅僅是規則接受者,屆時30兆美元經濟體目標可提前5年達標。
💡 總結與決策建議
1.
即時避險策略:投資人應於2026年Q2前完成歐洲工業與汽車板塊的部位再平衡,將曝險從德國DAX、法國CAC中的高合規壓力股,轉移至印度Nifty 50中的基建、半導體、出口導向類股,預估可降低15-20%的監管政策風險溢酬。
2.
中長期佈局:企業供應鏈長應啟動「印度+1」雙軌備援方案,優先評估將非關鍵零組件與後段封測產線轉移至印度,鎖定古吉拉特邦Dholera SIR半導體聚落與泰米爾納德邦的EV供應鏈園區。同時關注印度政府即將推出的船舶懸掛旗(flagging)政策,這將是另一個值得卡位的物流紅利賽道。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:歐盟73項新法規疊加推高企業合規成本,歐洲產業競爭力下滑

🌊 02 一階傳導

02 一階傳導:歐洲汽車、鋼鐵、水泥產業面臨訂單流失與產能外移壓力

💥 03 二階擴散

03 二階擴散:印度藉FTA談判取得投資承諾與稅務優惠,製造業聚落加速成形

🔥 04 三階連鎖

04 三階擴散:台積電、三星等亞太供應鏈評估跟進印度布局,形成「中國+1」後的「印度+1」效應

🌐 05 終局影響

05 宏觀終局:全球經貿規則從歐美單極主導,轉向「美中印歐多極競合」新常態

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
⚔️

ACLED 地緣衝突與安全熱區監測

MODERATE (區域摩擦)

監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)

近30日事件: 145 起 傷亡統計: 120 人
恐怖襲擊與反恐
48% 占比
邊境巡邏對峙
28% 占比
政治集會暴力
24% 占比

📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。

🏠 首頁 🗺️ 地圖 🔒 登入