AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

格羅方德啟動全球產能大擴張 RF晶片搭上AI順風車
前瞻科技

格羅方德啟動全球產能大擴張 RF晶片搭上AI順風車

#半導體 #射頻晶片 #氮化鎵GaN #AI晶片需求 #產能擴張 #美中科技競爭
就緒
聲線:
倍速:
字級:
⚡ 核心事實

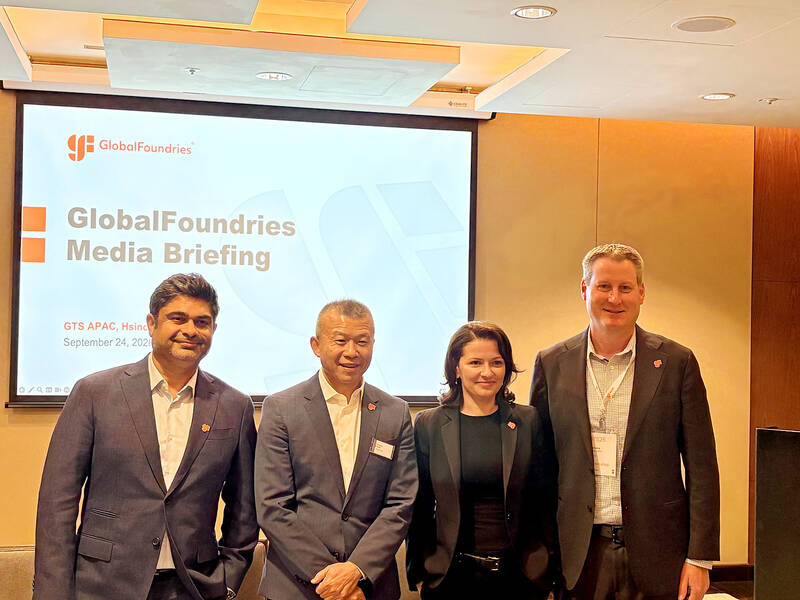
全球第三大晶圓代工廠格羅方德(GlobalFoundries)亞太區負責人范曾文昨日於新竹召開記者會宣布,將加速全球產能優化與擴張,以滿足因人工智慧(AI)浪潮驅動的射頻(RF)晶片需求爆發。范曾文直言:「許多人會驚訝地聽到RF市場現在正蓬勃發展,我們正在為大規模產能擴張做準備,而這一切都由AI驅動。」新加坡將扮演產能擴張的關鍵角色,同時橫跨美國、德國等地的產線也將同步優化。

值得注意的是,格羅方德CMOS業務資深副總裁Ed Kaste強調,美國本土的超大規模雲端服務商(hyperscalers)需求持續飆升,驅動了美國境內製造的必要性。此外,格羅方德旗下IP子公司MIPS亦宣布將在台灣新增逾30名研發工程師,目前在台已有35人,長期目標是將台灣團隊擴張至100人,與其他區域研發規模看齊。

在氮化鎵(GaN)佈局上,格羅方德逆勢加碼,相較於台積電於2024年7月宣布兩年內退出GaN市場的決定,范曾文對此表示「驚喜」,並強調格羅方德已成為首家與台積電簽署650V與80V GaN技術授權協議的公司,企圖承接競爭對手留下的市場真空。

🧭 背景脈絡與深層解析

這場看似單純的企業產能擴張決策,背後實則捲入了美中科技角力、半導體地緣分散化、以及新興材料技術路線的三大深層結構性博弈。

第一,晶片地緣板塊的加速重組。在美國積極推動「晶片法案」(CHIPS Act)要求關鍵晶片在地製造的背景下,Kaste明確指出美國超大規模雲端商的需求驅動「美國境內製造」必要性。格羅方德在新竹高調舉辦記者會、宣示在台研發團隊將從35人擴張至100人,並邀請台灣晶片設計業者採用新加坡廠產能,正是企圖在美中「科技鐵幕」下建立「非紅色供應鏈」樞紐位置。

第二,RF晶片搭上AI順風車的典範轉移。傳統RF晶片主要服務智慧型手機通訊市場,被視為成熟製程的代表,但AI資料中心、衛星通訊、實體AI(Physical AI)等新興應用正徹底翻轉其需求曲線。范曾文口中的「驚喜」並非客套,而是凸顯一個關鍵拐點:AI讓原本被視為夕陽產業的RF技術重新成為戰略物資。

第三,氮化鎵技術路線的接力賽。台積電退出GaN市場、格羅方德逆勢加碼並拿下授權協議,這場「接班」並非單純的商業判斷,而是涉及5G基地台、電動車快充、衛星電源、國防雷達等高成長市場的卡位戰。最核心的矛盾在於:當台積電因產線投資報酬率考量而撤退時,格羅方德卻在美國地緣政治與AI雙重利多下,願意承接這個燒錢的技術缺口,凸顯國家安全與商業利益的權重天平已然傾斜。

🎯 各界影響評估
💻 產業與技術
對技術架構師與供應鏈管理者而言,RF晶片重新被列為AI基礎設施的戰略元件,意味著新一代伺服器、無線通訊模組、衛星終端設計必須重新評估供應商分散化策略;
📈 市場與投資
格羅方德的擴張訊號等同於對RF與GaN次產業的估值重估號角,化合物半導體族群在AI與電動車雙引擎驅動下,將迎來本益比重新評定的黃金窗口;
🛒 民眾與社會
雖然短期內對終端消費品定價的直接影響有限,但AI資料中心、6G通訊、電動車的硬體成本結構將因RF與GaN產能擴張而逐步優化,預計二至三年內將反映於更平價的衛星通訊終端與更高效率的消費性電子產品充電解決方案。
🛡️

國際制裁與出口管制警報

🟠 高度管制 (HIGH RISK)

資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule

管轄體系: 美國商務部 (DOC EAR) · 台灣戰略性高科技貨品 (SHTC)
涉案受限實體 / 項目 台積電與先進晶圓代工禁令 (TSMC Foundry Export Compliance)
US EAR 7nm AI Accelerator Rule BIS is-informed letters

⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。

🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧2018年格羅方德宣佈退場先進製程開發、聚焦成熟製程的決策,當時市場視其為「喪失競爭力」的投降書;七年後的今天,這項決策反而讓公司在AI時代的RF與車用晶片熱潮中站穩腳跟。歷史一再證明,半導體產業的贏家有時不是跑最快的,而是押對應用場景的。

1.
基準情境(機率約55%):格羅方德新加坡廠與美國本土廠產能利用率在2026至2027年達到95%以上,MIPS台灣研發團隊順利擴張至100人,GaN製程順利承接台積電釋出的客戶訂單,公司重新進入成長軌道。RF晶片市場規模因AI資料中心無線互聯需求翻倍,格羅方德股價迎來結構性重估。
2.
極端風險情境(機率約20%):美中科技戰升級導致新加坡面臨地緣選邊壓力,格羅方德被迫進行更複雜的「中國+1」分流機制;同時台積電GaN授權生變或競爭對手加速自有產能建置,使格羅方德的時間窗口被壓縮,全球擴張計畫被迫降速。
3.
轉折突破情境(機率約25%):AI實體化(Physical AI)浪潮提前引爆,包含自駕車、無人機、人形機器人等終端大量導入GaN功率元件,使格羅方德的逆勢佈局獲得超額回報,並可能進一步促成與台灣IC設計業者的深度策略聯盟,打造跨國的非紅色半導體生態系。
💡 總結與決策建議
1.
即時供應鏈分散策略:台灣IC設計業者應立即啟動「雙源採購」風險評估,將RF前端模組、GaN功率元件的代工合作對象從單一供應商擴展至至少含蓋格羅方德新加坡廠,避免地緣與技術單點故障風險。
2.
中長期研發佈局:MIPS在台擴編至100人是台灣工程師搶進RISC-V與AI邊緣運算IP生態圈的絕佳入口,建議本地科技人才與新創團隊積極搶占職缺,並同步佈局化合物半導體設計服務的能量。
3.
資本配置啟示:對投資人而言,格羅方德的擴張宣言是化合物半導體次產業的「領先指標」,建議關注台灣砷化鎵(GaAs)與GaN相關供應鏈的連動效應,並以新加坡廠產能稼動率作為波段操作的關鍵觀察指標。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:AI運算需求爆發,帶動射頻與氮化鎵晶片用量呈指數級成長

🌊 02 一階傳導

02 一階傳導:格羅方德宣布加速全球產能擴張,並擴大台灣研發團隊規模

💥 03 二階擴散

03 二階擴散:台積電退出GaN市場留下真空,引發化合物半導體代工版圖重組

🔥 04 三階連鎖

04 三階共振:美國推動境內製造疊加美中科技戰,推升新加坡成為地緣中立代工基地

🌐 05 終局影響

05 宏觀終局:催生「非紅色供應鏈」成形,全球半導體形成美、星、台多極分工新秩序

🔗

因果網路圖譜 2 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入