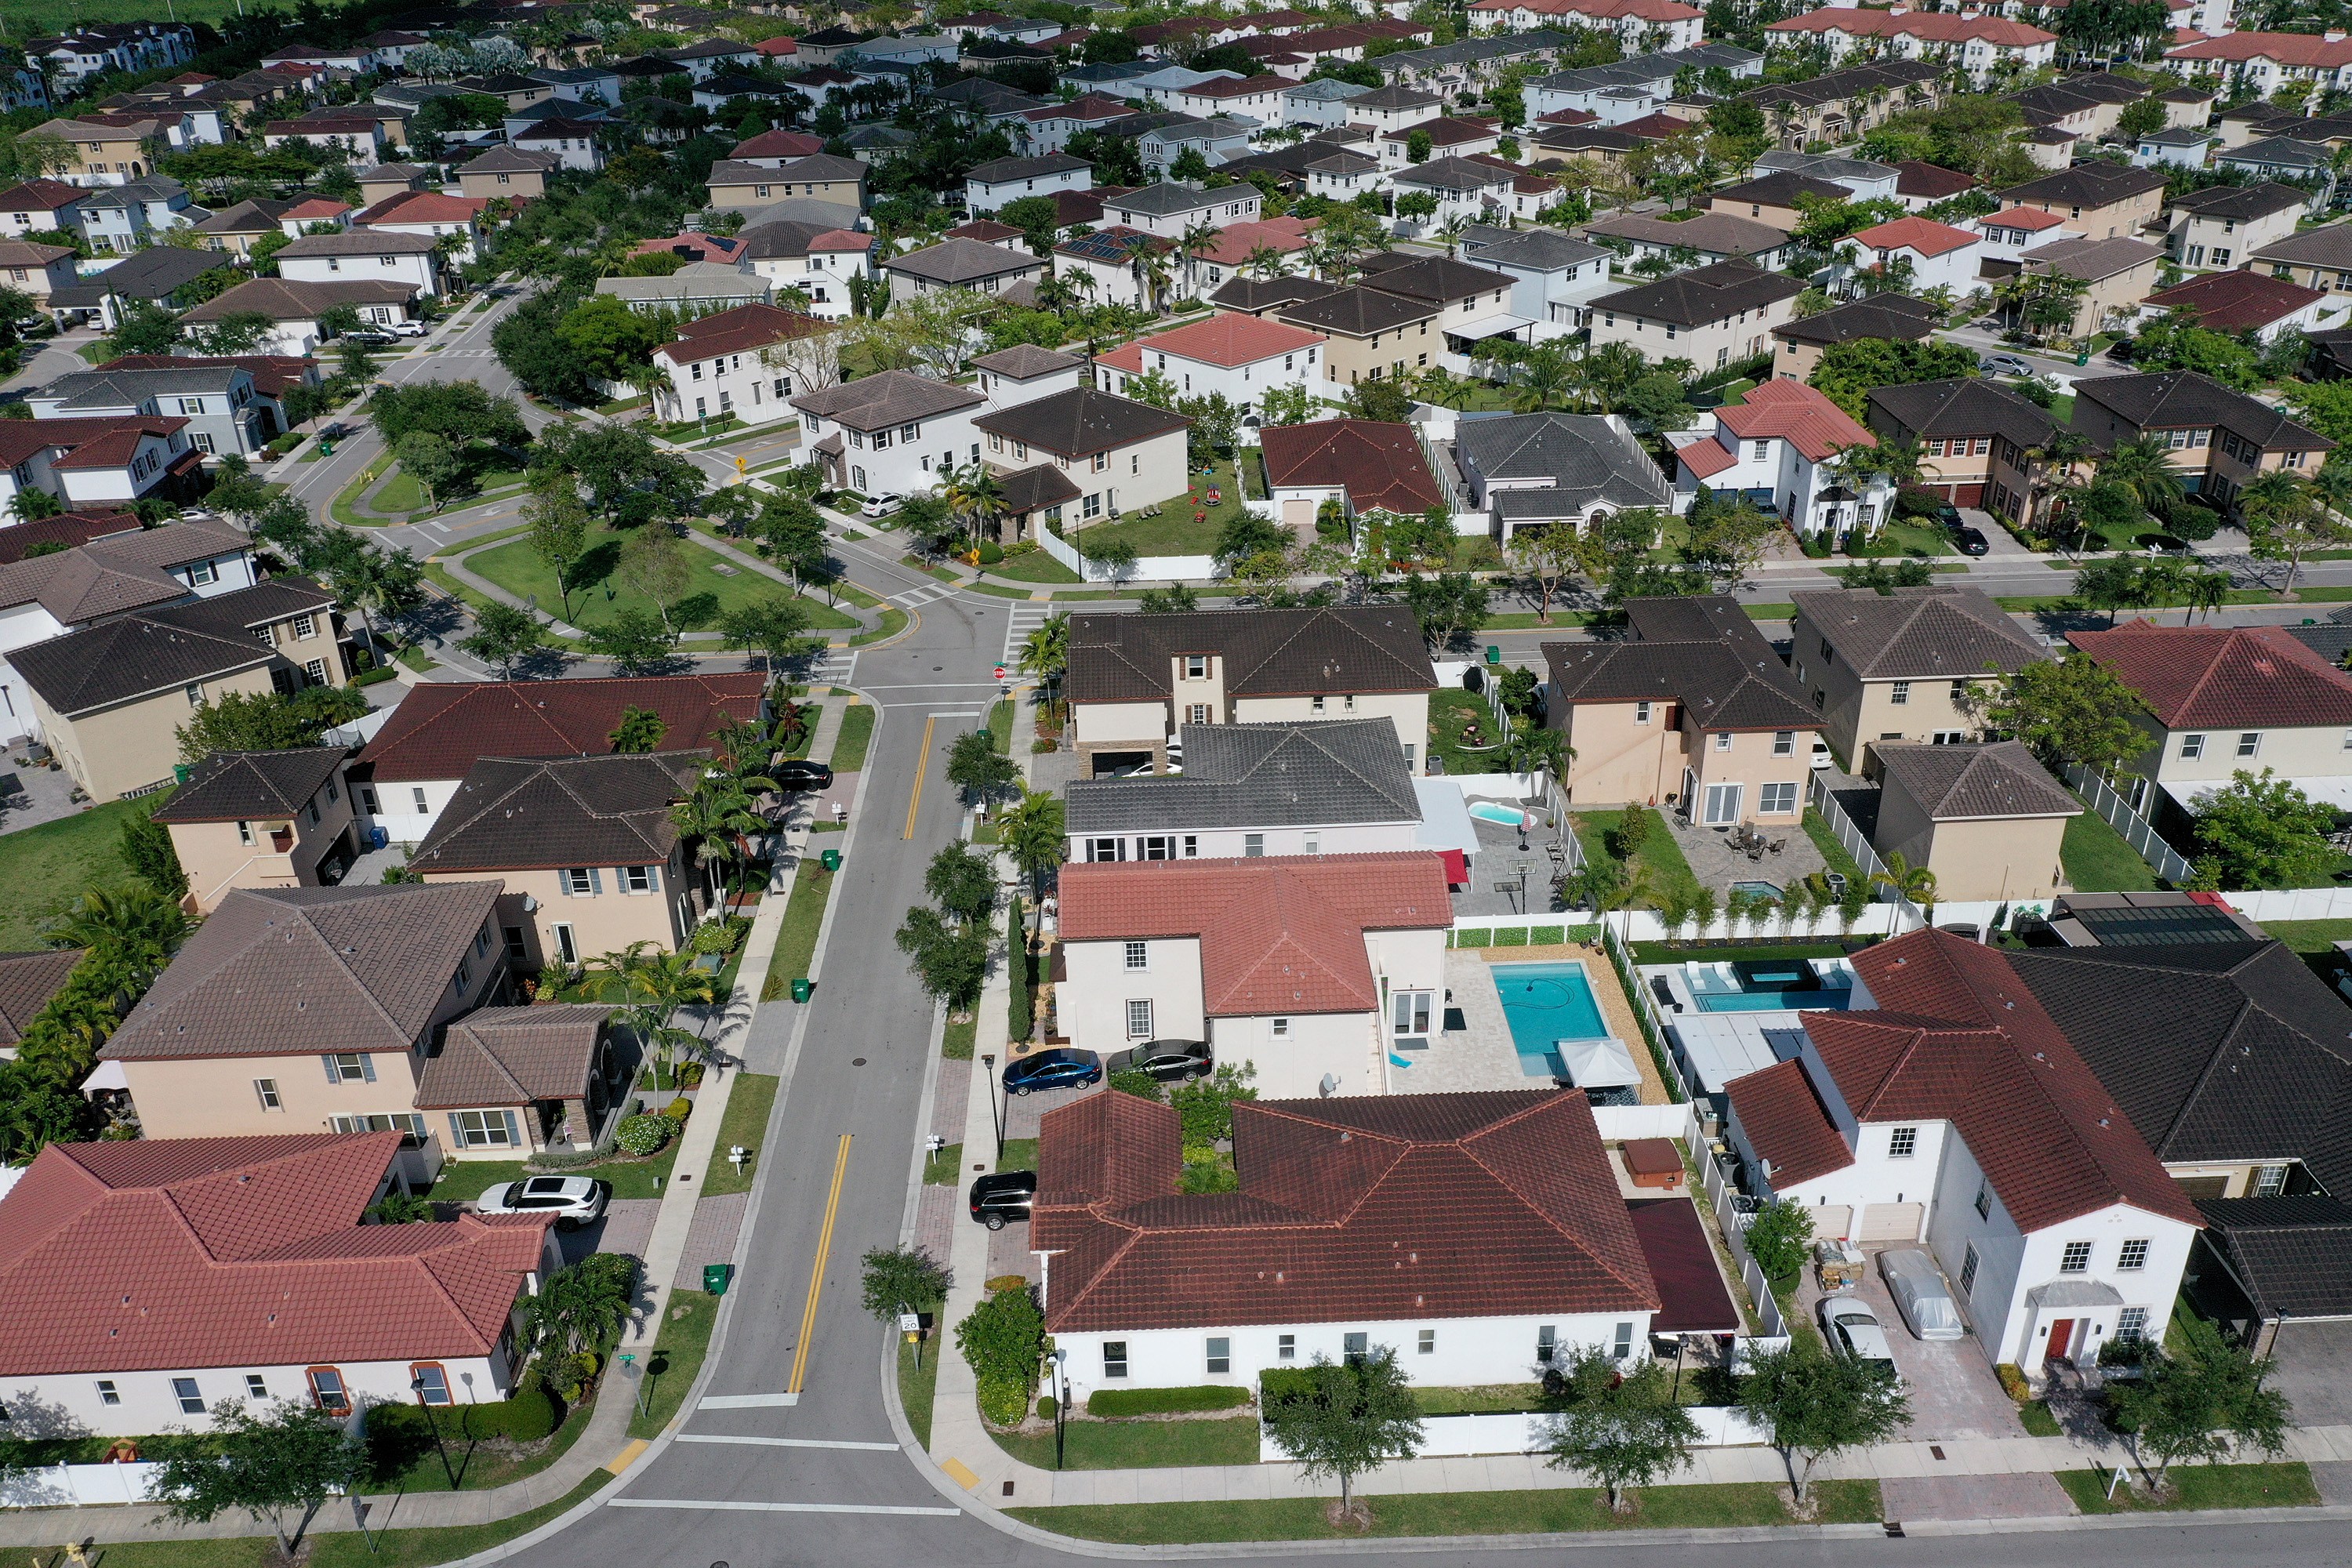
美國公寓(Condo)市場正面臨一場由「兩房」——房利美(Fannie Mae)與房地美(Freddie Mac)——擔保放款新規所引爆的結構性流動性危機。根據最新公布時程,自2027年1月4日起,兩房在審核公寓專案適格性時,最低提列重置準備金(Replacement Reserve)佔年度預算管理費的比重,將從現行10%大幅調升至15%,等於實質增加50%的資金門檻。同時,房利美亦於2026年生效新一輪儲備金研究與財產保險規範變革,部分條款趨嚴,亦有部分放寬。
一旦公寓社區被認定為「不可擔保(Non-warrantable)」,傳統貸款機構便無法將該案房貸再賣給兩房進行證券化,直接導致合格買家池急速萎縮,現金買家、組合式放款機構(Portfolio Lenders)等非主流融資管道被迫填補缺口。康乃狄克州房地產經紀人Justin Bette揭露,新英格蘭地區一處約2,580戶、4,000名居民的公寓社區今年已落入「不可擔保」狀態,單一辦公室一週內便損失三筆交易。這並非個案,而是新一輪房貸審核底線緊縮正由紙面條文轉化為真實家庭破碎的縮影。
這場危機的本質,並非單純的市場供需失衡,而是「居住安全監理」與「不動產流動性維繫」之間的尖銳矛盾。值得深入剖析其歷史脈絡與結構性誘因。
首先,政策初衷源於一場悲劇。2021年佛州瑟夫賽德(Surfside)香檳大樓南棟(Champlain Towers South)無預警倒塌,造成98人罹難,震驚全美。這場災難徹底暴露了美國部分老公寓在結構檢測、長期維護資金提列不足及管理委員會失能等系統性弊病,也讓聯邦政府決心透過兩房融資標準,從源頭強制要求社區提列更多儲備金、防範類似悲劇重演。
然而,當「必要且合理」的風險控管門檻,被制定得過於嚴苛時,極可能反過來摧毀市場的可融資性(Liquidity)。這便是當前核心衝突的核心矛盾:兩房並非普通商業銀行,它們是美國房貸市場證券化的最後買家,其標準形同「半官方房貸通行證」。一旦通行證核發條件大幅緊縮,數千個尚稱安全、但儲備金提列未達新標的社區,將瞬間被打入「融資孤島」。
更深的結構性矛盾在於,這套新規是在聯邦準備系統(聯準會)為對抗通膨而維持高利率、美國30年期房貸利率仍在6.5%以上徘徊的背景下推出的。融資管道本已受限,新規更進一步壓縮買家池,形成「需求面雙重夾殺」。各方勢力在此交鋒:公寓管理委員會(HOA)抱怨被迫調高管理費;建商與賣方擔心資產重估;經紀業與放款機構則夾在監理要求與交易現實之間進退兩難。最大受益者可能是具備雄厚現金的買家與大型機構投資人;最大受損者,則是預期透過出售公寓換取換屋頭期款的廣大一般家庭。
殷鑑不遠。2008年金融海嘯的起點,正是次級房貸與不動產證券化失控;今日美國公寓市場雖不致完全複製當年劇本,但「特定子市場融資斷鏈,進而向整體房市與信用體系外溢」的傳導機制,從未失效。美國全國房地產經紀人協會(NAR)最新數據顯示,2025年美國首購族年齡中位數已飆升至40歲史上最高,首購族佔總成交比重更跌至21%歷史新低,意味著「以小換大、以舊換新」的換屋鏈條本就脆弱,新規恐成壓垮駱駝的最後一根稻草。
01 起因觸發:2021年瑟夫賽德大樓倒塌悲劇,催生兩房公寓融資監理全面收緊
02 一階傳導:2026至2027年保險與儲備金新規生效,公寓社區陸續落入「不可擔保」狀態
03 二階擴散:傳統房貸融資管道萎縮,現金買家與機構投資人主導交易市場
04 三階擴大:公寓資產價格重估,賣方換屋計畫受阻,單戶住宅需求同步降溫
05 宏觀終局:房市結構性修正壓力向MBS、REITs與整體信用市場外溢,潛在衝擊總體經濟與家庭財富積累
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。