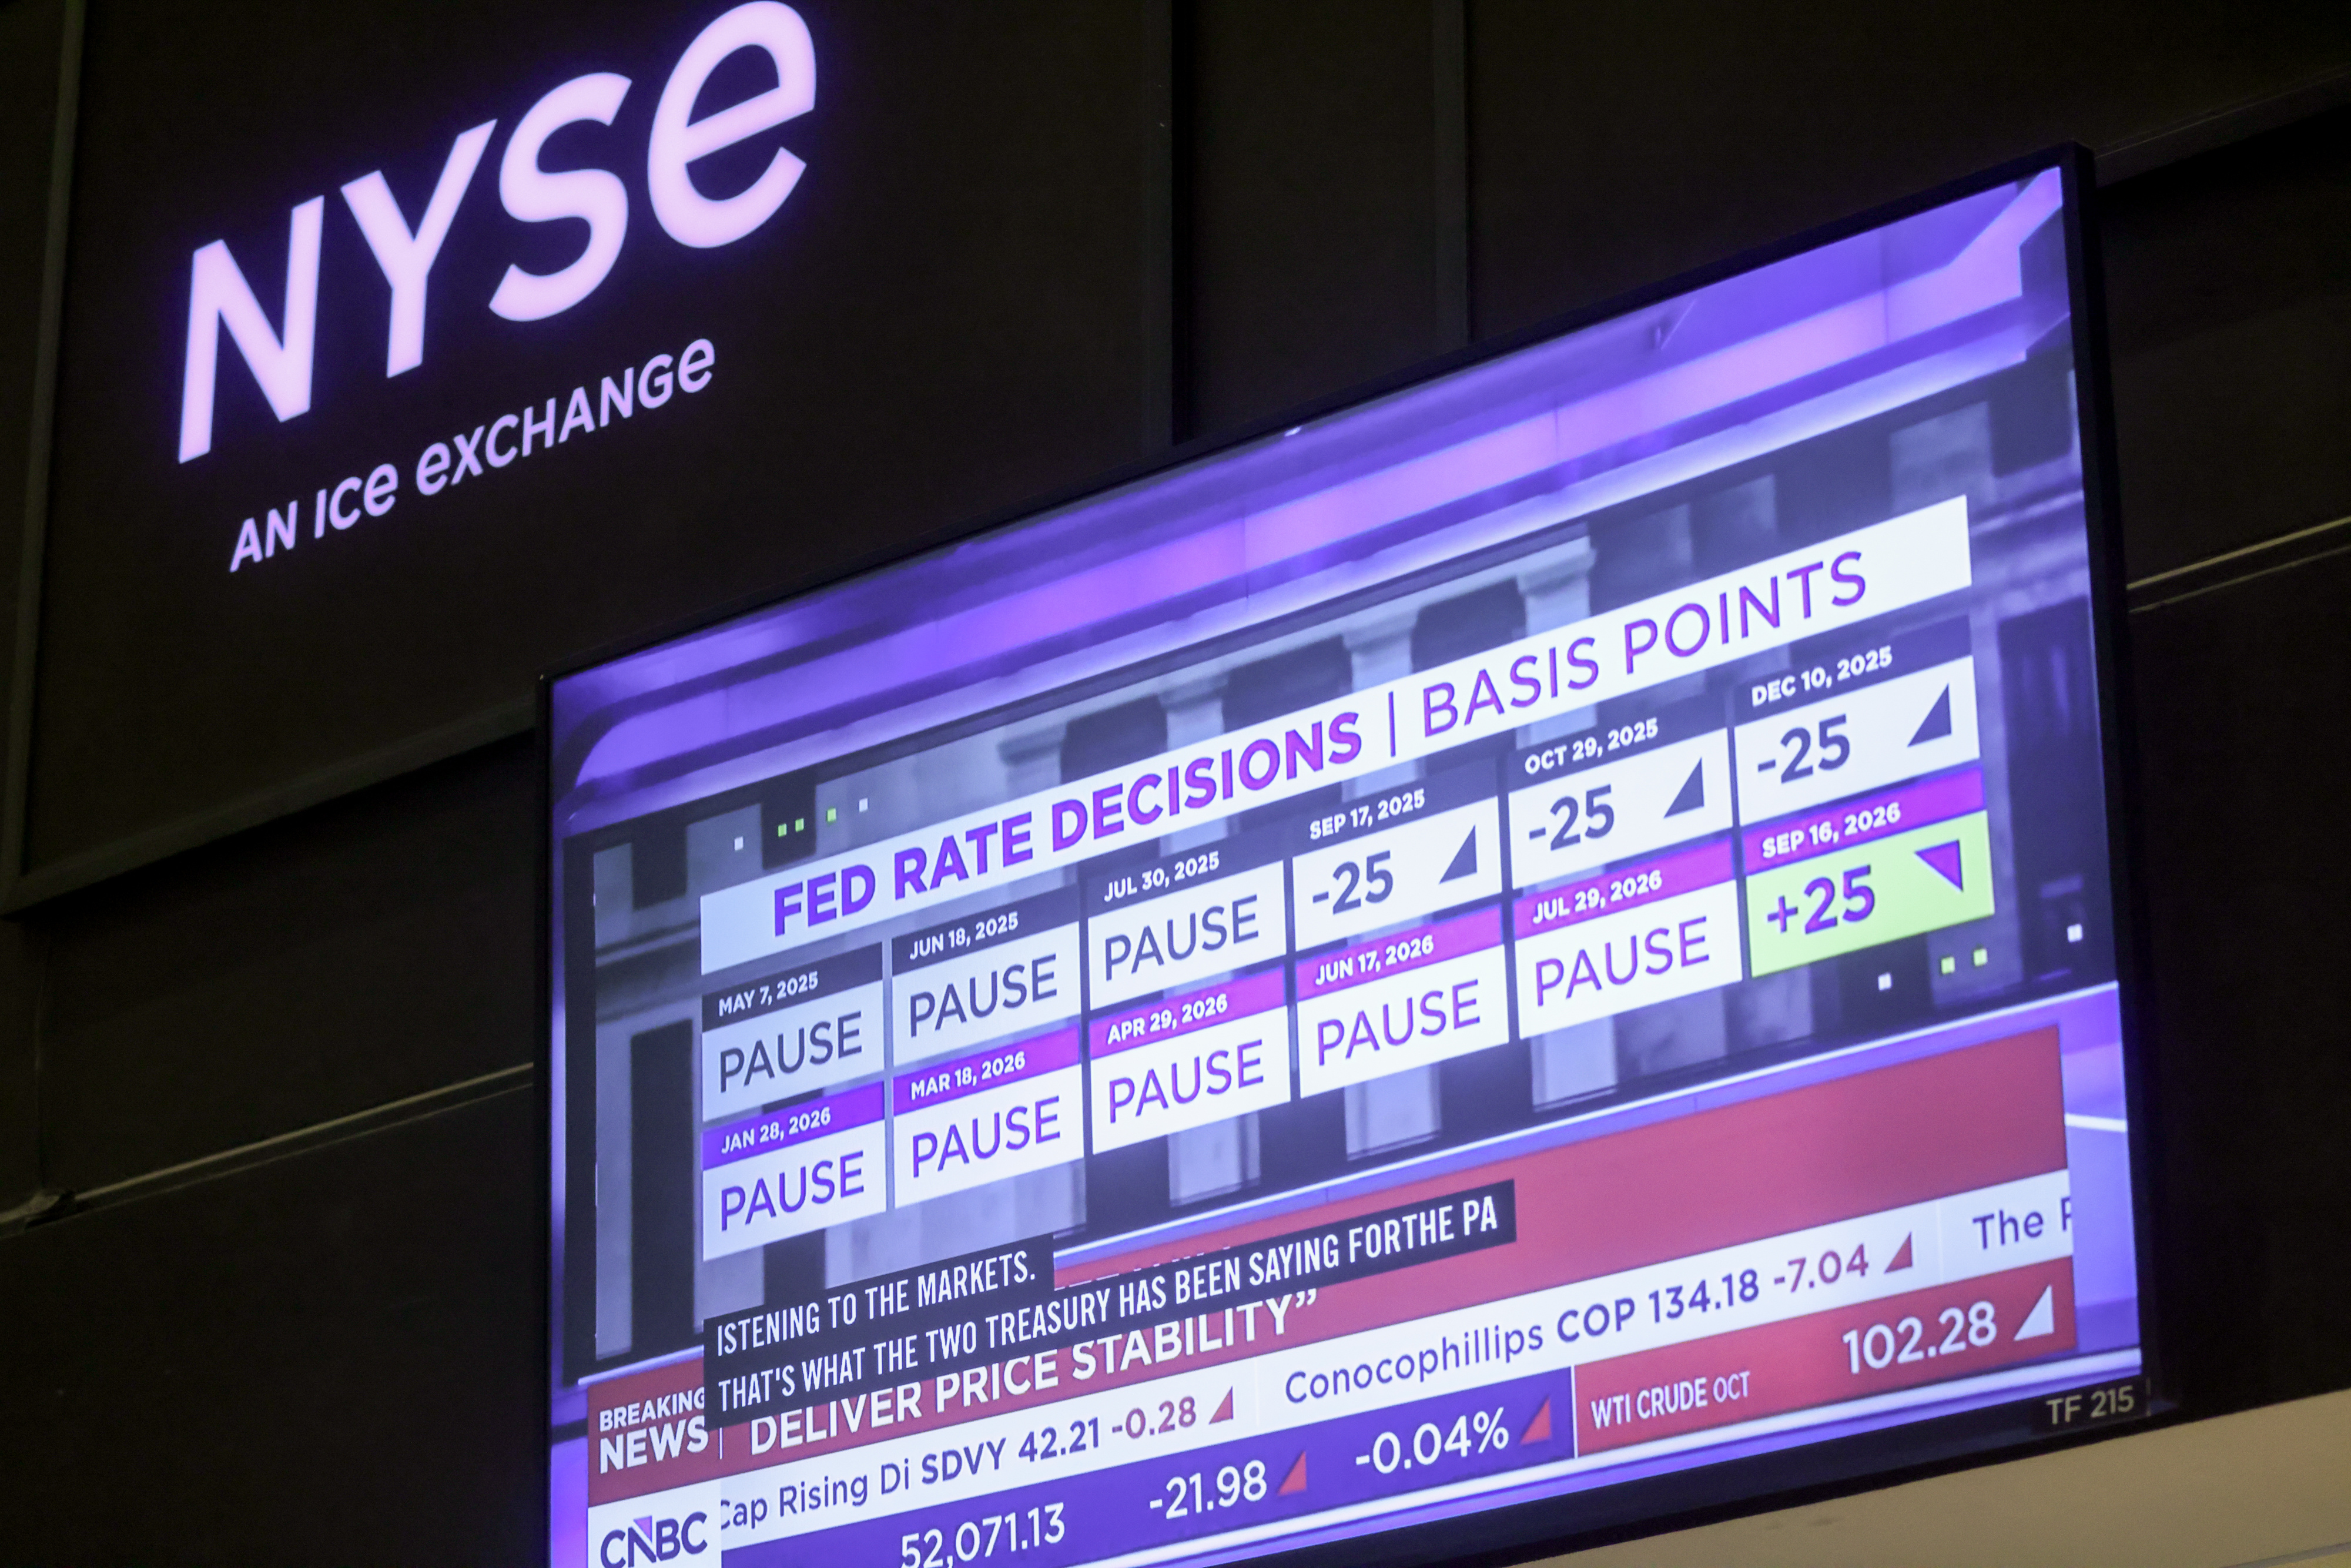
美國銀行家協會(ABA)經濟諮詢委員會集結15家大型與地區銀行的首席經濟學家,於2026年9月23日發布最新總體經濟預測,展現出較一年前更為樂觀的立場。委員會預估第三季實質GDP將達到2.7%,主因為消費支出持續暢旺,加上企業在資料中心與AI相關技術設備的投資出現「翻倍」級的非住宅固定投資跳升。
然而通膨陰霾仍未散去,經濟學家預估第三、四季個人消費支出(PCE)通膨將攀至3.8%,2027年才有望回落至2.2%上下。這份報告出爐的時間點,恰好落於聯邦公開市場委員會(FOMC)睽違逾三年首度升息一碼(25個基點)僅一週之後,且八月消費者物價指數(CPI)年增率仍高掛3.4%。
聯邦準備理事會(Fed)理事 Michael Barr 同日演說中亦暗示「進一步政策調整可能有必要」,市場普遍預期十二月可能再迎來一次升息。委員會同時將今年衰退機率從一年前的三分之一大幅下修至15%,明年度衰退機率則估為25%。
這份由15位銀行首席經濟學家共同署名的報告,表面上是專業預測,實底折射出當前美國經濟最核心的結構性矛盾:AI驅動的投資熱潮能否對沖地緣戰火所點燃的能源通膨?
從戰略層面觀察,這場博弈存在明顯的多方角力:
值得關注的是,這份報告的歷史背景——通膨自疫情爆發後已連續逾五年高於聯準會2%目標——意味著當前的「樂觀」並非全然無憂,而是建立在「AI資本支出能否填補地緣溢價缺口」這一極為脆弱的假設之上。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照歷史軌跡,1970年代末至1980年代初的「停滯性通膨」時期與當前局面存在驚人相似——同樣是供給側衝擊(彼為兩伊石油危機,今為中東戰火)疊加央行被迫維持高利率的政策困境。當時聯準會主席 Paul Volcker 選擇以深度衰退為代價馴服通膨,最終迎來1982年後的大穩定時期;然而,今日聯準會是否仍有同樣的政治決心與社會承受力,值得高度懷疑。
展望未來12至18個月,美國經濟將在以下三種情境間擺盪:
面對「通膨頑強但經濟仍有韌性」的分裂局面,市場參與者應跳脫單線思維,建立動態調整的戰略框架:
01 起因觸發:2026年2月28日伊朗戰事爆發,荷莫茲海峺石油運輸受阻,全球油價出現戰爭溢價
02 一階傳導:通膨壓力升高,聯準會於2026年9月睽違三年首度升息一碼,年底預計再升一碼
03 二階擴散:銀行貸款成本上升、企業AI資本支出融資壓力浮現,但消費與就業市場仍具韌性
04 三階擴散:全球能源市場重組,中東原油供應鏈多元化談判加速,OPEC+減產紀律面臨考驗
05 宏觀終局:美國經濟呈現「AI投資拉抬 vs. 地緣通膨拖累」的分裂增長,若油價失控恐於2027年迎來停滯性通膨風險
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。