AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

B2B會展巨擘Forge成形:四大產業總裁領軍,開啟數據驅動展會新典範
全球經濟

B2B會展巨擘Forge成形:四大產業總裁領軍,開啟數據驅動展會新典範

#B2B會展產業 #私募併購整合 #數位媒體轉型 #醫療會議經濟 #跨產業集團架構
就緒
聲線:
倍速:
字級:
⚡ 核心事實

由全球私募巨頭 Apollo 旗下基金於 2026 年 7 月收購 Emerald 與 Questex 兩大會展媒體集團,並於同年 8 月正式整併成立全新品牌 Forge。這家嶄新的 B2B 活動與媒體霸主近日宣佈核心管理層,確立以「產業聚焦」為核心的四大事業群結構,全面加速跨產業成長動能。

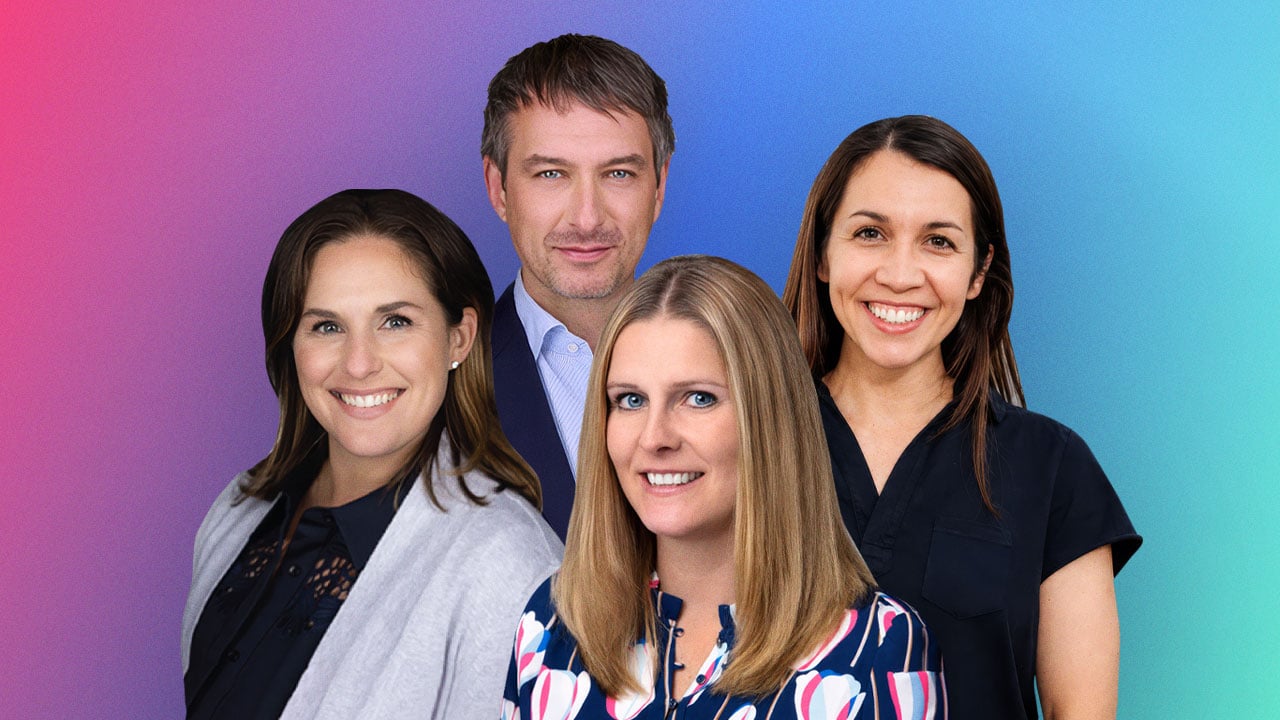
Forge 將旗下業務精準切割為四大垂直市場,分別為「奢華、設計與飯店業」、「醫療照護與生命科學」、「生活風格與戶外活動」、「科技、媒體與先進工業」,每個事業群皆由獨立集團總裁領軍,直接向執行長 Paul Miller 報告。此次任命的高階主管皆具備深厚產業資歷,包含來自鎣翠集團(Emerald)2006 年即加入的老將 Gannon Brousseau,以及主導 Becker's Healthcare 長達 15 年並將其打造為全美最具影響力醫療媒體之一的 Jessica Cole。

本次組織重組的關鍵觸發點在於 Forge 近期完成對 Becker's Healthcare 的收購案,該案新增 16 個年度醫療高峰會、數位刊物、電子報、Podcast 及高階主管社群,服務對象涵蓋全美醫院與醫療體系管理層。透過此案,Becker's 與 Forge 既有的 Fierce Healthcare and Life Sciences 業務合併,橫跨製藥、生技與保險支付方市場,構築極具縱深的醫療內容護城河。

🔥 背景脈絡與利益角力

Forge 的誕生本質上並非典型的零和地緣衝突或監管對抗,而是一場由私募資本驅動的「媒體與會展產業整合典範轉移」。在 Apollo 數百億美元資金的挹注下,Emerald(以實體大型展會見長,如 ICFF、Outdoor Retailer)與 Questex(以數位資訊、年終社群經營聞名)這兩家本質迥異的企業被迫在同一個屋簷下尋求化學反應。因此真正的核心矛盾在於「結構性整合摩擦」與「商業模式路徑抉擇」的雙重挑戰。

1.
實體與數位的文化衝突:傳統實體會展收入依賴攤位租金與門票進帳,但邊際成本極高;數位媒體則仰賴訂閱制、廣告與數據變現,屬於高度可擴展的 SaaS-like 模式。Forge 高層必須克服兩種截然不同的 KPI 體系與銷售週期,避免內部資源競奪。
2.
從「品牌導向」轉向「產業聚焦」的營收邏輯翻轉:過去 Emerald 旗下各展會如 KBIS、Bar & Restaurant Expo 皆以單一品牌為中心運作;Forge 新架構則要求橫跨多個展會、數位產品、社群與數據資產進行交叉銷售,提升客戶終身價值(LTV)。此一架構轉型若執行不順,極可能引發高階主管離職潮與內部管理失能。
3.
Apollo 的出場壓力與估值博弈:私募基金通常以 5 至 7 年為出場週期,這意味著 Forge 必須在 2030 年前後透過 IPO 或再併購實現資本利得。為此,Forge 極可能延續 Becker's 模式,在奢華、戶外或科技領域發動新一波併購,將四大事業群分別推向「小巨人」的估值高度,這也是 Becker's 案給出的明確戰略訊號。
🎯 各界影響評估
💻 產業與技術
會展科技(EventTech)與 MarTech 將迎來一波需求爆發。Forge 統整旗下的 CRM、潛在客戶培育(Lead Gen)與 AI 個人化推薦系統,工程團隊需重新建構跨事業群的統一數據中台,並導入生成式 AI 以降低實體展會的人力成本。
📈 市場與投資
Apollo 旗下的媒體與會展投資組合估值將迎來重估。Forge 採取的「產業聚焦 + 數據變現」模式正符合 B2B 媒體的高估值邏輯,投資人應密切關注 Forge 是否於 2027 至 2028 年啟動 IPO 前的 Pre-IPO 輪募,或在二級市場出售部分股權進行流動性釋出。
🛒 民眾與社會
對終端參展商與專業買家而言,未來參加 Forge 旗下展會將獲得更完整的「全年數位履歷」服務,從展前配對、展中互動到展後內容消費一氣呵成;
🔮 歷史借鏡與未來展望

Forge 的成立可對照 B2B 媒體史上幾個關鍵的整合節點,例如 2016 年 UBM 與 Informa 的百億美元合併,以及 2019 年英富曼(Informa)再以 60 億美元吃下博聞(UBM)的最終整併案。歷史經驗顯示,B2B 會展巨擘在私募整合後 24 至 36 個月內,若無法將實體展會流量順利轉化為數據資產,往往會面臨營收停滯甚至被同業再次整併的命運。

1.
基準情境(機率約 55%):Forge 順利完成四大事業群的內部整合,並在 2027 至 2028 年於醫療照護與奢華設計領域再啟動 2 至 3 起策略性收購,使整體營收年複合成長率(CAGR)維持在 8% 至 12% 之間,最終於 2030 年在紐約證交所重新上市,估值上看 150 億至 200 億美元。
2.
極端風險情境(機率約 25%):Apollo 因應總體經濟降息循環或地緣政治不確定性,選擇在 2029 年前將 Forge 拆分出售,Becker's 與 Fierce Healthcare 業務可能被私募醫療基金接手,而實體展會資產則可能回流給其他會展同業,導致四大總裁團隊提前拆夥。
3.
轉折突破情境(機率約 20%):Forge 成功將生成式 AI 導入展會配對與商務內容生成,並透過數據中台建立產業級的 B2B 交易市場,徹底從「展會主辦方」轉型為「產業基礎設施提供者」,屆時其估值倍數將從傳統會展股的 10 至 12 倍 EV/EBITDA,一舉躍升至 SaaS 等級的 18 至 25 倍,成為 B2B 媒體業的全新估值錨點。
💡 總結與決策建議
1.
即時追蹤 Apollo 資本動作:投資人與產業分析師應將 Forge 視為 B2B 媒體類股的風向球,密切監控其併購標的與高階主管異動,這將直接影響 Informa、RELX、Clarivate 等同業的股價表現與併購節奏。
2.
中長期佈局 EventTech 與垂直 AI 應用:隨著 Forge 等巨擘加速數據化轉型,EventTech 新創、垂直領域 AI 配對引擎、虛實融合(Phygital)展會解決方案將迎來剛性需求,創投與企業創投(CVC)應提早卡位此一供應鏈缺口。
3.
參展商應重新評估行銷 ROI 模型:企業行銷長(CMO)需將單次展會預算擴大思考為「年度產業參與預算」,將數位訂閱、數據購買與實體攤位整合計算,避免在新定價模式下被邊緣化。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:Apollo 私募基金於 2026 年 7 月完成 Emerald 與 Questex 收購案

🌊 02 一階傳導

02 一階傳導:Forge 品牌於 8 月正式亮相,並任命 Paul Miller 為執行長

💥 03 二階擴散

03 二階擴散:Forge 宣布收購 Becker's Healthcare,建立醫療事業群護城河

🔥 04 三階連鎖

04 三階擴散:Forge 確立四大產業總裁架構,啟動跨品牌交叉銷售

🌐 05 終局影響

05 宏觀終局:B2B 會展產業加速從「場租商」轉型為「數據訂閱商」,重塑全球商務媒體估值體系

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入