AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

一河兩電網:尚比亞與辛巴威的共同電力戰略困境
國際地緣

一河兩電網:尚比亞與辛巴威的共同電力戰略困境

#非洲能源安全 #關鍵礦物供應鏈 #跨境電力整合 #氣候韌性基建 #贊比西河流域治理
就緒
聲線:
倍速:
字級:
⚡ 核心事實

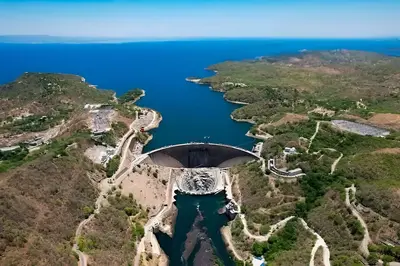
非洲南部兩大礦業大國尚比亞與辛巴威,正深陷一場由「共享水源、分割電網」所衍生的結構性能源危機。兩國雖各自擁有獨立電力公司、監管機制與政府持股結構,但其發電心臟——卡里巴水壩(Kariba Dam),卻共用同一條贊比西河的水資源。2024年遭遇毀滅性乾旱後,卡里巴水庫一度僅剩18.74%的可用儲水量,至2026年9月初雖回升至42.25%,贊比西河管理局(ZRA)將年度發電配額提高至360億立方公尺,平均分配給ZESCO與辛巴威電力公司,但這僅是暫時喘息而非永久解方。

兩國的工業野心正面臨電力瓶頸的嚴峻考驗:尚比亞2025年銅產量達89萬346公噸,目標2031年衝刺300萬噸;辛巴威則押寶於鋰、鋼鐵(青山Dinson在Manhize的大型鋼廠),並積極推動礦產在地加工。然而,卡里巴的乾旱脆弱性、萬基(Hwange)火力電廠老舊機組的維修困境、輸電網路壅塞,加上民營礦業自備電廠的離網運作,正使兩國的「名義裝置容量」與「實質可靠供電」之間出現巨大鴻溝。世銀警告,2040年代辛巴威礦業用電佔比恐逼近半數,年耗電量上看21太瓦時,需投入約70億美元的電力投資方能支撐。

🧭 背景脈絡與深層解析

這場危機的本質,並非單純的「電夠不夠用」,而是一場圍繞著礦物資源民族主義、全球資本角力與跨境公共財治理的深層博弈。三股勢力正同時拉扯這片流域的能源命脈:

第一、
中國資本的縱深佈局。青山鋼鐵集團投資的Dinson鋼廠,象徵著中國「從礦山到金屬」的全鏈條戰略;中資在尚比亞的太陽能開發、辛巴威的鋰產業及萬基電廠擴建中扮演核心角色,並透過中資主導的TAZARA鐵路復甦計畫,將礦產運往坦尚尼亞的出口走廊。中國的邏輯是「礦業與電力打包輸出」,將能源系統鎖進自身的供應鏈節奏。
第二、
海灣主權基金的資源併購。阿布達比國際資源控股(IRH)入股尚比亞Mopani銅礦、沙烏地等海灣國家積極探索非洲礦業夥伴關係,標誌著石油美元正在轉化為關鍵礦物美元,試圖在新能源轉型賽局中提前卡位。
第三、
西方陣營的地緣對沖。美國、歐洲與開發金融機構(如非洲金融公司、非洲開發銀行、義大利政府於2026年4月宣布的13.2億美元尚比亞鐵路延伸承諾)支持的洛比托走廊(Lobito Corridor),則代表另一種「民主供應鏈」敘事。

然而,真正的矛盾在於:所有投資人都傾向於資助礦山與出口走廊,卻迴避支撐工業化所需的高風險、長週期電力基礎建設。鐵路能運銅,前提是電力已將銅提煉完畢;鋰精煉廠無法靠外交熱忱運轉。當礦業巨頭透過「自備電廠」(captive power)跳脫脆弱的公共電網,兩國政府便陷入兩難:若允許私營能源孤島,將形成「出口有保障、民生遭配給」的雙軌體系,加劇社會不平等;若強制整合,則可能嚇跑亟需的投資。這是一場關於「誰來定義能源安全邊界」的制度戰。

🎯 各界影響評估
💻 產業與技術
從「24小時基載電源」轉型為「再生能源的靈活調度資產」,這需要重新設計渦輪機運行曲線、抽水蓄能與儲能系統。ZIZABONA跨境互聯計畫若啟動,將是南部非洲電力池(SAPP)史上最大規模的輸電拓容案,催生高壓直流、智慧電網輪電技術商機。
📈 市場與投資
輸電網路將從「附屬基礎建設」升級為獨立可投資的資產類別,透過受監管回報率與跨境電力交易帶來的硬通貨收入,有望吸引主權基金與開發銀行數十年期的耐心資本。
🛒 民眾與社會
尚比亞的銅帶省與西北省居民,可能面臨因礦業擴張而加劇的輪流限電;辛巴威民眾則須分擔萬基電廠老化與卡里巴乾旱的雙重成本。
🚢

戰略貿易流向與供應鏈依賴度

HS 2805 / HS 2612

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $145 億美元 (牽動 >$4.8 兆終端製造)

稀土元素與關鍵戰略礦產 (Rare-Earth Metals, Gallium & Germanium)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
中國 (CN) 全球最大精煉與分離壟斷國 68%
澳洲 (AU) Lynas 稀土礦產開採 12%
美國 (US) MP Materials (Mountain Pass) 9%
緬甸 (MM) 重稀土離子型礦產 5%
馬來西亞 (MY) 稀土精煉處理基地 3%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國國防部 F-35 戰機與雷達磁鐵 90% 依賴中國精煉供應鏈
日本 電動車驅動馬達 60% 依賴進口稀土
歐盟 風力渦輪機永久磁鐵 98% 依賴中國供應
🔮 歷史借鏡與未來展望

比對2015年至2016年辛巴威因卡里巴乾旱導致全國近乎癱瘓的歷史殷鑑,並參照尚比亞在2019年Konkola銅礦危機後的能源轉型節奏,可預演以下三種情境:

1.
基準情境(機率約50%):贊比西河流域逐步走向「軟整合」。ZRA、SAPP與兩國能源部建立聯合旱情應變機制,ZESCO與辛巴威電力公司透過南部非洲電力池進行有限的容量共享;ZIZABONA於2030年前完成第一階段融資並動工;礦業自備電廠被納入監管框架,須支付透明輪電費並有條件回售餘電。此情境下,銅與鋰產量穩步增長,但民生用電品質改善有限。
2.
極端風險情境(機率約25%):2027年至2028年再度爆發超級聖嬰引發的毀滅性乾旱,卡里巴儲量跌破10%,觸發兩國為爭奪水源配額的雙邊衝突。中資與海灣資本趁虛而入,以「獨立電廠+專用輸電線」形式徹底將礦業負荷從公共電網剝離,形成制度化的雙軌能源體系——礦區享有24小時綠電輸往出口港,一般民眾則進入長期配給時代,社會動盪升高。
3.
轉折突破情境(機率約25%):在西方關鍵礦物戰略與中國「一帶一路」競爭白熱化背景下,世銀、非洲開發銀行與G7基礎建設協調機制共同注資成立「贊比西能源信託」,將跨境輸電、儲能與再生能源打包為旗艦級綠氫出口專案。兩國不僅達成能源自主,更升級為歐盟與海灣的綠色鋼鐵、綠色銅原料供應樞紐,人均GDP與電力普及率同步翻倍,但前提是兩國政府須克服主權讓渡的政治阻力,並建立可信的財政結算機制。
💡 總結與決策建議

面對這場跨國能源治理試煉,三層行動策略缺一不可:

1.
即時避險策略(6至12個月):兩國政府應立即與ZRA、世銀共同發布「2027年乾旱應變劇本」,提前部署緊急備用燃油機組與跨國購電協議;投資人則應迴避高度依賴單一國家電網的礦業標的,轉向具備自有再生能源長約的整合型礦企(如First Quantum模式)。
2.
中長期佈局(3至5年):將「跨境輸電」從政治宣言升級為可證券化的基礎建設資產,引進主權基金、退休基金與綠色債券資金;同步推動電費改革,建立分級用戶補貼機制,確保弱勢族群不被改革洪流吞噬。
3.
戰略級建言:尚比亞與辛巴威必須意識到,礦物主權的終極保障不是出口配額,而是能源治理權。雙方應趁2027年聯合國氣候大會與非盟峰會契機,倡議制定《贊比西河流域能源憲章》,將分散的投資承諾鎖進具約束力的多邊條約框架,否則這場「共享河流、分割電網」的制度荒謬劇,將在每一個乾旱年反覆重演。
蝴蝶效應連鎖傳導 4 階連鎖
⚡ 01 起因觸發

01 起因觸發:2024年毀滅性乾旱重創卡里巴水庫,兩國用電危機全面浮上檯面

🌊 02 一階傳導

02 一階傳導:礦業自備電廠加速興建,公共電網財政與服務雙重惡化

💥 03 二階擴散

03 二階擴散:中資、海灣與西方三方資本競逐非洲關鍵礦物走廊,輸電建設遭邊緣化

🌐 04 終局影響

04 宏觀終局:若治理失靈,恐形成「礦區綠電、民生黑電」雙軌體系,重創非洲工業化正當性

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入