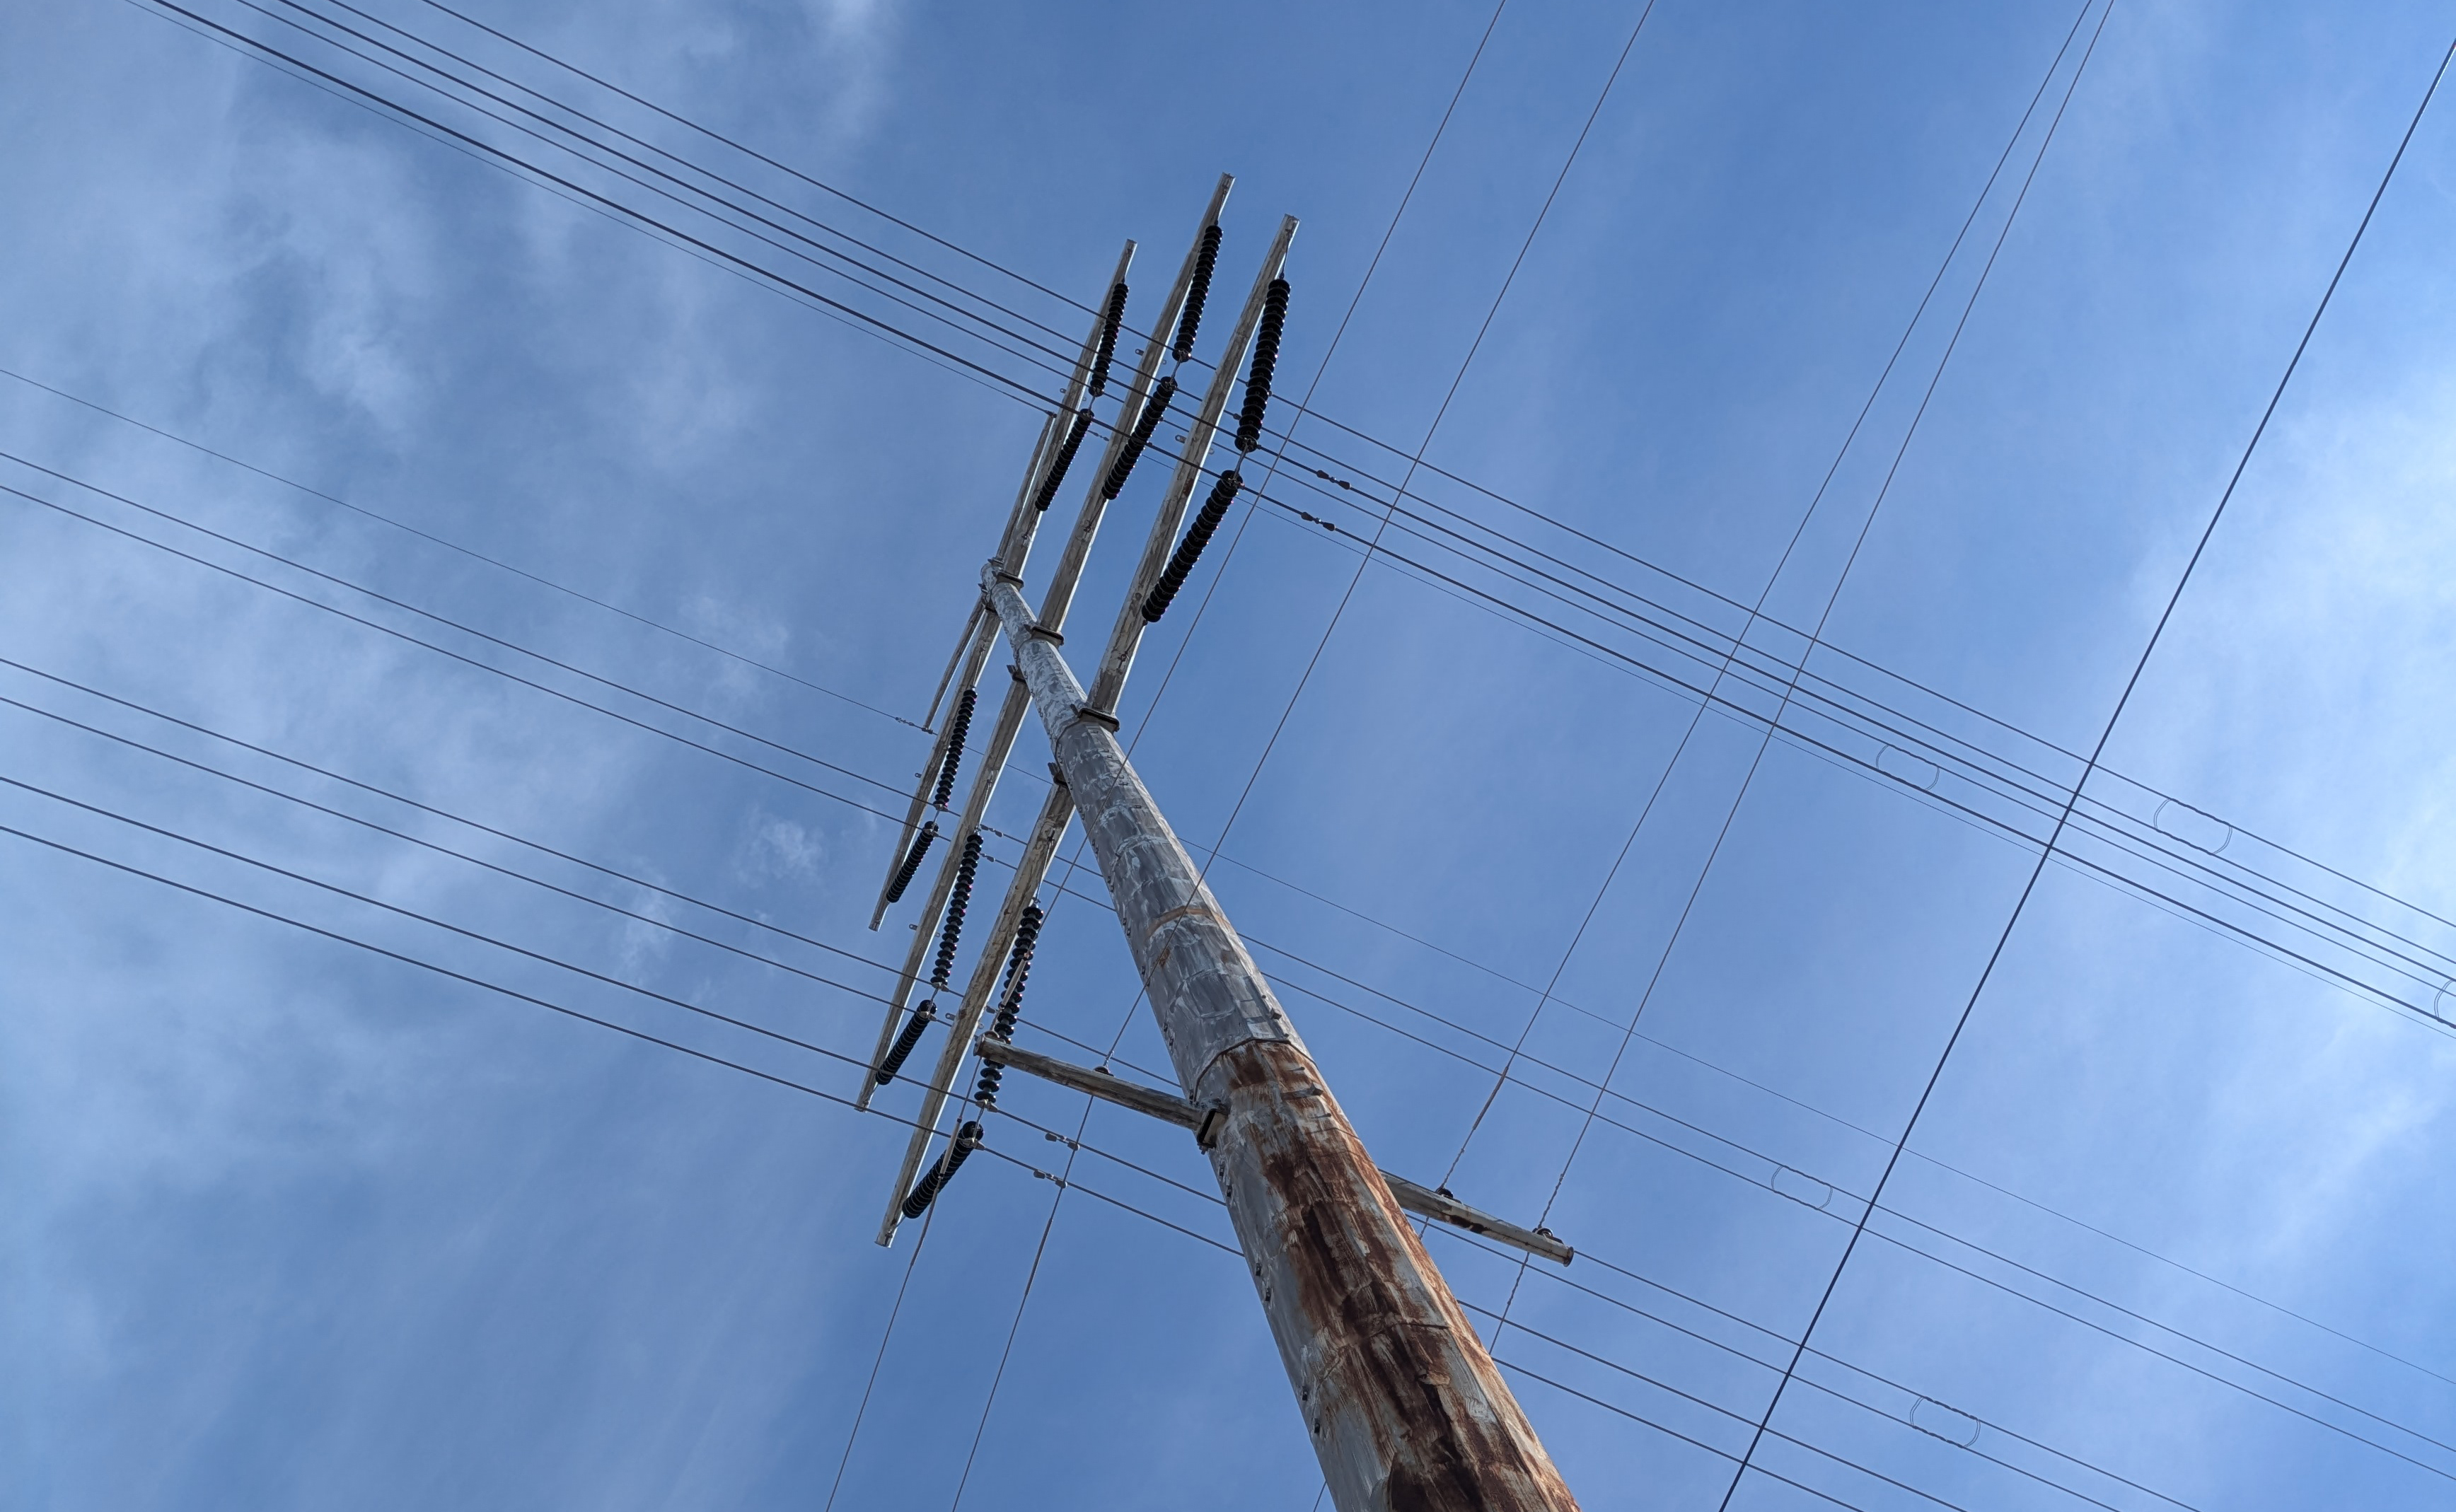
美國能源部(DOE)於2026年9月24日宣布,將投入超過1億美元(約1.3億美元)升級俄亥俄州現有輸電網路,並由First Energy、美國電力公司(American Electric Power)等民間企業以等額資金匹配,使總投資規模翻倍至2.6億美元。此舉隸屬於一項橫跨26州、總額19億美元的全國級電網更新計畫,預計重建超過1,500英里輸電線路,並於近21,000英里範圍內部署所謂的「電網強化技術(Grid-Enhancing Technologies, GETs)」。
此次升級的核心目標,在於透過動態線路評級、智慧監控與高效導體等技術,讓既有線路在無須大規模新建的前提下提升傳輸容量。副能源部長James Danly於哥倫布市發布會直言:「我們正處於美國科技與製造業絕對非凡擴張的風口浪尖,而這一切都必須以能源作為先決基礎。」他同時揭露川普政府設定的宏觀目標——2050年前新增400吉瓦(GW)發電容量,對照當前全美電網逾1,000 GW的裝置基數,等於要在25年內將總體電力供給推升40%。
俄亥俄州之所以成為本輪投資焦點,與其地理位置所承載的產業聚落高度相關。該州中部不僅是資料中心重鎮,更坐落英特爾(Intel)位於紐瓦巴尼(New Albany)的半導體晶圓廠,以及安都里爾(Anduril)位於皮卡威郡(Pickaway County)的軍用無人機製造基地,這些設施皆屬於高度耗能的「負載怪物(load monsters)」。
這起看似單純的基礎建設補助案,實則折射出美國在AI革命、國防自主與能源結構轉型三重壓力下的深層戰略矛盾,並非典型的零和利益角力,而是產業發展規律與公共治理框架之間的結構性張力。
第一層矛盾:AI與製造業的「電力飢渴」與傳統輸電瓶頸。根據美國能源資訊署(EIA)與多家產業顧問機構推估,單一大型AI資料中心的用電量動輒達數百MW至GW級,已逼近一座中型城市的峰值負載。然而,新建一條高壓輸電線路從環評、用地取得到完工,平均耗時7至10年。Danly坦言「我們輸不起這個時間」,因此才會轉向以GETs技術「活化」現有線路,這是一場與時間賽跑的工程典範轉移。
第二層矛盾:能源擴張路徑的政治博弈。Danly明確指出,「核能模組、復興核電廠、天然氣電廠」是達成400 GW目標的三大支柱。這代表川普政府雖口頭支持再生能源,但在實際能源組合決策上明顯偏重基載(baseload)電力來源,與部分州的淨零碳排路徑圖存在落差。此一政策傾向,勢必牽動天然氣管線商、核電模組開發商(如NuScale、TerraPower)與太陽光電、風電供應鏈之間的訂單重新分配。
第三層矛盾:終端電價與產業補貼的公平性爭議。俄亥俄州近兩年電費持續攀升,新建輸電線路的成本轉嫁機制早已引發民怨。Danly在被記者追問時態度保留,僅以「導體使用效率越高,輸電費用越低」為原則性回應,並未承諾具體降幅。公用事業委員會主席Jennifer French則強調,GETs技術的價值在於「無須新建工程即可提升容量」,藉此緩解費率上漲壓力。
第四層矛盾:聯邦資金槓桿與州級監管自主權。19億美元的聯邦注資橫跨26州,意味著華府正以資金為槓桿,推動全國統一性的電網升級節奏。然而,各州公用事業委員會(PUCO等)對於費率結構、股東報酬率與成本分攤機制仍握有實質審批權,聯邦「拋餌」與州級「治理」的協作摩擦,將是未來48個月建設期內最值得追蹤的治理張力。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,美國上一次大規模電網升級可追溯至1950至1960年代的州際高壓輸電網建設,當時的背景是戰後製造業擴張與冷戰國防動員。當前這輪電網投資,無論在規模、技術內涵或地緣驅動力上,都可視為「AI版的曼哈頓工程配套基建」,其戰略位階極為關鍵。基於此脈絡,可預演以下三種未來情境:
無論何種情境,有一點幾乎確定:電網已從「沉默的公用事業」升級為「大國競爭的戰略基礎設施」,其資產估值邏輯將被市場重新書寫。
面對這場由AI、國防與能源轉型共同驅動的電網重塑浪潮,產官學研各界應採取差異化行動:
01 起因觸發:AI資料中心、英特爾晶圓廠、安都里爾無人機產線集體引爆俄亥俄電力負載臨界點
02 一階傳導:聯邦能源部19億美元橫向投入26州,GETs技術供應鏈與高效導體商迎來訂單浪潮
03 二階擴散:First Energy、AEP等公用事業資產負債表重估,公私協力模式成聯邦基建新典範
04 產業外溢:SMR開發商、天然氣渦輪機巨頭、碳纖維複合芯導體新創同步受惠於400 GW目標
05 治理張力:州級公用事業委員會與聯邦能源部在費率審批、成本分攤上出現新一輪監管博弈
06 宏觀終局:電網從沉默公用事業升級為大國戰略基礎設施,AI與國防自主的能源紅利決定2030年後地緣強權格局
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
晶片軍團獨舞!那斯達克100再寫歷史新高,金融與能源股淪為拖油瓶
AI算力擴張引爆的能源需求,使美國能源部投入130億美元升級俄亥俄州電網,凸顯半導體與資料中心聚落對底層電網的高度依賴,為目標文章所述半導體狂飆所衍生之能源基建連鎖投資潮
新創法律戰開打!頂尖新創律師轉戰Pillsbury奧斯汀:矽山爭霸戰白熱化
AI算力與國防製造引爆美國電網升級潮,同步推升德州資料中心聚落對科技法律服務(企業遷移、併購、監管合規)的剛性需求,間接驅動頂尖律師向奧斯汀科技聚落集結的人才戰
印度黃金現貨強勁需求推升期貨 創151萬盧比歷史新高
美國能源部砸重金升級電網以因應 AI 算力與國防製造的能源需求,與印度黃金避險買盤背後反映的全球能源轉型與地緣風險溢價同屬『實體資產避險』主線,但因果關聯較弱。