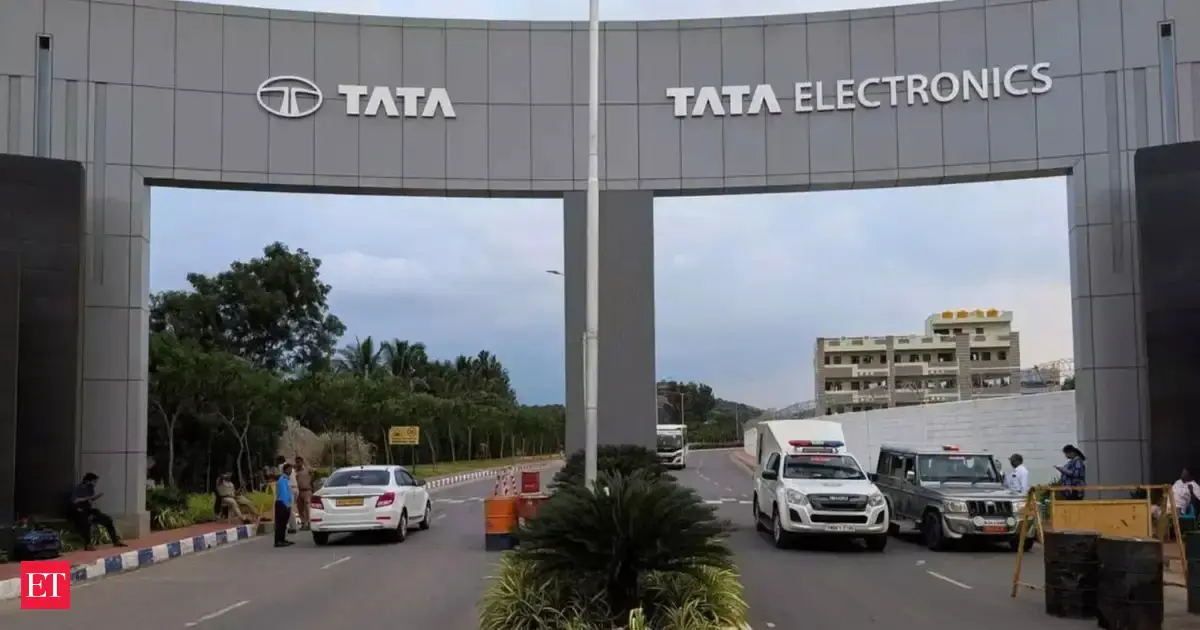
印度塔塔電子(Tata Electronics)正加速推進位於古吉拉特邦多雷拉(Dholera)的 91,000 億盧比(約新台幣 3.5 兆元)晶圓廠建廠計畫,並與台灣力積電(PSMC)策略合作,預計將於 2028 年正式投產。然而,這座承載印度半導體主權夢想的指標性晶圓廠,近期正面臨嚴峻的高階主管離職潮與「旋轉門」效應。
報導指出,先前負責建廠工程的美國籍顧問 Gerald Goff 已於任內請辭,改由具備英特爾愛爾蘭廠逾 31 年深厚底蘩的 Fiachra Mullett 接手工程統籌。同時,塔塔電子延攬 AM Technical Solutions 前工程資深副總裁 Terry Behrens,專責廠房無塵室與機台移入的設計優化。
這並非單一事件。回顧近一年多,塔塔半導體製造前總裁暨全球晶圓代工廠格羅方德(GlobalFoundries)前高管 KC Ang 於 2025 年 12 月去職;前英特爾以色列廠資深副總裁 Reda Masarwa 亦在任職僅一年半後離開。高階建廠主管的更迭頻率,已成為這座印度首座 12 吋晶圓廠量產前最棘手的隱憂。
此事件本質並非傳統的政商利益角力,而是一場典型的「綠地(Greenfield)半導體建廠物理極限戰」。其衝突根源來自三大結構性張力:
第一,時間軸的極度壓縮與經驗斷層的拉鋸。半導體建廠是一門結合了重機工程、氣體化學、超純水循環與無塵室微震控制的極端複雜學問。為了配合印度政府的「印度製造」(Make in India)與半導體主權戰略,塔塔電子被迫在缺乏本土成熟生態系的條件下,端出 2028 年量產的時間表。相較於台灣新竹、德國德勒斯登等具備數十年聚落經驗的成熟聚落,印度在建廠的「肌肉記憶」上處於絕對劣勢。
第二,跨國企業文化與在地執行摩擦的陣痛期。印度半導體產業並非在真空中長大,而是建立在大量從台積電亞利桑那州、英特爾俄亥俄州等海外建廠案中挖角的資深人才之上。然而,塔台積電美國廠與英特爾俄亥俄州廠的案例殷鑑不遠:在高度法規化、要求絕對精準的半導體施工現場,西方工程師的進度觀、職業安全規範,與在地供應商的執行節奏往往產生嚴重摩擦,導致綠地建廠的高階主管流動率普遍偏高。
第三,資本支出(Capex)紅燈的內部高壓。一座 91,000 億盧比的晶圓廠,每日都在燒錢。為了向董事會與政府投資人交代進度,管理層對建廠主管施予「極度侵略性」的時程壓力,這往往成為壓垮高階經理人的最後一根稻草。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對標全球半導體綠地建廠的歷史軌跡,塔塔電子多雷拉廠的結局將高度取決於「體制化」的速度。對比 TSMC 亞利桑那州廠與 Intel 俄亥俄州廠的初期挫敗,塔塔正面臨相同的歷史轉折。
面對塔塔電子等綠地晶圓廠的高階人才不穩定與時程風險,產業觀察者與利害關係人應採取以下策略應對:
01 起因觸發:塔塔電子多雷拉晶圓廠高階主管離職潮與建廠時程壓力
02 一階傳導:印度半導體本土化政策推進受阻,PSMC 力積電技術移轉節奏被迫調整
03 二階擴散:全球半導體設備廠(ASML、應材)對印度的交機與服務體系面臨在地化挑戰
04 宏觀終局:印度「晶片主權」戰略時程延宕,全球晶圓代工版圖東移印度的進度放緩,亞洲半導體供應鏈集中度短期內仍將由台韓主導
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。