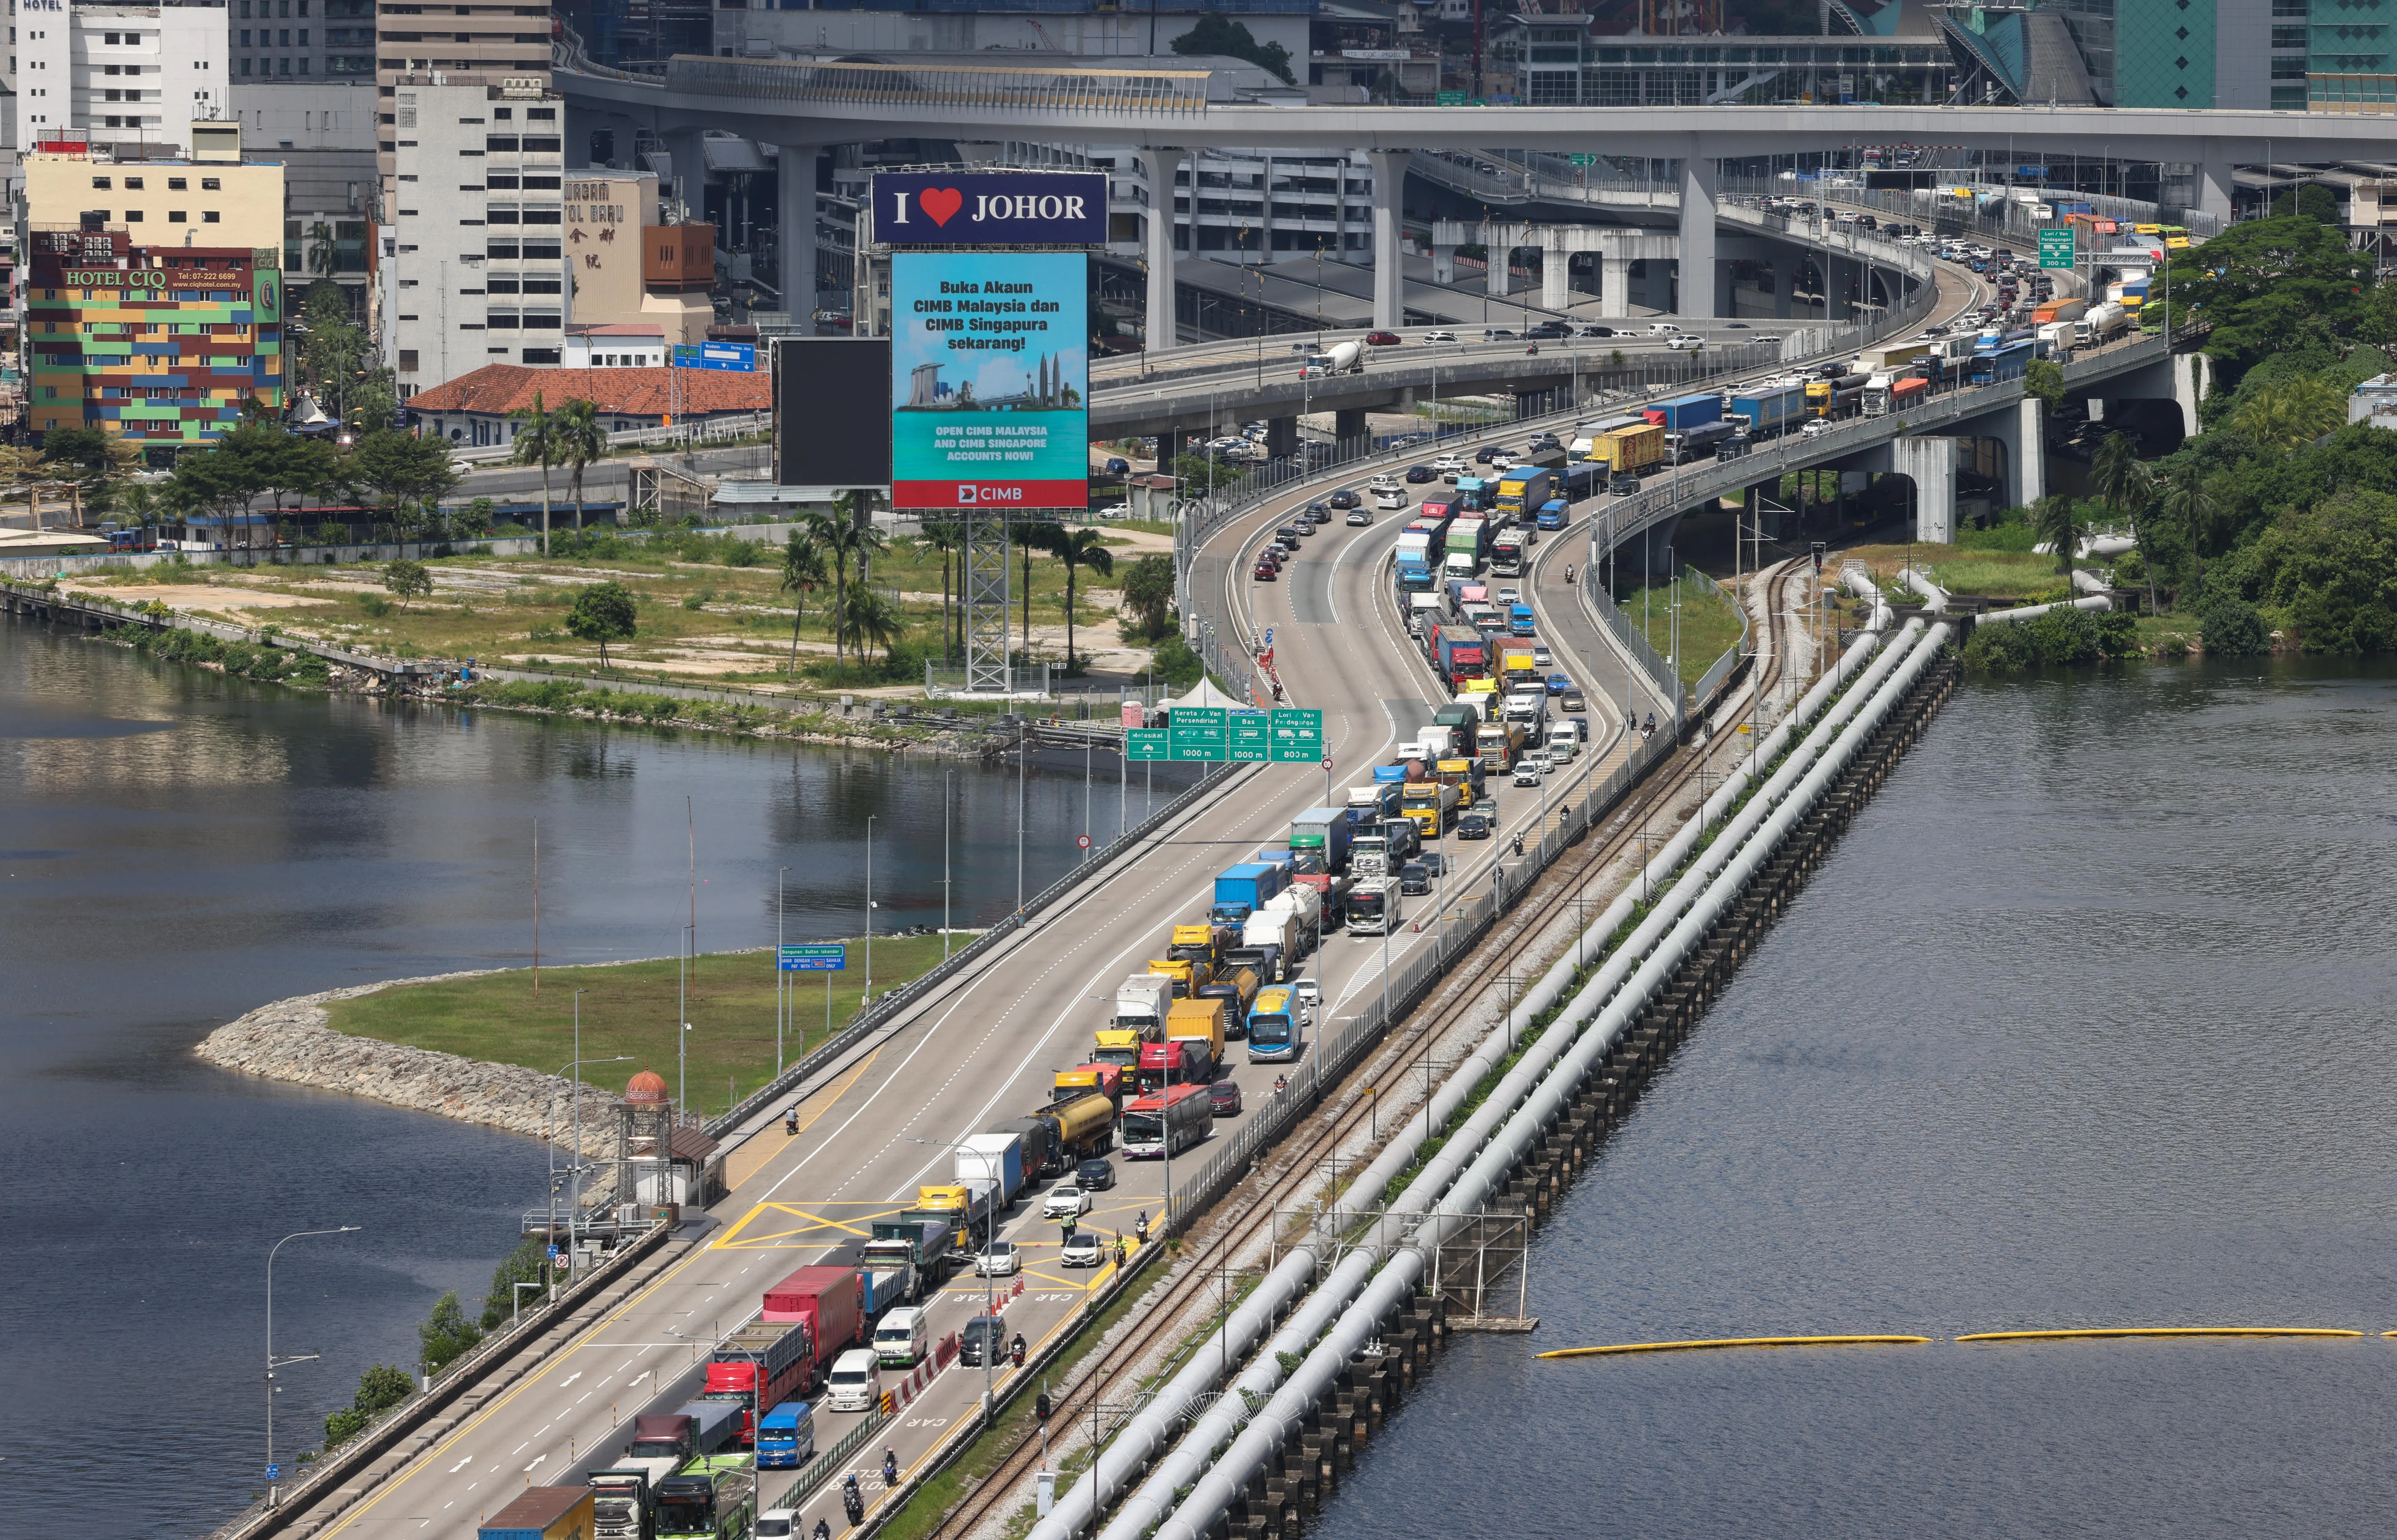
柔佛—新加坡特別經濟區(JS-SEZ)自 2024 年 1 月簽署備忘錄、2025 年正式簽約以來,已成為東南亞最受矚目的跨境經濟整合實驗。根據馬來西亞投資發展局(MIDA)最新數據,柔佛 2026 年上半年總核准投資額達 594 億令吉(約 146 億美元),其中由 MIDA 直接管轄的 153.2 億令吉投資中,有 118.5 億令吉、200 個專案落腳於 JS-SEZ 範圍內。
馬來西亞經濟部長 Akmal Nasrullah 更於 7 月宣布,2025 年全年 JS-SEZ 累計核准投資達 769.8 億令吉,且超過 57% 已進入實質執行階段,顯示投資承諾正快速轉化為地面工程。指標性案件包括 Blackstone 旗下 AirTrunk 斥資 120 億令吉於依斯干達公主城興建兩座超大規模數據中心;IJM Land 與 Southern Catalyst 合作 19.6 億令吉工業園區;AME Elite 為上海上市的無錫海鷹(Hyatech)打造航太與醫療器材園區。
然而,星馬雙邊的 JS-SEZ 總體規畫原訂 3 月 30 日發布,已延宕至 12 月年度領袖峰會才將聯合亮相,顯示跨國協調的複雜程度仍高。值得警惕的是,新加坡工商聯合總會(SBF)主席 Mark Lee 指出,2024 年調查顯示半數受訪星企業早就在柔佛營運,意味 JS-SEZ 的真正考驗在於吸引尚未投入的觀望企業,而非既有投資的重新包裝。
本案表面是經濟特區招商議題,實則深層反映「跨國產業叢集」與「在地中小企業生態系」之間的結構性斷裂——這並非傳統地緣政治意義上的零和對抗,而是一場關於產業升級路徑、價值鏈分配與政策紅利接觸面的內部張力。
其一是「巨型投資敘事」與「在地滲透效益」的落差。JS-SEZ 數據上看似亮眼,但 AirTrunk 等超大規模數據中心、IJM 工業地產等大型專案,採用的供應鏈高度國際化、模組化與自動化,對柔佛本地中小企業的實質訂單拉動有限。SAMENTA 的 William Ng 明確指出:「迄今敘事仍由大型企業、數據中心與巨型不動產開發主導,多數中小企業仍在框架外觀望。」這種落差反映的是跨國資本追求效率最大化的自然傾向——MNC 傾向沿用既有國際供應商,而非從在地重建供應鏈。
其二是「制度設計」與「在地能力」的鴻溝。現行 JS-SEZ 主要獎勵的資格門檻顯然為大型投資人量身打造。中小企業若要切入,必須跨越精準工程、電子技術的認證壁壘,並滿足 MNC 如今愈趨嚴苛的供應商評選標準——不再僅看產能與價格,更涵蓋工程能力、自動化程度、品質系統、交付可靠性與 ESG 標準。這是全球供應鏈採購邏輯的典範轉移,柔佛中小企業正面臨一場「無聲的適者生存考驗」。
其三是「雙邊政治協作」與「執行時序」的張力。總體規畫延宕、IRDA 坦承無法確認各機構投資數字是否存在重複計算,反映跨境治理的多頭馬車風險。對中小企業而言,這種不確定性本身就是投資決策的最大障礙。
因此此事件的本質並非典型意義上的「利益角力」,而更接近一個結構性轉型的陣痛期——大型資本搭好舞台,但舞台上的表演者尚未到位。
對照過去十年亞太跨境特區如蘇州工業園、橫琴新區、越南北寧省工業聚落的發展軌跡,JS-SEZ 的演進路徑將高度依賴三大變數的互動作用:政策落地速度、在地供應鏈成熟度、以及全球科技資本對東南亞節點的偏好重估。以下提出三種情境預測:
歷史經驗顯示,跨境經濟特區的成敗並非取決於資本流入的絕對值,而是取決於在地產業能否在 5 至 7 年的視窗期內完成能力躍遷。 JS-SEZ 目前正站在這個視窗期的起點。
01 起因觸發:2024 年 1 月星馬簽署 JS-SEZ 備忘錄,啟動跨境特區制度框架
02 一階傳導:AirTrunk、IJM Land、AME Elite 等大型投資案集中落地柔南
03 二階擴散:建築、物流、設施管理等低階外包商率先受惠,但精準工程與電子業承接有限
04 結構升級壓力:MNC 供應商標準全面升級至 ESG 與自動化等級,本地中小企業面臨淘汰賽
05 政策回應:年底領袖峰會總體規畫能否納入中小企業升級機制成為關鍵指標
06 宏觀終局:若在地共榮失敗,JS-SEZ 將複製「飛地經濟」模式,加劇柔南貧富分化與社會張力
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章