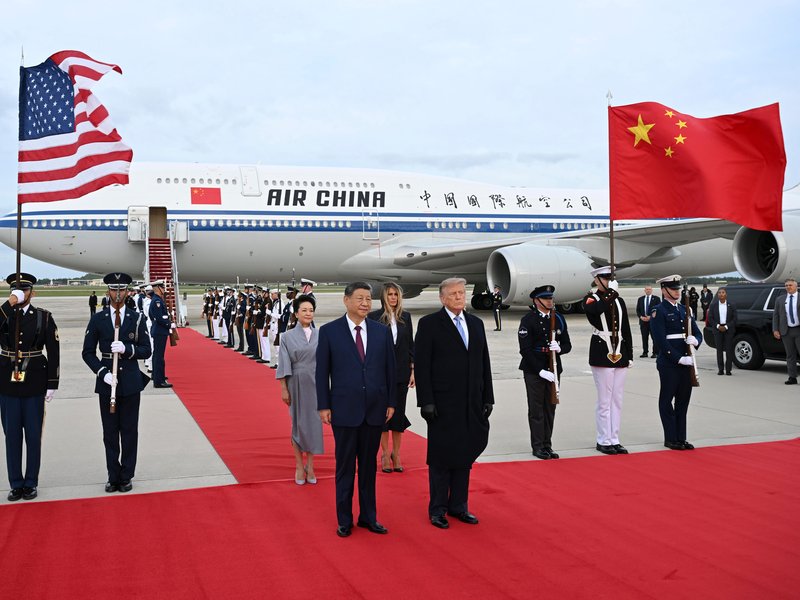
美國總統川普與中國國家主席習近平於華府舉行睽違逾十年的正式國是訪問,這也是習近平第二次以國是規格訪美。雙方以軍禮儀式、紅毯接待與白宮國宴營造和解氛圍,卻未在核心戰略議題上達成任何具約束力的新協議。川普親赴安德魯斯聯合基地迎接,並安排兩架 B-1 轟炸機飛越展示軍事實力;習近平則以「不衝突不對抗」作為基調,呼籲建立定期軍事溝通管線。
實質成果方面,財政部長貝森特宣布原定 11 月到期的關稅休戰延長至明年 1 月 10 日,美方暫緩部分對中關稅,中方則維持稀土礦物供應。人工智慧(AI)治理方面僅討論建立「事件通報機制」,並無任何約束力協議或查證系統。台灣、伊朗、人權等高度分歧議題在公開談話中也未見突破。會後聲明強調「健康競爭」與「管控分歧」,意味著這場峰會的本質是建立管理競爭的框架,而非終結競爭本身。
這場峰會表面上是外交禮儀的雙人舞,骨子裡卻是全球兩大強權在權力、科技與意識形態上的結構性對撞。以下從三大維度深度剖析背後的戰略角力與核心矛盾。
《華爾街日報》事前報導指出,華府最強的施壓工具——半導體出口管制,並未列入議程。這並非遺漏,而是刻意迴避。中國在先進製程與高階運算晶片上仍高度仰賴美方設備與設計工具,而美方則須持續從中方取得稀土與基礎化學品。這種「不對稱相互依賴」正是雙方暫時休兵的結構基礎。然而,AI 領域的競賽遠比晶片更複雜——美方擔憂中國以「國家力量」補貼 AI 研發並將技術轉為軍事用途,中方則指控美方實施「科技封鎖」。雙方在「超智慧」與 AI 安全治理上沒有共同定義,所謂「熱線通報機制」象徵意義大於實質意義。
本次最具體的成果是延長至 2026 年 1 月 10 日的關稅與稀土休戰。但這項安排本質上是「止血」而非「療傷」——中方鬆綁稀土出口配額,美方暫停部分加徵關稅。一旦 1 月期限到期,若雙方無法在更全面的貿易協議上取得突破,緊張關係將瞬間升溫。美國國防與科技產業高度依賴中國稀土加工與磁體,這是中方在談判桌上最強的槓桿。換言之,這不是和平,只是被設計出來的「可控停火」。
台灣議題在公開聲明中完全消失,這本身就是訊號——北京視台灣為核心紅線,華府則維持「戰略模糊」,雙方在這個議題上連表面共識都無法營造。伊朗議題同樣毫無進展,凸顯中東棋局中的中美路線分歧。此外,印度作為四方安全對話(Quad)成員,與北京存在邊界爭議、依賴全球科技與能源供應鏈,使得這場美中峰會的走向直接連動新德里的安全與經濟戰略計算。
綜合來看,川普與習近平的華府峰會是一場精心編排的政治劇場——儀式規格象徵中國獲得「平起平坐」的待遇,卻掩蓋了雙方在晶片、AI、稀土、台灣等結構性議題上的零和矛盾本質。真正的角力,才正要開始。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
經驗顯示,大國之間的「管控競爭」框架往往在建立後的 12 至 36 個月內,面臨內部壓力測試。回顧 2018 年川普首任期的中美貿易戰,以及 2021 年拜登時期的阿拉斯加會談,皆曾出現短暫緩解後急劇惡化的軌跡。對照本次華府峰會的成果,以下推演三種未來情境:
雙方在 1 月 10 日到期前達成「延長再加碼」的過渡性協議,將關稅休戰與稀土供應協議再延長 6 至 12 個月。期間,AI 熱線、軍事溝通管線與經貿對話機制逐步制度化,但半導體禁令、台灣議題與人權議題維持低度接觸。市場將此解讀為「不確定性常態化」,科技股與供應鏈分流趨勢加速,但未出現系統性崩盤。
若中方在稀土出口上祭出新管制,或美方宣布新一輪晶片禁令,休戰框架將在 2026 年第一季崩解。台海、南海與第一島鏈的軍事對抗頻率將急遽升高,全球供應鏈被迫加速「去中化」,並觸發跨太平洋航運、保險與能源價格的系統性衝擊。新興市場貨幣將面臨大幅貶值壓力,避險資產(黃金、美債、瑞郎)湧現強勁買盤。
若雙方幕後在 AI 安全、生物科技與軍事 AI 等領域達成有限度但具約束力的合作協議(例如「不將核能級 AI 整合至自主武器系統」),將形成類似當年《核不擴散條約》(NPT)的雛形。這將緩解全球最深層的科技競賽焦慮,並為股市與供應鏈帶來數年的「確定性紅利」。然而此情境高度依賴雙方國內政治生態(美方期中選舉、中方經濟復甦壓力)的窗口期配合。
面對高度不確定的美中博弈,企業與投資人需建立「多重壓力測試」的決策思維。以下提供具體行動建議:
無論是企業或機構投資人,應在年底前重新檢視對中曝險部位的風險敞口,建立「稀土替代來源清單」與「晶片庫存安全水位」。建議模擬休戰破局情境下的成本與交期衝擊,並預先建立二線供應商名單。
無論最終走向基準或極端情境,半導體設備、稀土加工替代、AI 安全監管科技、國防航太等四大領域將出現結構性估值重估。建議以 18 至 36 個月為視野,建立跨足上述領域的核心持倉,並透過 ETF 或主題型基金分散個股風險。
對跨國企業與機構法人而言,美中角力的外溢效應將透過 Quad、日本、南韓與印度等中介節點傳導。應將印太地緣風險納入投決會的常規議程,並定期檢視自身在「中國+1」策略中的定位與資本配置效率。
01 起因觸發——川普以罕見國是規格接待習近平,營造「平起平坐」象徵
02 一階傳導——關稅休戰延長至 2026 年 1 月 10 日,稀土與半導體僵局暫緩
03 二階擴散——半導體出口管制遭刻意迴避,AI 熱線無實質約束力
04 三階升溫——台灣、伊朗、人權議題未獲共識,潛在衝突熱點升溫
05 宏觀終局——美中進入「管控競爭」常態,印太供應鏈加速雙軌化重組
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
川習過招華府:美中AI霸主爭霸戰進入新拐點
美國對中晶片與AI算力封鎖未達預期效果,DeepSeek等開源模型低本高效突破,逼使川普在川習峰會轉向「管理競爭」框架,僅建立AI事件通報機制而無約束力協議,封鎖策略實質鬆動
加歐戰略結盟:卡尼的「去超級強權」豪賭
川習華府峰會零和競爭未解、缺乏約束力AI與晶片共識,使中等盟國加速「去超級強權」式戰略結盟,推動加歐深化AI、量子、關鍵礦物與半導體自主合作
歐洲聯盟成軍:加國總理輕率表態危及跨大西洋戰略紅利
美國對歐安全承諾可信度下降(川習峰會採交易型外交、戰略重心東移),是馬克宏推動歐洲戰略自主與加拿大面臨是否力挺跨大西洋聯盟壓力的根本背景
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。