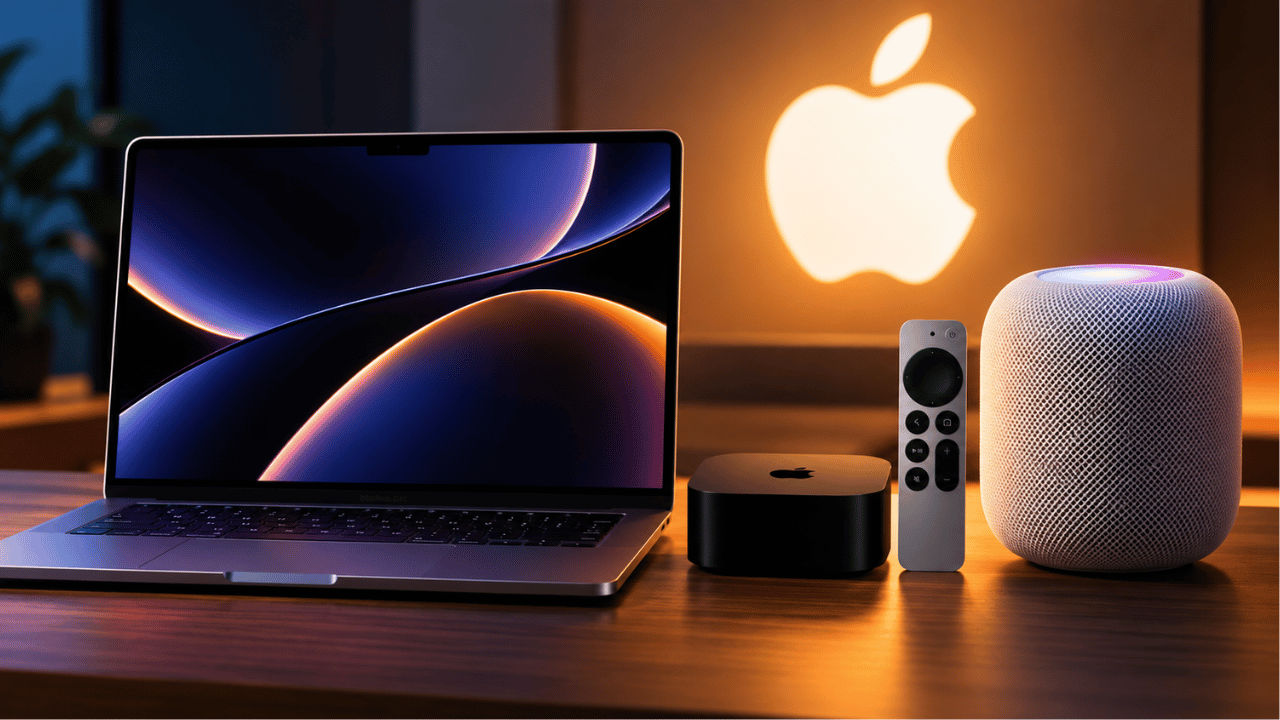
蘋果(Apple)極有可能在未來數週內同步推出 MacBook Pro、Apple TV 與 HomePod 三大硬體產品線。此次發表時間點落在傳統秋季發表會之後的「靜默更新窗口」,意味著蘋果刻意繞開十月高調發表會,改採新聞稿與官網直上的方式投產,目的在於壓低行銷噪音、聚焦資本市場對第四季財報的預期管理,並為即將到來的年底購物季鋪墊鋪貨動能。
就產品線本身來看,新一代 MacBook Pro 預期搭載 M4 系列晶片的延伸版本,可能涵蓋 M4 Pro 與 M4 Max 等高階運算單元,鎖定創作者與專業工作者;Apple TV 方面則預計升級至 A17 Pro 或更高階處理器,藉由強化 Apple Intelligence 終端 AI 推論能力,重新定義「機上盒」的運算邊界;HomePod 與 HomePod mini 則可能迎來音質與邊緣 AI 整合的雙重升級,劍指亞馬遜 Echo 與 Google Nest 兩強爭霸的智慧音箱市場。
雖然此事件本質屬於消費性電子的例行產品迭代,並非典型地緣政治或法規監管衝突,但從產業演進的深層脈絡觀察,蘋果此次「三箭齊發」背後實則蘊含著三重結構性戰略壓力與轉型張力。
第一層張力來自於「PC 市場典範轉移」的臨界點。在 Intel x86 架構主導筆電市場逾三十年後,ARM 架構的 Apple Silicon 正在以每年約 15% 至 20% 的效能迭代速度,持續蠶食傳統筆電市場。MacBook Pro 若順利推進 M4 系列,將是 ARM 架構首次在高階專業工作站的運算密度上,達到甚至超越傳統 x86 旗艦的歷史性時刻,這對 Wintel 聯盟構成深遠的結構性威脅。
第二層張力來自於「智慧家庭入口之爭」的卡位戰。HomePod 與 Apple TV 的同步更新,背後是蘋果對「家庭運算中樞」控制權的強力宣示。在亞馬遜 Alexa 與 Google Assistant 已分別坐擁數億用戶的紅海市場中,蘋果選擇以「隱私優先」與「生態系綁定」作為差異化戰場,試圖在智慧家庭這場長期消耗戰中,鞏固其高黏著度的果粉基本盤。
第三層張力來自於「端側 AI 運算」的硬體軍備競賽。在雲端大型語言模型(LLM)成本居高不下、且各國監管機構日益重視資料主權的雙重夾擊下,終端裝置的 AI 推論能力已成為下一波消費性電子的決勝關鍵。蘋果試圖透過 MacBook Pro、Apple TV、HomePod 三者皆具備神經網路引擎(Neural Engine)的硬體佈局,建構一個從口袋到客廳的全方位 AI 運算網路,這是一場與高通、聯發科、三星等晶片大廠在「邊緣 AI 算力」上的正面對決。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
若將此次產品發表放入歷史長河中檢視,可以參照 2020 年 Apple Silicon 首發、2014 年 Apple Watch 亮相、以及 2007 年 iPhone 揭幕等三大歷史轉折點來進行推演。在這些關鍵節點上,蘋果皆展現出「以單一品類重新定義整個產業遊戲規則」的破壞性創新能力。然而,此次三線齊發的「靜默更新」策略,卻可能預示著一個更為保守、卻也更為深謀遠慮的戰略轉折。
01 起因觸發:蘋果於秋季發表會後啟動「靜默更新窗口」,低調投產三線新品
02 一階傳導:台積電 3 奈米產能、廣達與鴻海代工營收面臨第四季拉貨動能考驗
03 二階擴散:高通、聯發科、三星加速布局「邊緣 AI 晶片」以對抗 Apple Silicon
04 三階擴散:智慧音箱市場(亞馬遜 Echo、Google Nest)面臨 HomePod 升級版的隱私與生態系挑戰
05 宏觀終局:ARM 架構正式確立其在 PC 與家庭運算市場的主流地位,加速全球半導體供應鏈的重組
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
iStore南非佈局:如何讓非洲首波躋身蘋果硬體新紀元
蘋果秋季三線齊發的新品策略與iStore南非首波鋪貨同步運作,形成全球新品週期下「新機產能」與「新興市場高端通路」雙軌並進的同一主線演進
Belkin推出Titan SmartShield Pro系列進軍iPhone 18 Pro周邊戰場
蘋果於2026年秋季同時推進MacBook Pro、Apple TV、HomePod與iPhone 18 Pro硬體更新,Belkin Titan SmartShield Pro系列瞄準iPhone 18 Pro發表節奏推出差異化周邊,屬同一蘋果硬體生態系換機潮供應鏈的同步布局
iPhone 18 Pro 新色陣容曝光:酒紅入列,四色美學背後的設計戰略
文章#23836 揭示蘋果在秋季「靜默更新窗口」透過 MacBook Pro、Apple TV、HomePod 三線齊發,採用低調新聞稿模式壓低行銷噪音並管理第四季財報預期,此一資本市場預期管理動作,為 iPhone 18 Pro 提前釋出新色陣容渲染圖、延長產品話題熱度、分散旗艦機發表壓力,提供了前置的品牌敘事空間與市場聚焦緩衝。