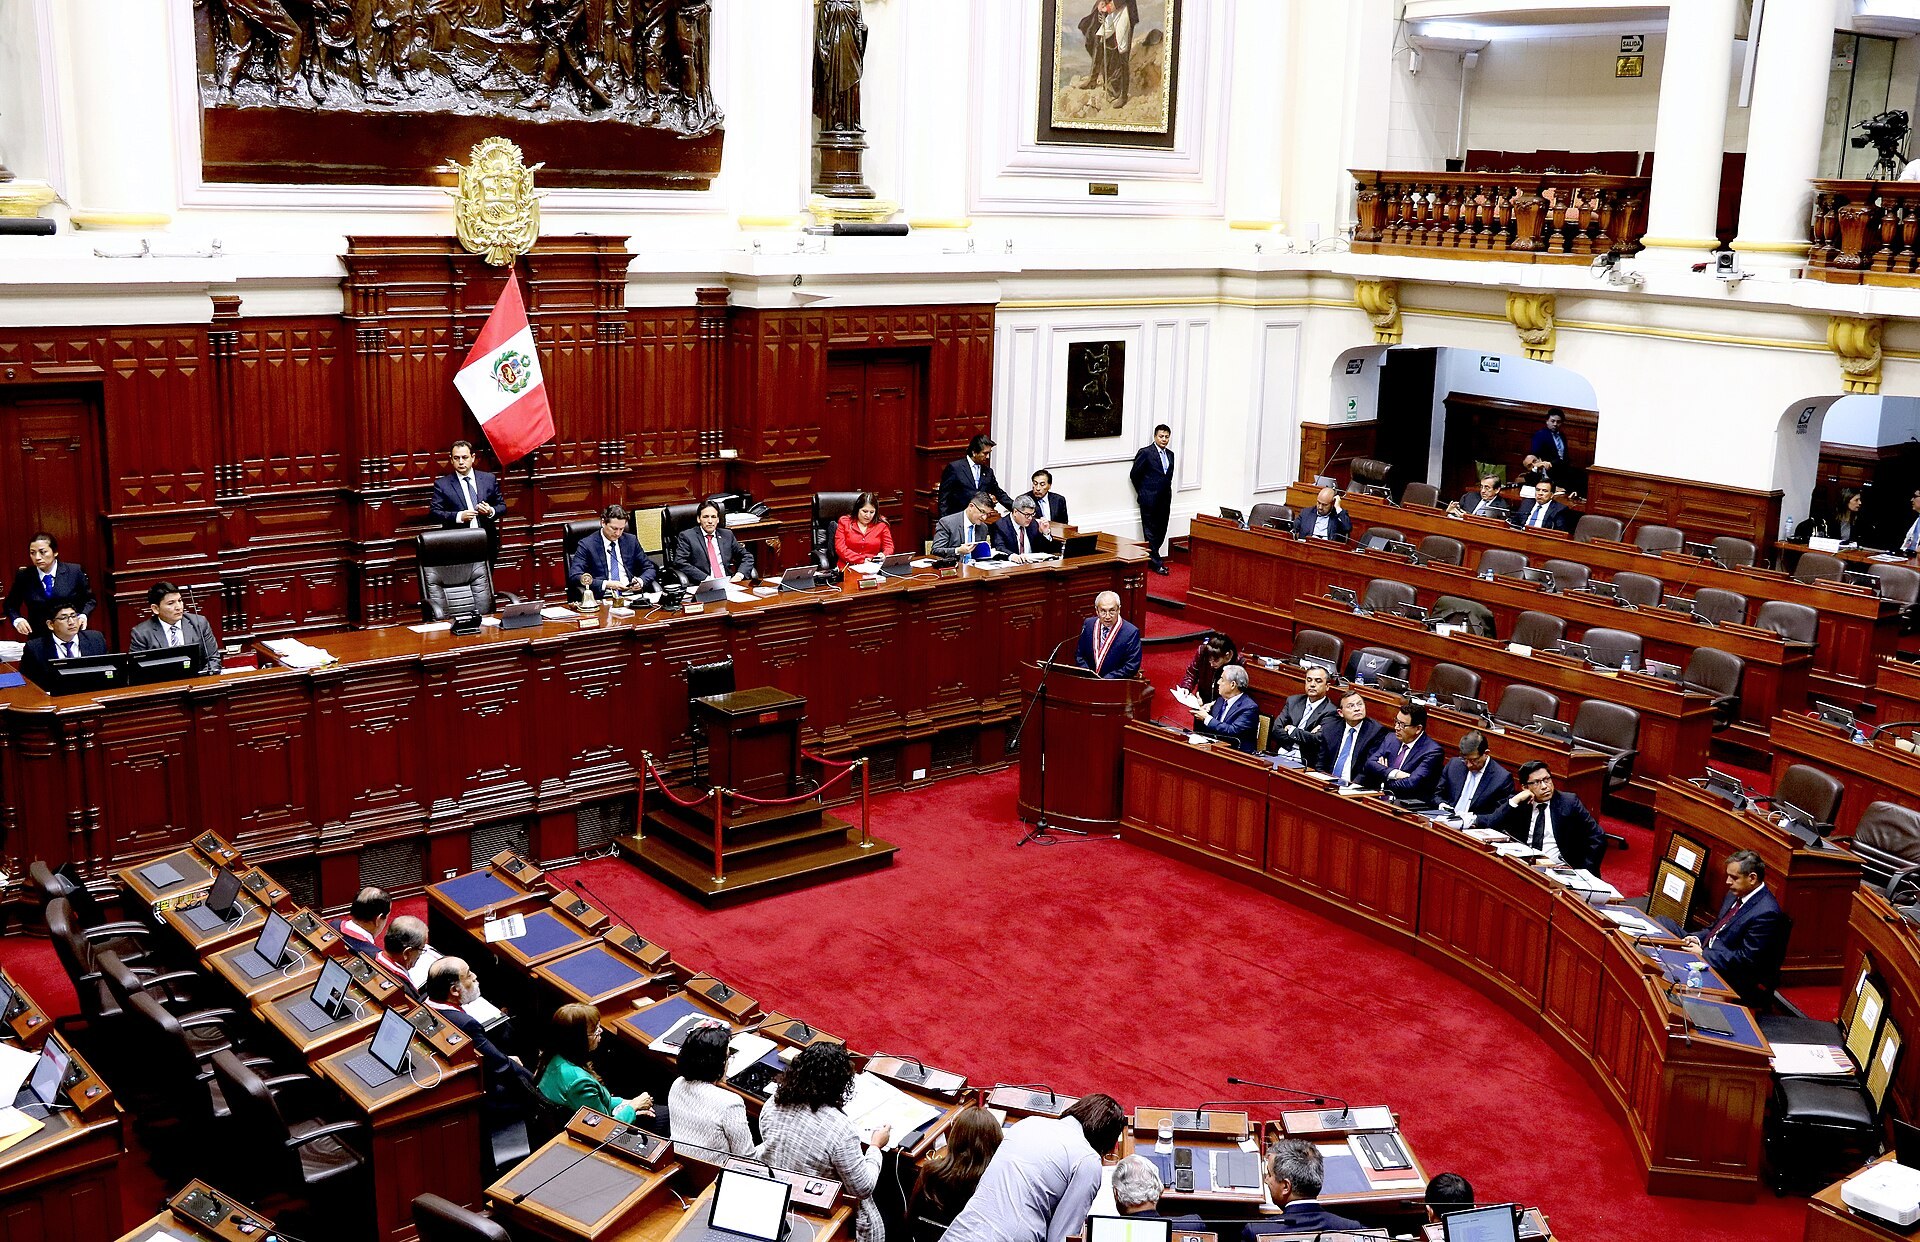
秘魯政府於2026年8月向國會提交2027年公共預算案,總額達2,665.06億索爾(約791億美元),較2026年初始預算成長3.5%。這份預算建立在經濟部「多年期總體經濟框架」(MMM)所預測的3.4% GDP成長之上,明顯高於ECLAC對拉美地區2.2%的預期。然而預算案的另一面卻隱藏巨大財政壓力:2021至2026年間國會通過的241項法令已創造640億索爾(約190億美元)的強制支出義務,其中500億索爾屬常態性支出。在風險情境下,赤字將從2026年的1.8%攀升至2027年的2.7%,公共債務占GDP比率將從29.3%升至2030年的33.8%。配套措施方面,ProInversión整合400億美元PPP項目組合,並啟動對銀行存款利息長達數十年免稅優惠的落日機制。
這場預算角力的本質,是秘魯行政與立法部門在「成長紅利分配權」上的全面攤牌,更是新興市場國家「成長優先 vs. 財政紀律」典範轉移的縮影。
第一層矛盾在於成長預期與現實財政的落差:政府豪賭3.4%的GDP成長與10.5%的私部門投資擴張,但支撐該成長的400億美元PPP工程項目,必須穿越110億美元基礎建設缺口與政治輪替的雙重風險。一旦El Niño衝擊使GDP下修0.7至0.8個百分點,整個預算假設將瞬間崩塌。
第二層矛盾在稅制改革與社會承受力的拉鋸。政府決定讓銀行存款利息免稅條款於2026年12月31日如期落日,這意味著超過1,000萬持有1.726億個帳戶的成年秘魯人將首度面臨儲蓄利息稅負。回顧2006年課徵5%存款利息稅的失敗案例,當時因國會反彈而夭折。當前台灣定存利率3.7%對抗3.8%通膨的實質負報酬環境下,再疊加新稅,極可能將剩餘17%正式金融滲透率進一步推向地下經濟。
第三層矛盾來自財政紀律與政治現實的拉扯。MMM框架坦承241項支出法令幾無縮減空間,主要集中於公部門薪資與退休金,幾乎沒有政治可行性進行結構性改革。國會將於9月3日開始審議,在反對派占多數的立法結構下,這份預算案通過將極為艱難,秘魯財政諮詢委員會主席Alonso Segura已直言「政府以近25年最低儲備迎戰El Niño」。
01 起因觸發:秘魯行政部門提出2027年791億美元預算案,預測3.4% GDP成長
02 一階傳導:ProInversión 400億美元PPP項目啟動,礦業與輸電網供應鏈迎來訂單潮
03 二階擴散:儲蓄利息稅落日衝擊1,000萬戶家庭,銀行存款加速流向地下金融體系
04 三階擴散:國會預算攻防升高政治不確定性,主權信評面臨結構性檢視壓力
05 宏觀終局:拉美經濟分化加劇,秘魯能否在成長與財政紀律間取得平衡,將定錨新興市場資金流向
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
非農數據打臉寬鬆派:聯準會九月升息機率突破六成
美國八月非農新增16.2萬遠超預期,聯準會九月升息機率突破六成,美元轉強與全球利率高位運行,使秘魯等拉美新興市場面臨資本外流與主權融資成本攀升壓力,直接放大該國2,665億索爾預算案中已浮現的赤字與債務佔GDP上升風險。
貝瑞克示警:川普關稅暴走 經濟文盲正摧毀美國信用
川普關稅暴走與對聯準會施壓言論,加劇美國政策不確定性與美元資產波動,觸發新興市場避險情緒與外部融資環境趨緊,削弱秘魯ProInversión整合400億美元PPP投資組合的招商吸引力,並衝擊其MMM預測3.4%成長的外部需求假設。
美國八月暴增16.2萬就業:聯準會升息風暴與AI取代潮的夾擊博弈
美國八月非農暴增16.2萬、勞參結構韌性,疊加資訊科技業AI裁員潮,推升聯準會升息預期與長端利率,間接壓縮秘魯政府在外債再融資與強制性支出(640億索爾)的財政騰挪空間,使2027年赤字由1.8%升至2.7%的風險情境更具實現可能。
Outcrop Silver哥倫比亞探勘再傳捷報:高階礦脈延伸重塑白銀供給版圖
秘魯身為全球主要白銀產國,其 PPP 項目組合(400 億美元)與礦業基建高度相關;同一安地斯銀礦帶上,哥倫比亞 Outcrop Silver 在 Tolima 探勘屢傳高階礦脈捷報,與秘魯傳統富銀帶形成礦業投資板塊的競合與連動,兩者同屬拉丁美洲礦產供應鏈重塑的同一主線。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




