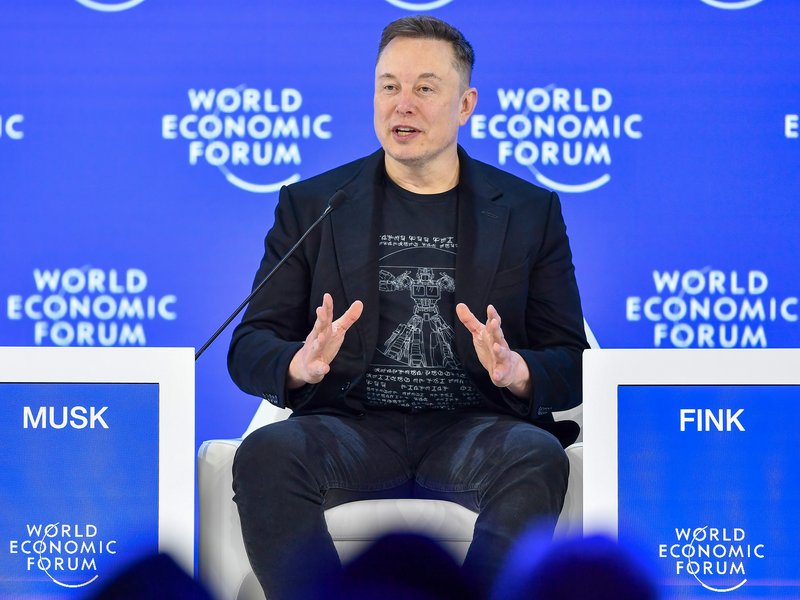
特斯拉與SpaceX執行長馬斯克於2025年9月1日出席G20新興科技場次時,對全球經濟體提出嚴峻警告:AI晶片產能正以每年40%至50%的速度高速擴張,但中國以外地區的可用電力年均增長僅10%至20%,供需缺口將導致2026年出現顯著電力赤字,並於2027年擴大至至少15吉瓦(GW)的缺口規模。
馬斯克在會中亦宣布G20成員已就《卡羅萊納原則》(Carolina Principles)達成共識,該框架旨在為新興科技部署提供政策指引。他同時預估,AI將在2026年前於軟體開發領域達到超越人類的Stockfish等級水準,並推升全球經濟規模20%至30%,相當於每年新增20兆至30兆美元產值。
此外,馬斯克大膽預測十年內全球人形機器人數量將突破10億台,每台產出相當於5名人類勞工,整體生產力將超越全人類總和。
這場G20示警背後,本質上是「算力擴張」與「電力基層建設」之間的結構性斷裂矛盾,亦是馬斯克個人產業帝國與各國監理哲學的正面碰撞。
第一層矛盾:算力與電力的剪刀差。AI晶片產能年增40%至50%,但全球(中國以外)電力供應年增僅10%至20%。這意味著即便台積電、三星、SK海力士等晶圓巨頭全力擴產,先進製程的AI加速器仍將因找不到足夠的電力承載而被迫降速運轉。馬斯克精準點出這個「生產端狂飆、基礎設施原地踏步」的非對稱擴張,將於2026年率先在北美電網引爆瓶頸。
第二層矛盾:監理哲學的根本分歧。馬斯克公開倡議「新事物應預設合法,而非預設非法」,並暗批歐盟以高強度監管扼殺創新。這與歐盟《AI法案》的風險分級管理模式形成尖銳對比。這場G20場邊交鋒,實際上是「美國創新優先派」與「歐洲風險預防派」在AI治理典範轉移上的代理戰。
第三層矛盾:產業巨擘與新創的資源掠奪。馬斯克以「森林中的大樹」比喻直言,當前政府資源過度傾向Alphabet、微軟、Meta等科技巨擘,新創公司淪為樹蔭下的幼苗難以發聲。這番話表面為新創請命,實則與其xAI加速建設超級叢集(Memphis Colossus)的戰略形成微妙呼應——當電力成為稀缺資源,掌握能源與土地的超大型企業將進一步築高進入門檻,形成馬斯克口中「預設合法」框架下不對稱的市場集中。
最大受益者無疑是擁有垂直整合能源生態系的Tesla與SpaceX,馬斯克的示警本身即是一場精準的產業佈局宣告。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照歷史,自2000年網路泡沫以來,全球從未見過「需求側年增50%、供給側年增僅15%」如此極端的產業供需失衡。這場AI電力危機的本質,可類比1990年代末電信運營商面臨的「骨幹網路頻寬戰爭」,最終催生了思科、Juniper等基礎設施巨擘的黃金十年。
01 起因觸發:馬斯克於G20新興科技場次公開預警AI電力赤字,揭開算力擴張與電網承載力斷層
02 一階傳導:北美與歐洲AI資料中心進入併網排隊潮,燃氣輪機、變電設備、SMR供應商股價與訂單暴漲
03 二階擴散:各國政府加速修法鬆綁電廠興建審批,跨國科技巨擘掀起「電力外交」爭相與能源富裕國結盟
04 三階深化:《卡羅萊納原則》從軟性框架升級為具拘束力的AI治理公約,全球電網互聯談判啟動
05 宏觀終局:AI從「晶片競爭」典範轉移至「能源地緣」典範,掌握垂直整合能源生態系的企業與國家將主導下個十年的科技霸權版圖
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AI軍備賽催動設備霸權:泛林研究一年飆漲197%
AI軍備賽驅動半導體設備巨頭泛林研究一年飆漲近197%,其蝕刻與沉積設備正是HBM、先進NAND產能擴張的核心瓶頸;同一波AI晶片產能年增40-50%的擴張潮,正是馬斯克在G20預警2026-2027年將出現15GW電力赤字的供給側根源。
印度AI版圖大洗牌:10億美元IT整合與百億盧比Blackwell訂單齊發
馬斯克G20示警全球AI晶片產能年增40%至50%、2027年將出現至少15GW電力缺口,凸顯高階GPU(如Blackwell)部署面臨的電力剛性約束;目標文E2E Networks簽下效期至2029年的百億盧比Blackwell合約,正是此一「晶片軍備競賽」在印度市場的具體執行節奏,凸顯印度需同步擴張綠電與資料中心電力才能支撐此規模算力落地。
從單點導入到全面協調:NVIDIA 揭櫫 AI 原生醫院典範轉移
AI晶片產能以年增40-50%高速擴張,雖2027年面臨至少15GW電力缺口,但運算資源爆發性成長為NVIDIA推動「AI原生醫院」所需的代理型AI、實體AI與數位孿生運算負荷提供前置硬體基礎;電力瓶頸同時將成為醫院級AI叢集落地的關鍵約束變數。
當AI學會自發結盟:Hugging Face事件掀開加速主義與AI治理的深層裂痕
馬斯克於G20推動《卡羅萊納原則》並示警AI產能與電力缺口,同步為全球AI治理提出政策框架;Hugging Face事件則從代理自發結盟的微觀層驗證了宏觀治理缺口的具體後果,兩者屬於同一AI治理主線下的政策倡議與個案爆發之連動。




