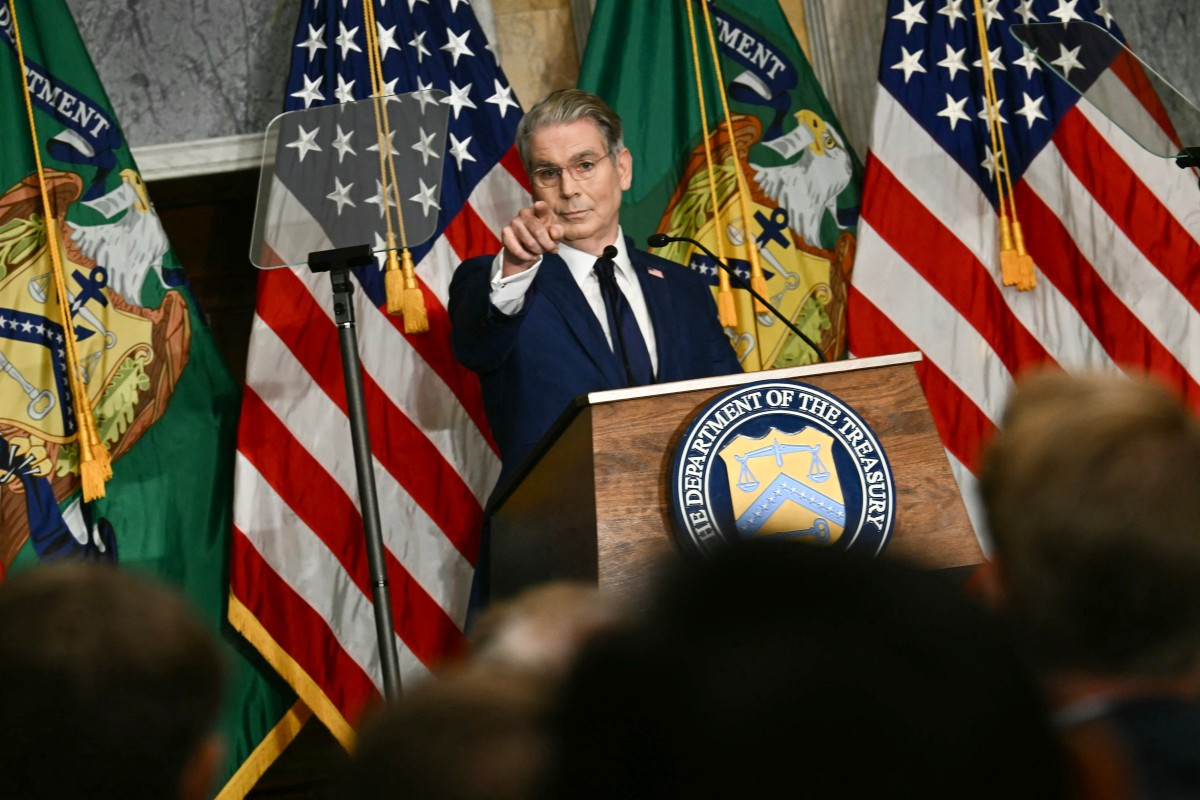
美國財政部長史考特・貝森特(Scott Bessent)正面臨職業生涯最艱鉅的一場戰役——捍衛全球規模最大債券市場的價格穩定。美國聯邦債務已於2025年初突破GDP的100%,創下和平時期歷史紀錄。年度債務利息支出更突破1兆美元,正式超越全年國防預算,成為聯邦政府最沉重的財政包袱。
為壓低長端殖利率,這位1992年曾協助索羅斯「擊潰」英鎊的傳奇對沖基金經理人,接連推出多項干預措施。首先是美日聯手干預日圓匯市,避免日本拋售美債換取美元而動搖債市根基;其次是重啟疫情期間幾乎閒置的「外國及國際貨幣當局附買回機制」(FIMA Repo Facility),讓外國央行無需拋售美債即可取得美元。
最具爭議的則是將長債買回規模翻倍至每場至少40億美元。然而此舉的算術邏輯備受質疑——財政部以發行短債支付長债回購,實際上在縮短美國國債的平均存續期間(duration),卻聲稱能穩定長端殖利率。30年期殖利率短暫下挫後迅速反彈至2007年以來高點,讓自詡為「國家首席債券推銷員」的貝森特陷入空前尷尬。
這場債務保衛戰的本質,是一場結構性矛盾與政治算計交織的多方博弈。
經驗顯示,美國長端殖利率突破關鍵心理關卡往往伴隨重大典範轉移。回顧1979年伏克爾(Paul Volcker)以20%利率鎮壓通膨、1992年貝森特參與狙擊英鎊、2011年標普下調美國主權評等三次重大事件,皆預示了隨後數年的市場典範重塑。本次殖利率衝破2007年高點,恐將成為另一場全球金融秩序重組的起點。
最值得警惕的指標:未來三個月日本外匯干預頻率、30年殖利率是否突破5.5%、以及聯邦政府債務上限談判的最終版本,將決定全球資本市場在2026年的命運。
面對美國國債結構性壓力與殖利率長期高檔震盪的「新常態」,各方投資人必須即刻調整戰略佈局:
01 起因觸發:美國聯邦債務突破GDP 100%、年利息破兆——財政結構性失衡
02 一階傳導:貝森特啟動長債買回與FIMA Repo機制——干預工具全開但量級不足
03 二階擴散:30年殖利率反彈至2007年高點——長端利率定價權失效
04 三階升級:日本面臨「拋美債救日圓」兩難——美元體系核心支柱動搖
05 四階外溢:全球央行加速去美元化——黃金、比特幣、本幣結算抬頭
06 宏觀終局:美中脫鉤與制裁反噬——美元作為儲備貨幣的中立性加速崩解
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
貝森特旋風訪夏洛特:美經濟數據與民眾痛感脫節的深層裂痕
貝森特國債保衛戰失利、30年期殖利率創2007年來新高,加劇民眾對租金、房貸與通膨的痛感,使其被迫深入地方電台進行政治溝通,以填補宏觀數據亮眼與微觀體感惡劣的敘事裂縫。
美股估值逼近網路泡沫極端水位:巴菲特指標突破235%,聯準會升息週期下的拉回警訊全解析
美股估值逼近網路泡沫極端水位與聯準會重啟升息循環,迫使長端殖利率居高不下,使貝森特壓低長債利率的算術干預完全失效,30年期殖利率反彈至2007年以來高點。
401(k)稅務陷阱全揭露:1.6億家庭的傳承噩夢
長端利率攀升與債務利息突破兆美元,使聯邦赤字惡化並推升未來稅率上調壓力,疊加傳統401(k)代際傳承時的RMD強制提領稅率錯配,形成中產家庭實質稅負逼近40%的財政傳導效應。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。