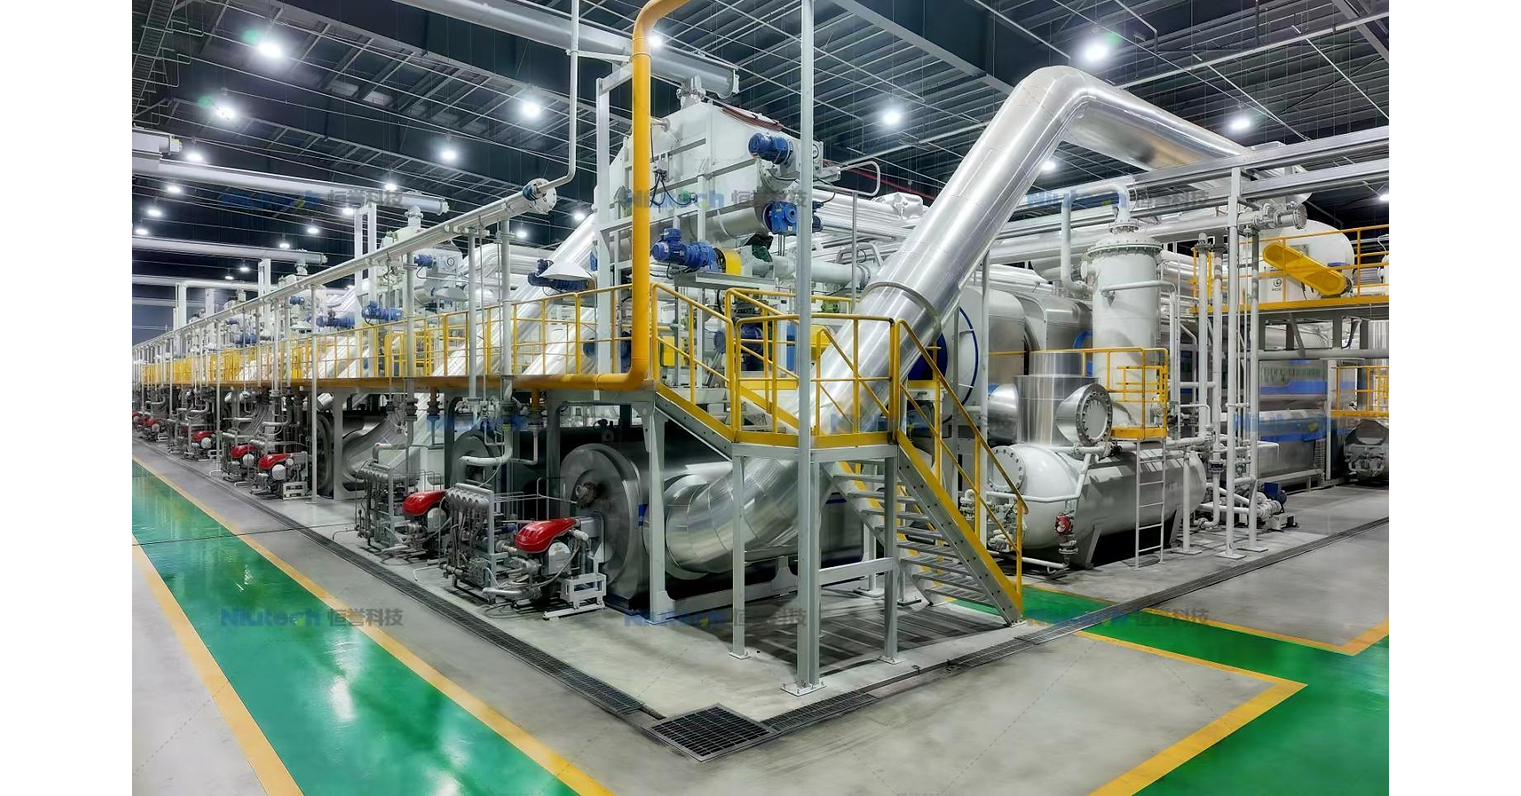
中國濟南的熱裂解設備龍頭Niutech(科創板股票程式碼688309)於2026年8月29日宣布,已與某全球能源巨頭簽署「工業連續式廢塑膠熱裂解生產線」銷售合約。該產線單機處理量介於1萬至5萬噸/年(tpy),將嵌入客戶旗下某大型煉油廠,串接廢塑膠熱裂解油至加氫精製永續航空燃料(SAF)的端對端產線,這也是Niutech首次進入該客戶的設備供應鏈。Niutech的核心技術在於可直接處理PP、PE、PS、ABS、尼龍等低價廢塑膠(含單一或混合型態),無需清洗、分類、乾燥等繁瑣前處理即可產出適合SAF的熱裂解油,技術門檻極高。Niutech深耕熱裂解領域近40年,產品已商業部署於英國、南韓、丹麥、泰國、越南、中國等國,完成多個萬噸級連續熱裂解專案,本次與國際能源巨頭的合作被視為其技術實力的重大驗證。
這樁交易的深層意義在於:當全球航空業正面臨SAF原料供給的結構性危機時,中國技術裝備正從「被監管對象」轉身成為「規則重塑者」。表面看,這是一則單純的設備採購案;實質上,它揭示了永續航空燃料賽局中最致命的原料斷鏈風險。歐盟ReFuelEU Aviation法規強制2025年起摻配2% SAF、2030年6%、2050年70%,但目前全球SAF九成以上產自廢食用油(UCO)與動物脂肪路徑,UCO供應已成為各國生質柴油與SAF業者互相搶貨的稀缺資源,價格自2023年起波動劇烈,迫使業界必須尋求「第二原料路線」。廢塑膠熱裂解油(Plastic-to-SAF)正是這條被寄予厚望的替代路徑。然而,廢塑膠裂解油含氯、含氮、含芳烴雜質遠高於UCO,傳統批次式熱裂解無法穩定連續產出符合ASTM D7566標準的合成航空燃料,必須依賴具備單機萬噸級連續運轉能力的工業級設備。Niutech能在國際能源巨頭的嚴格認證體系中勝出,代表中國在「高門檻連續熱裂解工程化」領域已建立非對稱技術優勢,繞過了歐美傳統化工機械廠商(如Lummus、Shell等)的技術護城河。對西方買家而言,這既是對中國供應鏈的「被迫信任」,也意味著SAF成本結構將被中國裝備的規模化生產能力壓低;對中國而言,則是在碳關稅(CBAM)與綠色供應鏈審查壓力下,難得的技術反向輸出突破口。最大受益者無疑是Niutech本身——取得國際能源巨頭的入場券意味著後續訂單的擴散效應,以及科創板估值重估的想像空間。
回顧歷史,能源產業的典範轉移往往遵循「政策強制→技術突破→成本下降→規模化」的S曲線——太陽能、風電、鋰電池皆循此路徑,SAF產業目前正處於「政策強制→技術突破」的轉折點。情境一(基準情境,機率55%):歐盟ReFuelEU法規如期執行,UCO供給於2027-2028年觸頂短缺,廢塑膠裂解油路徑在2028-2030年承接約15-25% SAF新增產能,Niutech與國際能源巨頭合作擴展至3-5條產線,中國設備商在全球SAF裝備市占率突破30%。情境二(樂觀情境,機率25%):全球碳關稅(CBAM擴展至航空業)與各國SAF強制摻配令同步加速,廢塑膠熱裂解油因原料取得成本僅約UCO的40-60%,2030年SAF生產成本降至與傳統航油平價,航空業迎來「真正減碳轉折點」,Niutech估值對標Linde或Air Products的工程設備部門。情境三(悲觀情境,機率20%):歐盟以「廢塑膠處理碳足跡高於回收」為由,將塑膠裂解油排除於SAF合格原料名單,或加嚴IPCC碳排放核算導致該路徑不計入減碳額度——此情境下Niutech需轉向亞洲(南韓、日本、新加坡)SAF市場尋求出海口。最關鍵的觀察指標為:(1)歐盟ICAO CORSIA體系是否於2027年前認可廢塑膠裂解油路徑;(2)ASTM D7566標準是否新增專屬規範;(3)國際能源巨煉商在2026-2027年資本支出是否明確編列SAF產線預算。
最高優先級行動建議——對設備供應鏈業者:應立即評估與Niutech或類似連續熱裂解商的技術合作或併購機會,並提前布局加氫精製(hydrotreating)模組化整合能力。對煉油業者:應於2027年前完成至少一條產線的SAF相容性改造評估,避免在2028-2030年合規高峰期面臨產能擠壓。對投資人:應配置「SAF原料多元化」主題部位,包含UCO收集商、廢塑膠裂解設備商、加氫催化劑供應商三條投資脈絡。對政策制定者:應儘速建立廢塑膠裂解油納入國家SAF配額的認證機制,避免在歐盟ReFuelEU形成事實標準後被迫接受。Niutech此案已證明,中國在「工業級連續熱裂解」這一細分賽道已建立全球級工程能力,這是繼太陽能板、鋰電池、電動車之後,又一項中國潔淨科技形成結構性競爭力的關鍵指標。
01 起因觸發:歐盟ReFuelEU Aviation法規強制SAF摻配比例,UCO原料供給於2025-2027年觸頂短缺
02 一階傳導:國際能源巨擘被迫尋求廢塑膠熱裂解油作為第二原料路線,啟動SAF設備採購週期
03 二階擴散:Niutech取得供應商資格,引發中國連續熱裂解設備同業加速國際認證佈局;歐美傳統化工機械廠面臨中國低價高品質競爭壓力
04 三階擴張:SAF生產成本因中國裝備規模化而下行,2030年後可能逼近傳統航油成本,動搖全球航空燃油定價機制
05 宏觀終局:中國潔淨科技出口從「被動合規」轉向「主動定義」全球減碳供應鏈規則,地緣經濟版圖重組加速
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
1.5°C失守倒數:UNEP示警全球暖化超標,如何逆轉?
UNEP示警1.5°C升溫閾值逼近,推動歐盟加速ReFuelEU航空SAF強制摻配政策(2030年6%、2050年70%)與全球航空業減碳路徑,催生歐盟SAF原料缺口,為Niutech廢塑膠熱裂解產線切入煉油廠端對端SAF供應鏈創造剛性市場需求
希斯洛第三跑道觸礁:英國航空霸業撞牆淨零紅線
廷德爾氣候研究中心量化報告指出英國航空業SAF產能嚴重不足、超出第七碳預算達21-50%,直接驗證Niutech廢塑膠熱裂解產線切入歐洲SAF缺口的商業時機與市場迫切性;歐洲煉油廠在碳預算紅線壓力下被迫加速尋求非傳統SAF進料途徑
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。