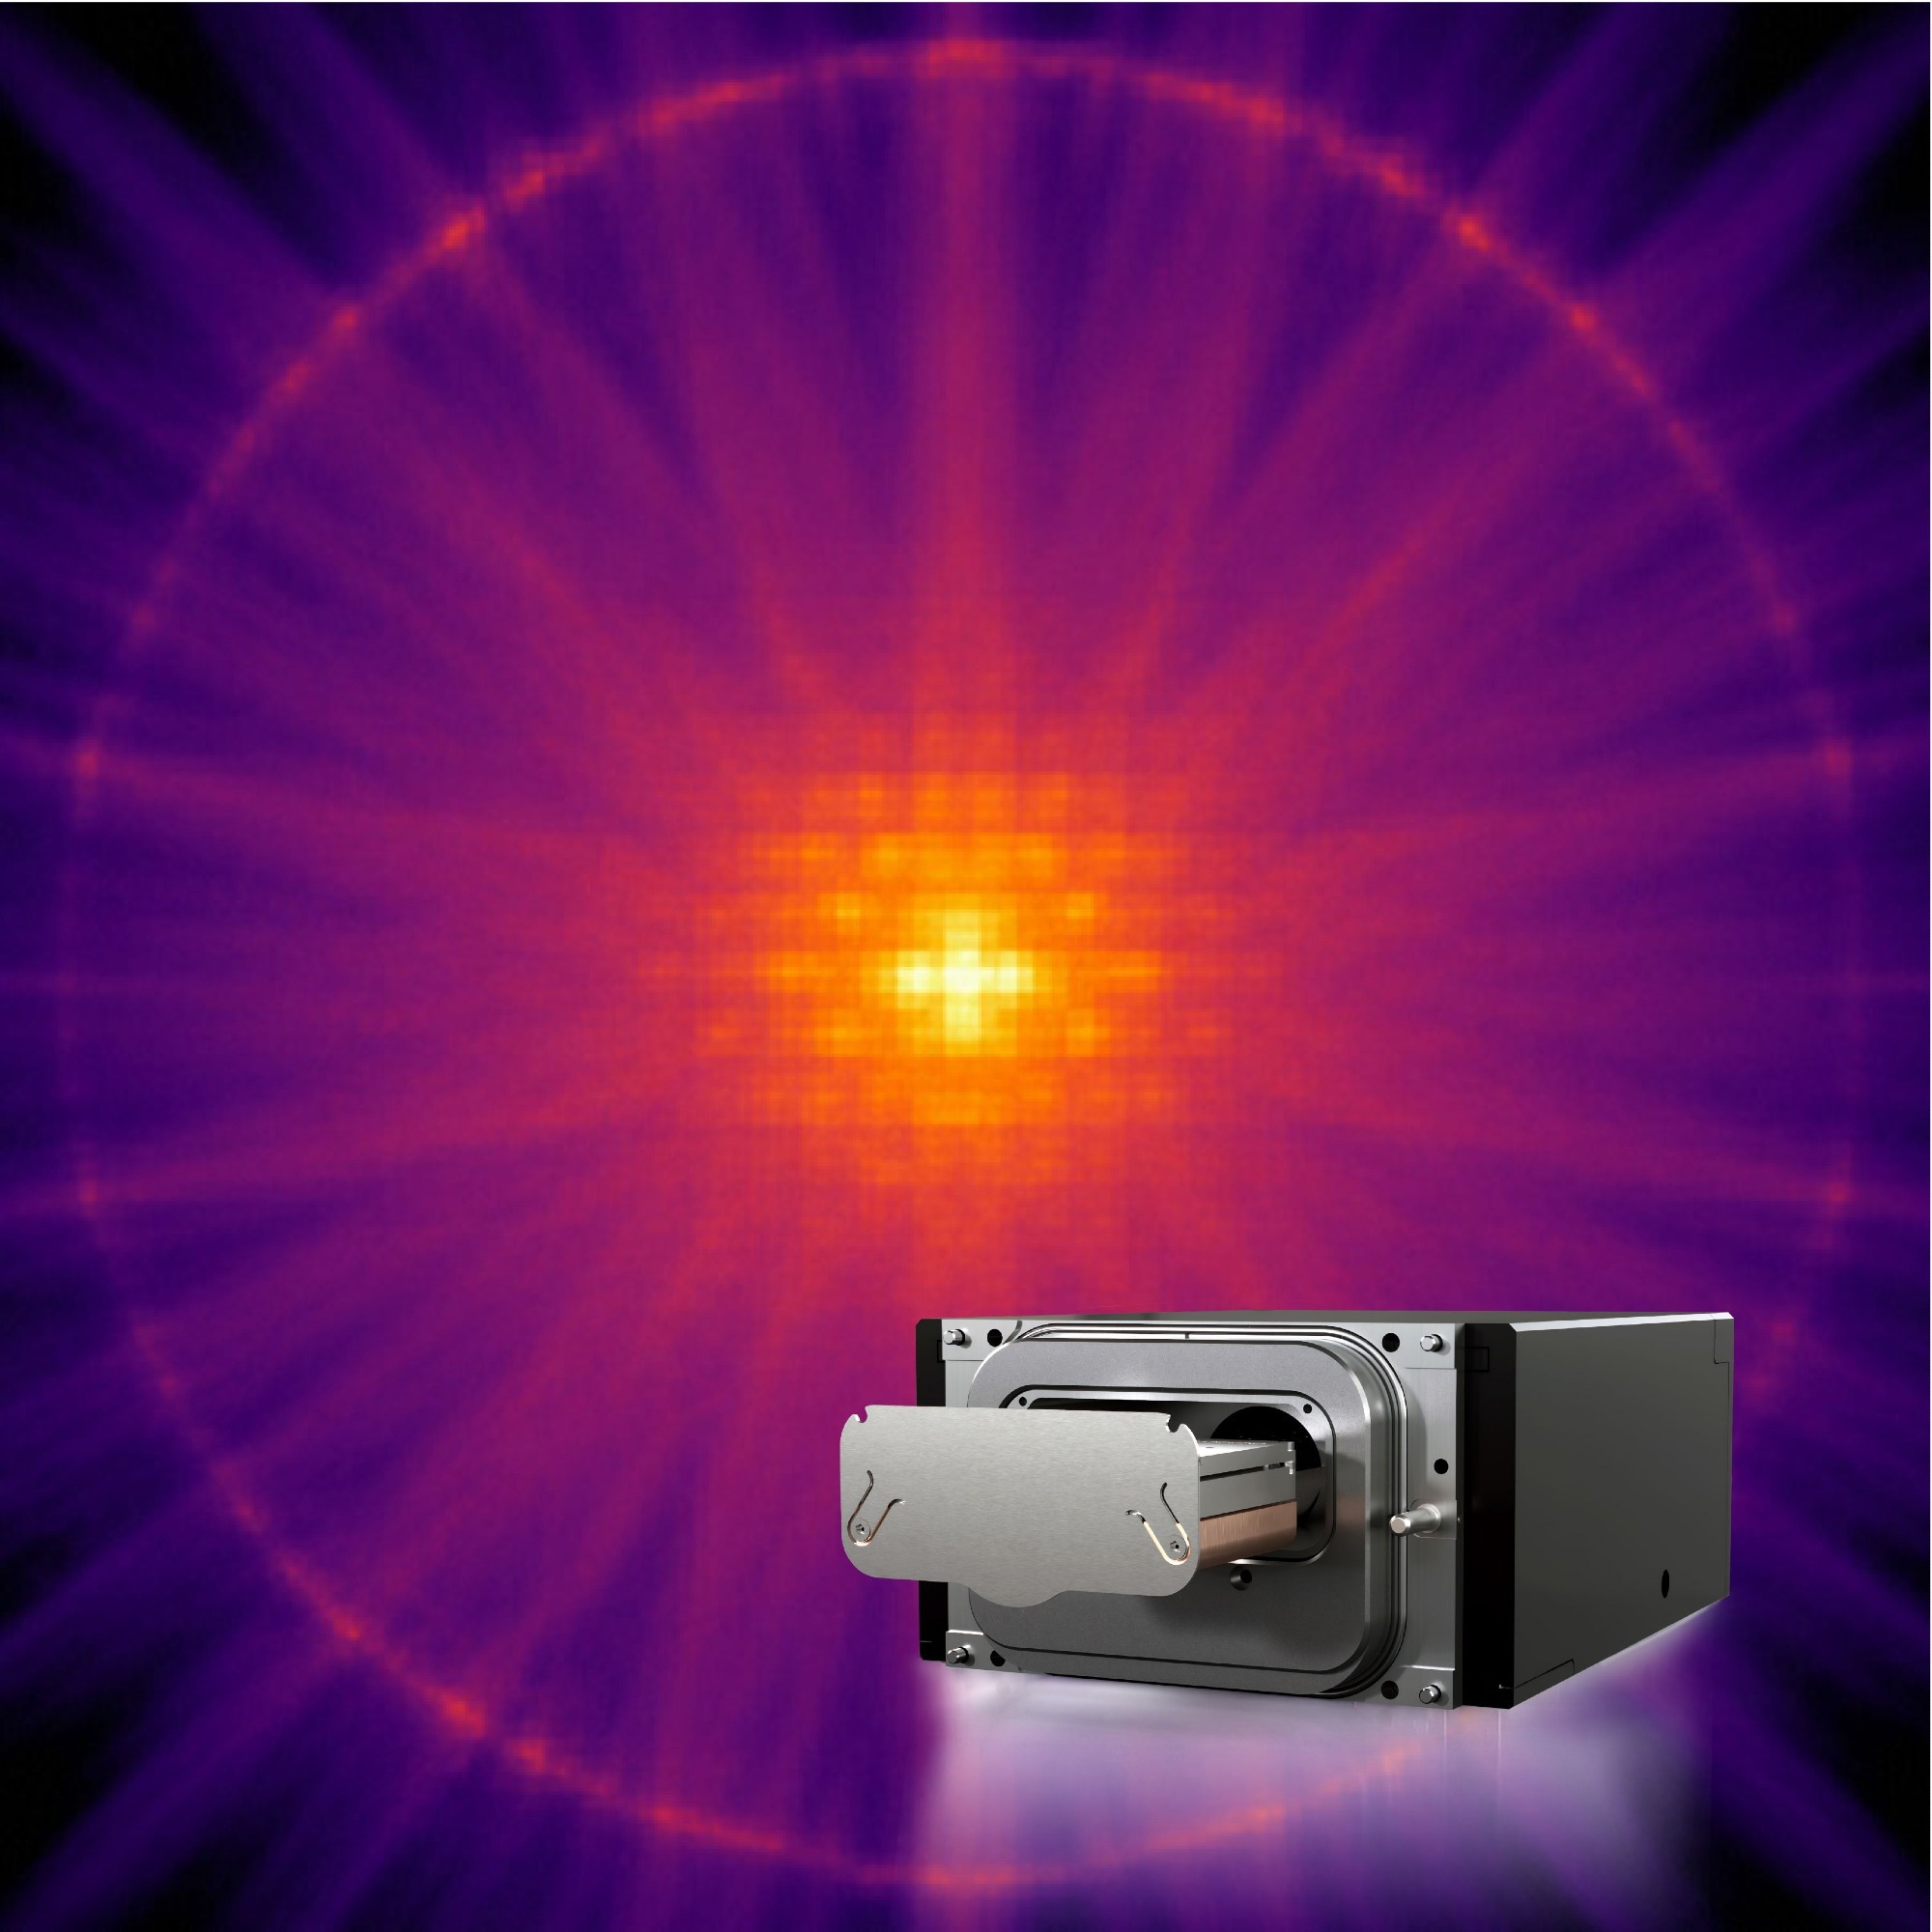
Thermo Fisher Scientific正式推出第二代Thermo Scientific EMPAD G2電子偵測器,鎖定穿透式電子顯微鏡(TEM)與掃描穿透式電子顯微鏡(STEM)市場,這是該公司繼2019年併購荷蘭荷蘭應用科學研究院(TNO / EMSpec)衍生團隊後,第二次將混合式像素陣列探測器(Hybrid Pixel Array Detector, HPAD)技術推向商品化的高階科研儀器。EMPAD G2相較於前代G1,單一像素偵測速率從每秒約4,000幀提升至10,000幀以上,動態範圍橫跨1:100,000以上,並能在低於200 keV的電子束能量下維持高訊噪比,使研究人員得以在亞埃米尺度進行四維STEM(4D-STEM)繞射成像與原子晶格重建。該設備瞄準半導體先進製程中的缺陷分析、固態電池正極材料的鋰離子遷移觀測、超導體與拓樸材料晶格對稱性研究,以及航太級高溫合金的析出相分析,企圖在單一儀器平台上整合成像、繞射與能譜三大功能,重新定義材料研究的解析維度與工作效率。
這場看似純粹的科研儀器升級,背後實則牽動全球高階材料分析市場逾80億美元的戰略版圖重組。首先,在技術路線之爭上,Thermo Fisher正面臨來自Gatan(已被AMETEK於2019年以逾10億美元收購)所推出的K3 IS偵測器的強力夾擊,兩家廠商在直接電子偵測器(Direct Electron Detector)市場呈現雙寡頭格局。EMPAD G2採用的CMOS混合像素技術在高速繞射應用上具有先天優勢,但在低劑量生物樣本成像上仍略遜於Gatan K3,雙方各有城池。其次,地緣政治張力已成為科學儀器市場的隱形戰場,美國商務部於2023年將若干高階電子顯微鏡納入出口管制清單,使得中國科學儀器國產化進程加速——中科院電工所、北京普源精電(RIGOL)與上海微電子等機構已投入自製TEM偵測器的開發,試圖打破海外壟斷。最關鍵的商業矛盾在於定價權的拉鋸,一套搭載EMPAD G2的完整TEM系統售價動輒400萬至700萬美元,學術機構依賴美國國家科學基金會(NSF)與歐盟Horizon Europe經費購置,企業用戶則受半導體資本支出景氣循環影響,導致Thermo Fisher生命科學與特殊儀器部門的營運槓桿極度敏感。最大受益者毫無疑問是Thermo Fisher本身,因其擁有的Electron Microscopes & Cryo-EM產品線年營收已突破25億美元,第二代EMPAD的推出將進一步強化其在材料科學與半導體計量雙軌市場的護城河,並對競爭對手Gatan及新興玩家Direct Electron形成壓制效應。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
比對歷史軌跡,EMPAD G2的問世與2010年代Gatan K2從CCD轉向CMOS偵測器的產業拐點極為相似——當年正是這波轉換讓Gatan擺脫舊世代競爭者、躍升為全球電子顯微鏡偵測器的霸主。如今Thermo Fisher挾更強的系統整合能力與全球服務網路,企圖複製甚至超越這一進程。在可預見的未來12至36個月內,將浮現三種情境:情境一(基準情境,機率55%):EMPAD G2順利打入北美與歐洲頂尖學術實驗室與台積電、三星等半導體大廠,2026年占Thermo Fisher電子顯微鏡部門營收比重提升至18%,全球混合像素偵測器市場規模突破12億美元;情境二(樂觀情境,機率25%):在中美科技脫鉤加深背景下,歐盟與日本加速本土偵測器供應鏈建置,Thermo Fisher被迫授權部分技術予當地合作夥伴,但同時透過服務與軟體營收維持毛利率在65%以上;情境三(悲觀情境,機率20%):中國國產TEM偵測器在3年內達到EMPAD G2七成性能水準,並以三分之一價格搶占新興市場,加上美國出口管制持續收緊,導致Thermo Fisher在亞太區營收下滑15%至20%。最值得產業領袖關注的是,EMPAD G2所搭載的高速數據處理架構(每秒產生TB級繞射數據)將推動AI輔助材料研發的下一波浪潮,誰能在儀器端整合生成式AI即時重建演算法,誰就將主宰未來十年的材料發現節奏,這場競賽的贏家將不只是賣出更多機器,而是掌握下一代半導體、電池與超導體的研發入口。
針對材料科學研究機構,應即刻評估現有TEM升級路徑,將EMPAD G2納入2025至2027年的資本支出規劃,並預先培育具備Python、PyTorch與4D-STEM數據處理能力的跨域人才。半導體與電池製造商應主動與Thermo Fisher及Gatan建立聯合開發協議,透過早期採用換取技術優先權與售後支援承諾。投資人應將科學儀器板塊視為AI基礎設施的隱形受惠者,在TMO、AME之外,密切追蹤日本JEOL與中國普源精電的技術追趕進度。最高優先級戰略建議:建立偵測器軟硬體解耦的採購策略,避免被單一供應商綁定,並積極佈局開源4D-STEM分析工具鏈,以確保在供應商競爭加劇的環境中保持技術中立性與議價能力。
01 起因觸發:Thermo Fisher宣布推出第二代EMPAD G2混合像素電子偵測器,主打4D-STEM高速繞射應用
02 一階傳導:高階材料研究實驗室、半導體計量部門、電池正極材料研發團隊面臨設備升級決策與預算重分配
03 二階擴散:Gatan母公司AMETEK啟動價格與技術回應,學術期刊編輯委員會加速制定4D-STEM數據呈現規範
04 三階擴散:中國科學儀器國產化聯盟加速攻堅HPAD技術,美國出口管制清單可能再次擴張
05 四階擴散:AI輔助材料發現平台開始與儀器商策略結盟,材料研發M&A活動升溫
06 宏觀終局:全球材料分析市場形成「美系雙雄+歐日中等級供應商」的多極格局,科研儀器成為地緣科技競爭的新核心節點
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章