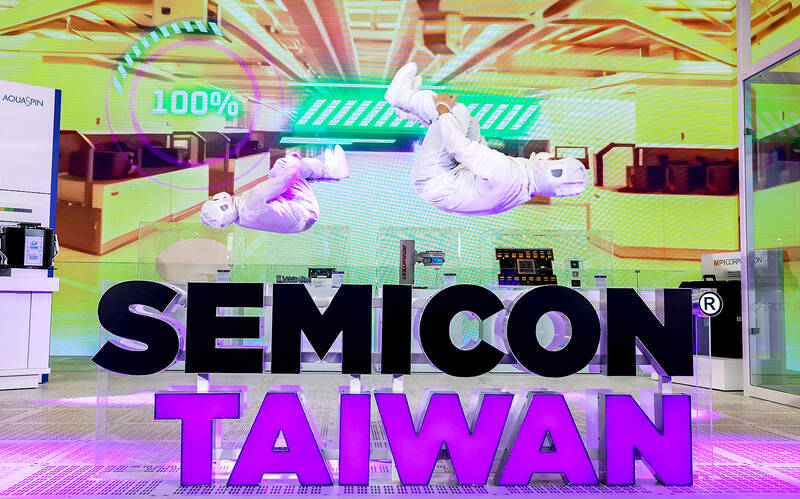
Google 資深副總裁暨 AI 與基礎設施技術長 Amin Vahdat 於 Semicon Taiwan 2024 展會開幕主題演說後向媒體證實,Google 將在台灣擴增辦公空間達 60%,但未公布投資金額、擴張時程與具體招募人數。Vahdat 明確將台灣定位為「串接矽、先進封裝、液冷散熱與高功率系統的關鍵工程樞紐」,強調 Google 大量硬體設計與製造在台與本土夥伴協同完成,且台灣工程團隊肩負「首批自研晶片從 TSMC 產線落地後的喚醒、測試與效能驗證」重責大任。
此外,台灣為 Google 在美國之外最大硬體工程基地,自 2013 年於彰化縣啟用資料中心以來,亦持續投資多條國際海纜。Vahdat 警示,目前 AI 帶動的運算需求正以「年對年約 10 倍」速度成長,未來 18 個月內電力、晶片供應、記憶體、冷卻、機櫃交付與網路等瓶頸可能快速輪動,能源問題是 Google 與台灣共同面對的最嚴峻約束。行政院長卓榮泰於同日開幕致詞指出,台灣半導體產值去年達 2,091 億美元,年增 22.7%,政府將備妥土地、能源、人才與資金支援。
表面上,這是一則美商加碼投資台灣的利多消息;但深層次地審視,實則是一場「地緣科技版圖重構」下的多方利益博弈。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對標 1980 年代日本半導體崛起、2010 年代行動網路典範轉移、2020 年代 AI 算力軍備競賽等歷史經驗,Google 此次在台擴張可視為「AI 時代台灣島鏈價值定錨」的關鍵節點。未來 18 至 36 個月將出現以下三種可能情境:
面對 Google 在台的 60% 擴編與 AI 基建加速,本研究給出以下戰略行動建議:
01 起因觸發:Google AI 算力需求「年對年 10 倍」爆炸性成長,迫使 Alphabet 將台灣從「採購窗口」升級為「自研晶片驗證與共同設計核心節點」
02 一階傳導:台灣辦公空間擴張 60%,TSMC、奇鋐、雙鴻、廣達、緯穎直接受惠,散熱與先進封裝次系統進入「Google 認證紅利期」
03 二階擴散:Microsoft、AWS、Meta 同步加速在台布局,形成「四大雲端巨頭搶台」效應,台灣人才薪資與地價進入結構性上行通道
04 地緣外溢:中國海警艦船在台海激增至月均 244 艘,升高斷鏈溢價;美方以 Google 擴資表態「可信賴夥伴」,台灣正式被鎖入 AI 時代民主晶片聯盟
05 能源宏觀終局:基載電力缺口成為台灣 AI 國運的天花板,再生能源與地熱、儲能政策若失敗,2030 年將陷入「有 AI 訂單卻無電可用」的國安危機
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
先進封裝改寫半導體軍備賽:Trumpf CTO 揭產業典範轉移
Trumpf 點出 AI 驅動先進封裝(CoWoS、SoIC)為半導體典範轉移核心戰場,確立台灣 TSMC 與封裝聚落的不可取代性,構成 Google 將台灣定位為「先進封裝關鍵工程樞紐」並擴編 60% 辦公空間的產業前提。
當 AI 資本支出退燒:KLA 與 Lam 暴漲的背後,是半導體週期轉向的早期訊號?
KLA 與 Lam Research 暴漲顯示市場資金從 AI 晶片端轉向半導體製造與設備端,驗證 AI 基礎建設對台系半導體聚落(設備、檢測、封裝)的拉動效應,與 Google 加碼台灣工程基地以承接 TSMC 自研晶片驗證的投資邏輯形成同一主線的同盟共振。
AI霸主之爭白熱化:美國必須勝出的深層戰略邏輯
美國將 AI 競賽視為國家安全存亡戰並升級對中晶片管制,迫使 Google 等美系巨擘加速將 AI 硬體設計、驗證與封裝協同前移至非中國、非美國本土的「可信島鏈」,台灣因而成為最大硬體工程基地並啟動 60% 辦公空間擴編。
德國斯圖加特大學設立混合微電子W3講座:歐洲半導體主權戰略的關鍵人才佈局
Google將台灣定位為「串接矽、先進封裝、液冷散熱與高功率系統的關鍵工程樞紐」,並大幅擴編台灣辦公空間60%;此一全球AI基礎設施供應鏈向台灣傾斜的趨勢,凸顯歐洲在半導體封裝、混合訊號晶片等關鍵環節的戰略弱點,強化德國以斯圖加特大學講座為核心建置歐洲本土混合微電子產學研發體系的迫切性。