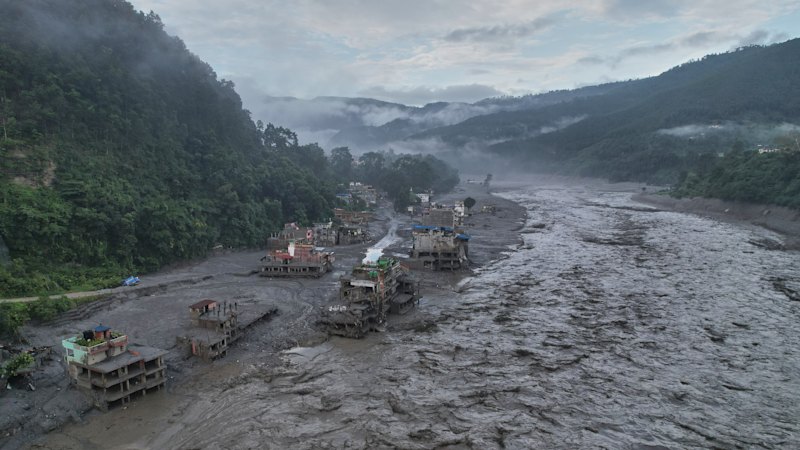
世界氣象組織(WMO)最新發布的全球季節性展望報告指出,當前正在發展的聖嬰現象(El Niño)預計將進一步增強,並可能延續至2027年初,形成近年罕見的「跨年度長週期聖嬰事件」。
根據WMO綜合全球各國氣象機構的觀測數據,目前赤道太平洋中東部海域的海表溫度已顯著高於氣候平均值,海溫距平值(ONI指數)持續攀升,達到聖嬰事件的閾值標準。報告特別警示,若本次聖嬰現象如預測在2025至2027年間持續發威,將與全球氣候變遷的長期暖化趨勢形成雙重疊加效應,導致極端天氣事件的頻率與強度同步攀升。
WMO秘書長警告,長達三年的聖嬰事件將使全球各地面臨複合型氣候風險,包括東南亞與澳洲的乾旱、南美洲的異常降雨、北美的暖冬、非洲之角的水患與乾旱交替出現。這也是繼1997至1998年超級聖嬰後,國際氣象界再次對「跨年長週期聖嬰」發出最高級別的科學警示。
這場聖嬰事件的深層衝突,不僅止於自然現象本身,更折射出全球治理體系、糧食供應鏈、能源轉型進度與氣候融資機制的多重結構性矛盾。
第一、氣候科學預警與全球治理行動力之間的巨大鴻溝:儘管WMO早在2023年便已發出聖嬰回歸預警,但各國在落實「巴黎協定」減碳承諾、強化農業韌性、完善水資源管理等方面的進度嚴重落後。已開發國家承諾的氣候融資至今仍有數百億美元缺口,使得開發中國家在面對極端天氣衝擊時缺乏足夠的緩衝資源。
第二、農糧供應鏈的脆弱性與糧食價格通膨的結構性壓力:聖嬰現象直接衝擊全球四大糧倉——美國中西部、巴西、阿根廷、澳洲的農作區。歷史數據顯示,超級聖嬰年份的小麥、玉米、大豆價格波動幅度可達20%至40%。2024年可可、咖啡豆價格因西非乾旱飆漲至歷史新高,正是聖嬰效應的鮮活前哨戰。若2025至2027年的長週期聖嬰成真,全球糧食通膨將再度點燃。
第三、能源市場的雙面衝擊與地緣政治博弈:聖嬰年往往伴隨極端高溫,推升空調用電需求,同時乾旱削弱水力發電(如中國南部、巴西)並干擾風能(如西非)。這將使天然氣與煤炭需求短期內意外反彈,與各國淨零排放路徑形成尖銳矛盾。
第四、保險業與金融市場的氣候風險重估:瑞士再保險(Swiss Re)等再保巨擘已多次警告,極端天氣造成的全球經濟損失正以每年5%至7%的速度攀升。長週期聖嬰將迫使保險業重新定價氣候風險模型,並可能推升房貸、商業貸款中的氣候風險溢價。
比對1997至1998年超級聖嬰(全球經濟損失逾450億美元)、2015至2016年超級聖嬰(農損逾300億美元)兩大歷史事件,本次WMO預警的「跨年度長週期聖嬰」將開啟人類歷史上首次「聖嬰+氣候變遷」的雙重疊加實驗。
面對WMO史上最嚴峻的跨年長週期聖嬰預警,跨產業決策者必須即刻啟動多層次戰略佈局。
最高優先級戰略建議是:在2025年第一季前完成全集團的氣候情境壓力測試,將聖嬰效應納入資本配置、保險規劃與供應鏈設計的核心決策變數,方能在這場可能長達三年的氣候風暴中站穩陣腳。
01 起因觸發:赤道太平洋海溫異常攀升,WMO確認跨年度長週期聖嬰成型
02 一階傳導:全球四大糧倉農作減產,農糧期貨價格波動加劇
03 二階擴散:新興市場糧食危機惡化,出口大國祭出糧食禁令衝擊全球供應鏈
04 三階共振:極端高溫推升能源需求,淨零路徑被迫暫時讓位於化石燃料
05 四階重估:保險與再保險業全面重訂氣候風險模型,金融資產氣候溢價攀升
06 宏觀終局:全球治理加速整合,氣候韌性科技迎來爆發性成長契機,但社會不平等與地緣衝突同步加劇
跨事件因果網路圖譜 8 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
聖嬰超級風暴:可可暴漲六成的通膨核爆與糧食危機
WMO預測聖嬰現象將延燒至2027年形成跨年度長週期事件,與全球暖化疊加效應直接驅動可可、咖啡、糖、棕櫚油等農產品期貨重估,並延長通膨傳導至終端食品的衝擊窗口至2027年底
1.5°C警戒線確定失守:聯合國氣候報告引爆全球行動倒數
全球均溫已不可逆突破1.5°C警戒線,疊加本次聖嬰事件增強延燒至2027年,使海溫距平攀升與極端天氣頻率強度同步加劇,形成雙重暖化疊加效應的科學背景
歐洲野火全面失控:氣候變遷下的焦土警訊
聖嬰現象引發全球複合型氣候風險加劇,歐洲地中海與巴爾幹地區面臨聖嬰驅動的乾熱氣候,使野火焚毀面積突破歷史同期均值,成為三年期聖嬰事件下歐陸的即時衝擊顯現
從救災到韌性建構:全球災害治理典範轉移深度調查
跨年度長週期聖嬰事件導致極端天氣頻率與強度同步攀升,進一步驗證全球災害治理從緊急應變轉向風險減緩與韌性建構的典範轉移必要性,七倍回報率論證成為各國編列氣候調適預算的核心依據
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。