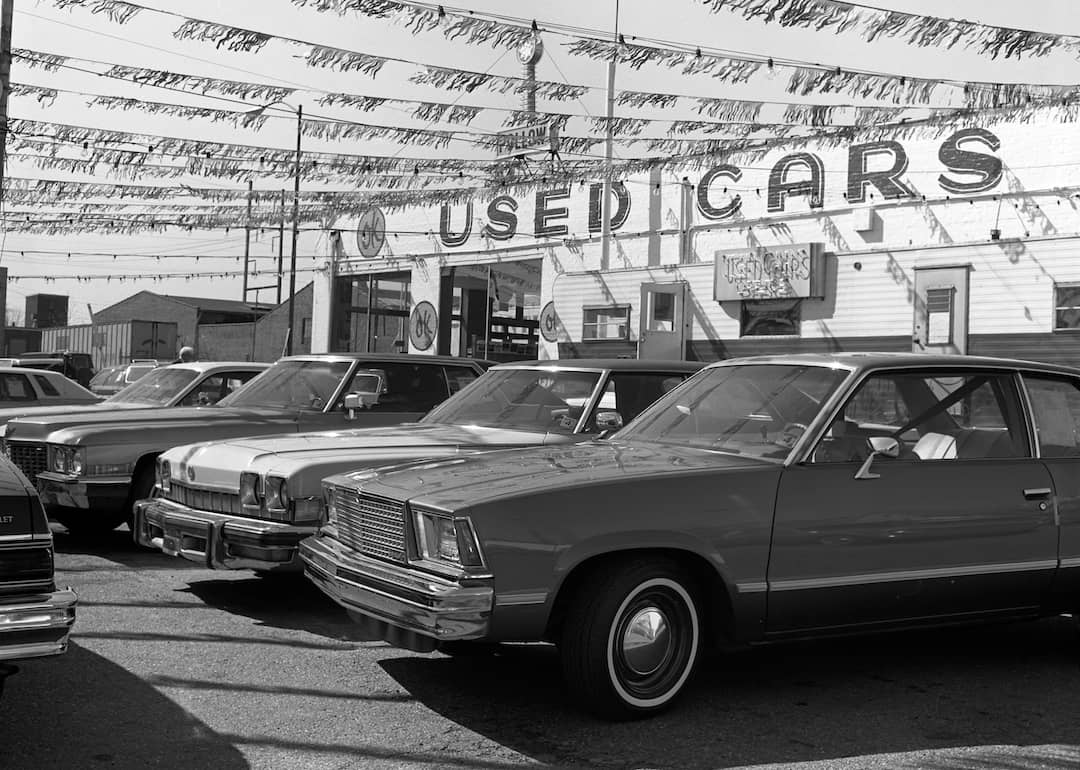
根據美國勞工統計局(BLS)消費者物價指數與Edmunds實務成交數據交叉驗證,美國二手車平均售價從1960年的3,638美元一路攀升至2026年第二季的32,461美元,六十五年間累計漲幅近八倍,遠超同期CPI累計通膨約八倍的同步水平。其中最具戲劇性的轉折出現在2021至2022年——三年期二手車均價從約22,598美元暴漲至28,205美元,創下Manheim指數歷史新高,主因為新冠疫情導致的產能停擺與半導體晶片短缺連鎖效應。2025年價格再度衝高至31,067美元,逼近2022年第二季31,628美元的歷史峰值,歸因於川普政府對進口整車與汽車零件加徵關稅所引發的庫存緊縮與提前拉貨效應。最新數據顯示2026年7月Manheim批發指數月減1.4%,但年增仍達1.3%,顯示市場雖見降溫但未進入價格崩跌階段。Edmunds同時揭露2025年第四季二手車平均滯銷天數拉長至45天,創2017年以來最慢的第四季銷售節奏,反映高價環境已實質壓抑終端需求。
這場持續六年的二手車價格結構性飆漲,背後存在三層利益與矛盾的交織。第一層為供應鏈的結構性斷裂:2020年車用半導體晶片短缺迫使車廠減產約15%至20%,新車供應斷層直接將消費者推向二手市場,推升殘值並形成價格天花板;疫情期間新車產量約損失1,400萬輛,至今仍未完全回補。第二層為關稅政策與通膨螺旋的雙重衝擊:川普政府對進口整車與零件加徵關稅,使日本、韓國、墨西哥組裝車款的供應成本上升約5%至15%,迫使車商同步調漲二手車開價以維持利潤率,並觸發市場的「提前搶購」心理,進一步壓縮庫存。第三層為租賃市場與車貸違約率的惡性循環:2024至2025年美國汽車貸款違約率攀升至2009年以來新高,二手車的高殘值反而成為車貸機構的「資產陷阱」,一旦違約潮擴大,將迫使金融體系拋售庫存車輛,恐在2026年下半年形成價格踩踏。最大受益者是具備定價權的大型連鎖經銷商(如Carvana、CarMax)與車貸證券化機構,而受害最深的是首次購車的低收入Z世代族群,他們面臨的車價相對薪資比已是1990年代的兩倍以上。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照1970年代石油危機、2008年金融海嘯與2022年通膨衝擊三次重大價格拐點,二手車市場當前處於「政策驅動型高原期」。情境一(基準機率45%):若聯準會2026年下半年降息兩碼、關稅維持現行結構,二手車均價將於2027年第一季見頂32,800美元後緩步回落至30,500美元區間,年減約3%。情境二(悲觀機率30%):若關稅進一步升級至25%以上並觸發車貸違約潮,Manheim指數可能在2027年第二季出現8%至12%的急跌,重演2008年式拋售,但跌幅將因供應鏈韌性而有限。情境三(樂觀機率25%):若晶片產能完全紓解、租賃車隊大量回吐庫存,二手車均價可能於2026年底率先反轉,年減幅度可達5%至7%,為十年來首次明確下行週期。最關鍵的觀察指標為:車貸30天以上逾期率、Manheim指數月變動率,以及北美輕型車產量恢復至1,500萬輛/年的進度。任何一項跌破閾值都將預告市場拐點的臨近。
面對二手車市場的高原震盪,產官學三方應採取差異化行動。對消費者:延後非必要換車、將貸款期限控制在60個月以內、優先選購3至5年車齡的Hybrid或EV二手車。對投資人:減持二手車零售商曝險、增持汽車貸款ABS保護部位、布局電動二手車維修保險服務商。對政策制定者:密切監控車貸違約率與青年族群購車負擔比,必要時啟用關稅豁免機制或車貸紓困工具。最高優先級建議是建立「車價所得比」官方監測指標,避免1980年代儲貸危機因資產價格錯估而引爆金融體系不穩定的歷史重演。
01 起因觸發:2020年新冠疫情與半導體晶片短缺導致全球新車產量銳減約1,400萬輛,二手車市場進入供應斷層期。
02 一階傳導:殘值飆�迫使租賃公司延後淘汰車隊,二手車批發與零售價格同步攀升,車商毛利擴張。
03 二階擴散:2025年川普政府對進口整車與零件加徵關稅,車廠成本上漲5%至15%,庫存再度緊縮。
04 三階深化:汽車貸款違約率攀升至2009年以來新高,Z世代首購族購車負擔比突破70%警戒線。
05 宏觀終局:二手車價格成為聯準會觀察核心PCE韌性的關鍵變數,恐延緩2026年下半年降息節奏,並透過財富效應壓制消費支出約0.4個百分點。
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




