原本被視為全球最易受能源衝擊的亞洲經濟體,在伊朗戰爭引發荷莫茲海峽(Strait of Hormuz)實質封鎖的背景下,竟交出遠超預期的成長成績單。新加坡(5.9%)、馬來西亞(6%)、印度(7.8%)第二季GDP全面超標,台灣上半年更創下約50年來最快增速,南韓則寫下2020年以來最強擴張。
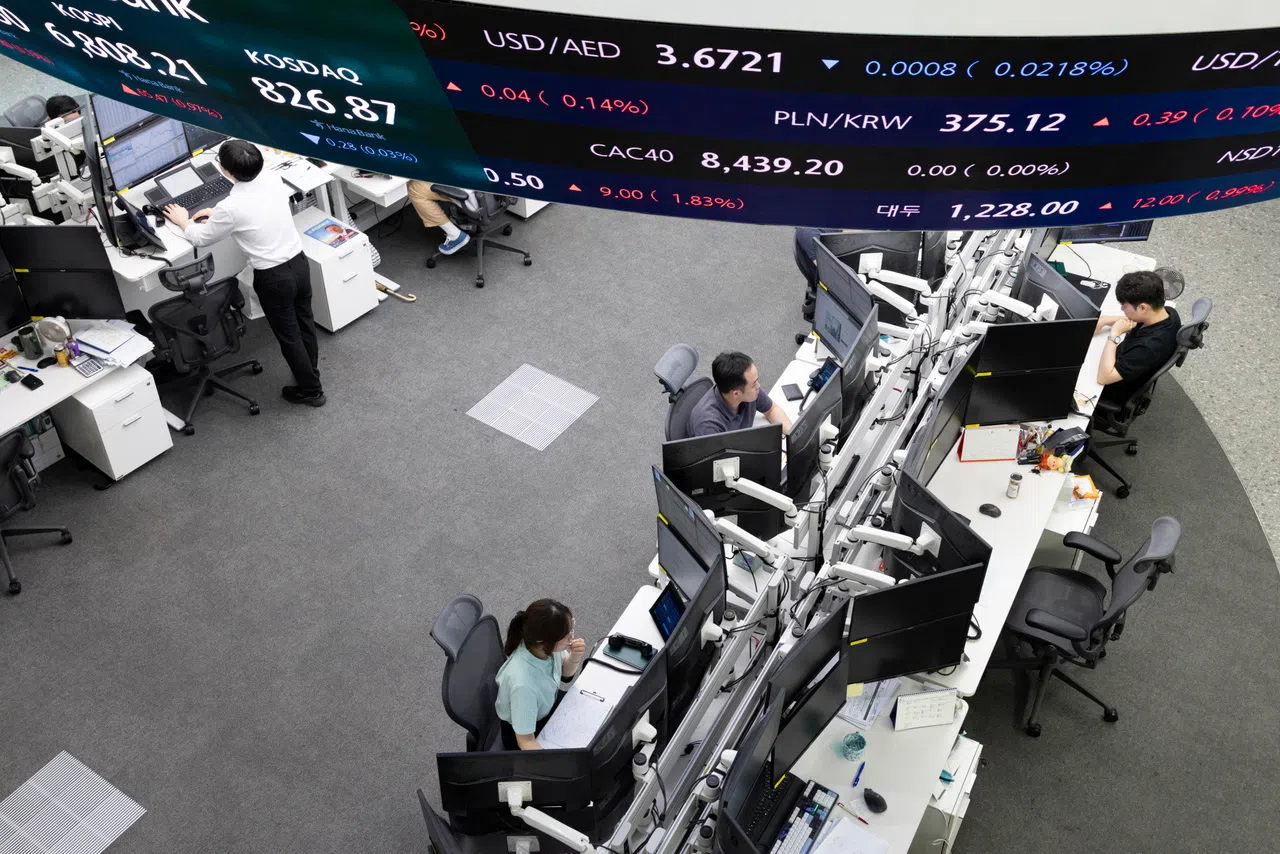
支撐這場「亞洲奇蹟」的雙引擎極為明確:第一,各國政府迅速啟動戰時財政動員,新加坡近兩倍加碼現金券、租屋補助與企業紓困;印度端出中小企業支援方案;泰國重組財政支出、追加生活補貼。第二,AI需求引爆的科技出口與資本行情扮演及時雨,台股指數六個月內暴漲約35%,南韓股市漲幅約15%,南韓韓元與人民幣兌美元逆勢走強,形成「能源脆弱區反成AI紅利收割者」的反直覺格局。
然而表象之下並非全無隱憂:渣打銀行(StanChart)警告AI投資週期若見修正將是最大風險,全球債券拋售推升主權借款成本,使補貼政策空間遭到壓縮。Nomura已對台灣、馬來西亞、印度開啟升息預期,並為澳洲央行九月會議加入25基點升息押注,宣告亞洲貨幣政策正常化進程正式啟動。
這場「亞洲強韌敘事」背後,潛藏著三組深層利益博弈與結構性矛盾,並非表面數據看起來那般理所當然。
第一,財政紀律 vs. 民粹紓困的拉鋸戰。新加坡、泰國、印度的緊急紓困雖穩住了家庭資產負債表,但這些資金來源大多是政府發行公債籌措。在全球債券拋售潮下,十年期美債殖利率走高直接推升這些新興市場的借款成本,形成「借錢救經濟、利率反噬財政」的死亡螺旋。OCBC經濟學家Lavanya Venkateswaran明確警示,六至十二個月內亞洲貨幣政策緊縮已是板上釘釘,這意味著各國財政部長將被迫在「繼續撒錢穩民調」與「止血降槓桿」之間做出殘酷的政治選擇。
第二,AI紅利分配嚴重不均,台韓獨享盛宴、菲泰吃土。從幣值表現即可窺知端倪——南韓韓元與人民幣(受惠於AI供應鏈中下游)逆勢升值,菲律賓披索與泰國銖大幅落後,這正是「AI資本支出集中半導體與記憶體供應鏈」的必然結果。台灣、南韓股市六個月35%與15%的漲幅,本質上是微軟、Google、亞馬遜等 hyperscaler 砸錢蓋機房、買GPU的「財富外溢」,但這筆錢極度集中在台積電、三星、SK海力士少數巨頭手中,對東南亞傳產出口國而言,AI狂潮非但不是紅利,反而是排擠效應的元兇。
第三,地緣紅利 vs. 能源脆弱性的詭辯。亞洲被BNY亞洲宏觀策略主管Aninda Mitra稱為「高度暴露於能源的脆弱區」,但各國靠著釋出戰備儲油、自家火力全開(煤炭、太陽能、生質燃料)強行撐住。澳洲因油價飆漲意外加速了電動車轉型(Q2銷量暴增10.3%),看似是危機促改革,但若油價回落,這場「被迫轉型」的可持續性將被打回原形。此外,中國需求疲軟意外壓制了大宗物價,這對能源進口國是大利多,卻對澳洲、蒙古等資源出口國構成了另一重打擊——亞洲的「強韌」其實是建立在中國持續通縮輸出與中東戰事不擴大這兩個脆弱假設之上。
回顧歷史,能源衝擊下的亞洲成長能如此戲劇性逆轉並不常見。1973年石油危機與2022年俄烏戰爭初期,亞洲普遍陷入停滯性通膨噩夢,如今卻靠著「財政子彈+AI紅利」抵禦衝擊,這套劇本在歷史上可對標2003年伊拉克戰爭後由中國入世紅利撐起的「亞洲奇蹟2.0」。然而,伊朗戰事的不可預測性遠勝伊拉克戰爭,荷莫茲海峽的封鎖風險若進一步惡化,當前強韌敘事將迅速翻轉。
面對高度不確定的亞洲總經環境與AI紅利分配不均的結構性矛盾,無論是機構法人或一般投資人都必須採取差異化、對沖式的資產配置策略。
01 起因觸發:伊朗戰爭爆發導致荷莫茲海峽實質封鎖,全球油價波動加劇,亞洲能源進口國啟動危機應變機制
02 一階傳導:各國政府緊急釋出戰備儲油、紓困現金券、補助租屋與中小企業,財政赤字與公債發行規模急速擴張
03 二階擴散:AI hyperscaler資本支出外溢效應推升台灣、南韓科技出口與股匯雙漲,形成M型復甦結構,泰菲兩國經濟遭排擠
04 三階外溢:全球債券殖利率走高壓縮亞洲央行政策空間,Nomura率先升息台灣、馬來西亞、印度,亞幣政策正常化進程啟動
05 四階深化:能源價格長期偏高加速澳洲電動車轉型(Q2銷量增10.3%),印度太陽能、煤炭等自主能源戰略進入收割期
06 宏觀終局:亞洲強韌敘事高度依賴「伊朗戰事不擴大、中國持續通縮輸出、AI投資週期不見頂」三大脆弱假設,任何破口都將引爆全球新興市場連鎖反應
跨事件因果網路圖譜 8 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
荷莫茲風雲再起:油價破百點燃通膨火種,華爾街墜入避險深淵
荷莫茲海峽因伊朗戰爭遭實質封鎖、油價飆破百美元,引發亞洲能源脆弱經濟體的成長恐慌與通膨外溢風險,正是目標文章所稱「亞洲奇蹟」必須動用財政與AI紅利對沖的外部衝擊源頭;然亞洲卻憑藉雙引擎逆勢突圍,呈現與美股重挫、VIX暴漲截然不同的資產表現分歧。
台灣出口連34紅狂飆41% AI浪潮改寫全球供應鏈版圖
台灣出口連34紅、AI資通訊與電子零組件佔出口78.7%,是目標文章「台灣上半年創50年最快增速、台股指數六個月暴漲35%」雙引擎中AI科技出口的具體數據佐證與同主線後續演進。
澳洲經濟冷熱交替:電動車狂潮撐起GDP 半導體與房市卻現警訊
兩文共享同一全球地緣主線:美伊戰爭致荷莫茲海峽封鎖、國際油價飆漲。5476文闡述新加坡、馬來西亞、印度、台灣、韓國等亞洲經濟體如何靠財政護盤與AI紅利化解能源衝擊,並具體點名Nomura已押注澳洲央行九月會議升息25基點,與目標文章描述澳洲Q2 GDP降溫、單位勞動成本季增0.9%、通膨壓力未除的內需矛盾形成因果呼應——油價衝擊迫使能源進口國貨幣政策正常化加速,從而壓制澳洲家庭可支配消費與房市信心。
印度基金教父發動IPO抵制令:30天冷卻期能扭轉新興市場供應洪災?
亞洲AI狂潮與各國財政護盤推升印度Q2 GDP達7.8%,市場資金熱潮與台股六個月暴漲35%的資金行情形成示範效應,直接催生印度IPO、QIP發行量爆增的「供應端海嘯」,成為Arora發動30天冷卻期抵制令的根本宏觀背景
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。