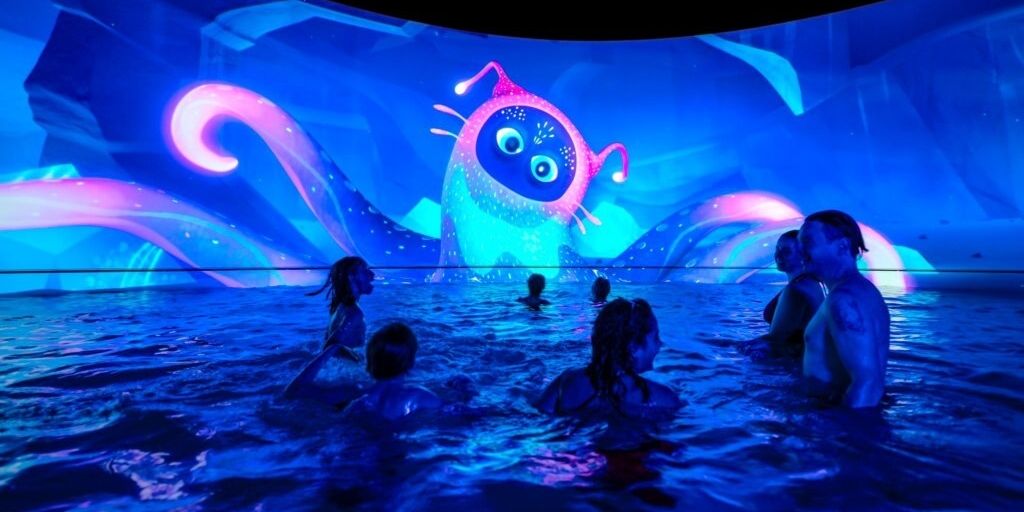
全球主題樂園與沉浸式娛樂產業正經歷一場由「藍天思維」(Blue Sky Thinking)驅動的典範轉移,產業巨擘與新創團隊聯手將人工智慧、擴增實境、機器學習與敘事工程深度融合,重新定義何謂「造夢經濟」。根據全球娛樂產業權威市調機構 AECOM 與 TEA(Themed Entertainment Association)聯合統計,2023 年全球頂級主題樂園市場營收已突破 458 億美元,預估 2028 年將跨越 700 億美元大關,年複合成長率逼近 9%,遠超全球總體經濟平均增速。
這場創新浪潮的核心驅動力來自三條平行軸線:第一,後疫情時代消費者對「實體沉浸式體驗」的報復性需求反彈;第二,生成式 AI 與即時 3D 渲染技術使客製化遊程設計成本大幅下降;第三,中東主權基金(如沙烏地阿拉伯 PIF、阿布達比 Mubadala)以數千億美元級別資金挹注 NEOM Qiddiya 等超大型娛樂特區,形成與美國奧蘭多、東京迪士尼的全球三足鼎立新格局。
產業觀察家指出,未來五年將是主題樂園從「機械式乘載設施」轉型為「敘事驅動型沉浸宇宙」的關鍵分水嶺,設計團隊不再只是建造實體場景,而是建構可供觀眾「走入故事」的活生生世界觀。
這場藍天設計革命的背後,存在著多重深層利益博弈與結構性矛盾,各方角力態勢錯綜複雜:
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史軌跡,主題樂園產業歷經 1955 年迪士尼樂園開創「主題化」典範、1990 年代環球影城掀起「影城聯名」風潮、2010 年後上海迪士尼象徵「亞洲崛起」三次重大典範轉移,每一次典範躍遷都伴隨著設計哲學、技術堆疊與客群結構的同步重組。展望未來五年,本產業將進入「敘事宇宙化、AI 共創化、地理多極化」的新紀元:
面對這場典範轉移,各類利害關係人應採取以下具體行動策略:
01 起因觸發:生成式 AI、即時 3D 渲染與腦機介面三大技術匯流,啟動沉浸式娛樂典範轉移
02 一階傳導:主題樂園設計公司、機械工程承包商與 IP 內容商營收結構與毛利模型同步重組
03 二階擴散:旅宿、餐飲、零售與交通運輸業被「體驗經濟」拉動形成跨業生態系
04 三階擴散:教育、醫療照護與城市規劃領域開始移植沉浸式敘事設計方法論
05 宏觀終局:全球文化軟實力版圖從美國獨霸走向美中日韓中東五極並立的新多極體系
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
葛萊美印度音樂人 Ricky Kej 啟動 Damrooh 巡演:環保音樂的下一場文化軟實力博弈
全球沉浸式娛樂產業(2023年市場營收458億美元、預估2028年突破700億美元)正經歷「敘事驅動型沉浸宇宙」典範轉移,從機械式乘載設施轉向AI、AR/VR賦能的故事化體驗;Kej以印度傳統宗教音律融合氣候危機打造的「沉浸式現場演出」,正是此波沉浸經濟浪潮向獨立音樂與環境倡議領域的跨界延伸,凸顯娛樂產業從硬體設施型向IP化敘事體驗的結構性擴張。
威爾斯砸19萬英鎊活化百年莊園:英國遺產觀光的數位轉型與區域再生新樣板
全球沉浸式娛樂市場預估2028年突破700億美元、年複合成長率近9%,AI與AR敘事工程成本快速下行的產業宏觀趨勢,正驅動中小型文化遺產場域(包含威爾斯地方莊園)被迫採用數位觸控詮釋、無障礙互動展區等「敘事驅動沉浸宇宙」設計手法,以避免在體驗經濟競爭中被邊緣化。
Desigual秋季大片啟用馬斯克千金與機器人聯袂主演
全球沉浸式娛樂產業以生成式AI、即時3D渲染與敘事工程重塑消費者體驗,2023-2028年市場規模從458億美元躍升至700億美元,確立AI美學已成為主流消費文化的視覺語彙;此宏觀背景使Desigual得以將Tesla Optimus人形機器人投射為「人機共生」的視覺錨點,把AI敘事從科技論壇轉譯為時尚廣告的跨域語言,完成品牌再造的注意力收割。
矽谷世紀騙局再翻案:A24紀錄片直搗霍姆斯心防
查塔努加以光纖與綠電打造科技樞紐的城市敘事工程,正是主題樂園產業從機械乘載設施轉向敘事驅動沉浸宇宙時,地方創新生態提供內容、人才與數位基礎設施支援的前置背景
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




