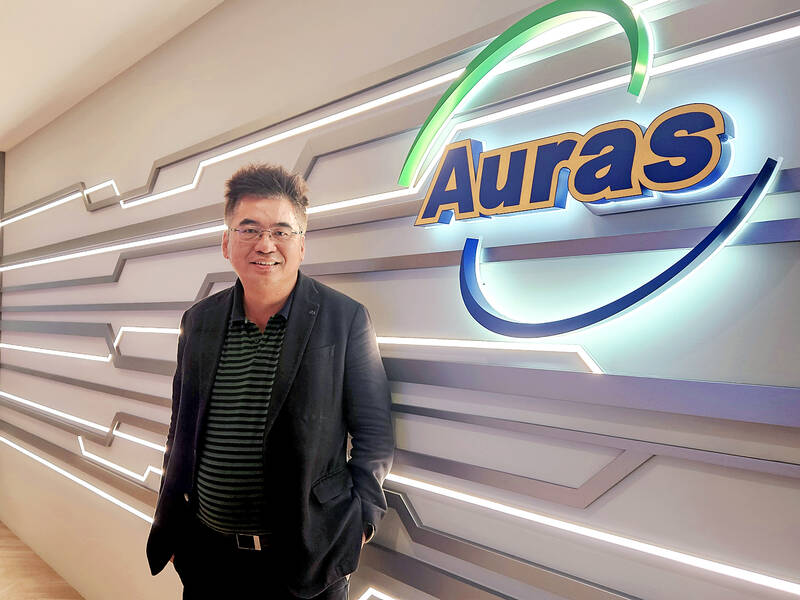
台灣散熱模組大廠雙鴻科技(Auras Technology)受惠於AI伺服器與資料中心液冷散熱需求全面爆發,七月單月稅後淨利達新台幣6億元,較去年同期大幅成長120%;累計今年前七月合併營收達210.4億元,年增83.28%,每股稅後盈餘(EPS)達29.48元,繳出歷史同期最佳成績單。
董事長林育申指出,第四季將是今年營運最高峰,主因在於公司有機會接獲輝達(NVIDIA)次世代Vera Rubin平台液冷冷板訂單,加上既有的ASIC平台訂單持續放量;今年全年營收預估年增70%,液冷散熱解決方案佔比將達60%,明年更將進一步攀升至70%至80%,確立液冷為公司核心成長引擎。
雙鴻此次財報的爆發性成長,背後實為一場由輝達、超微(Supermicro)與CSP雲端服務商共同主導的「散熱典範轉移」博弈。
傳統氣冷散熱長年以來是伺服器散熱主流,但隨著GPU單晶片功耗突破700W、邁向1000W以上的AI晶片時代,氣冷已逼近物理極限,液冷成為不得不然的選擇。在這場典範轉移中,最大贏家並非任何一家GPU商,而是掌握冷板(Cold Plate)、冷卻液分配歧管(CDU)、整體冷機房(Cold Plant)等關鍵模組的散熱廠商。
雙鴻身為Supermicro冷機房與冷卻液分配歧管的主力供應商,同時隸屬於輝達生態系的核心衛星廠,其角色已從過往的「配角」躍升為AI基礎建設不可或缺的戰略節點。七月營收暴增117%至37.7億元、股價卻在六個交易日內劇烈波動,迫使證交所依規定要求公司提前公布財報,更凸顯其股票籌碼已被高度關注、市場估值進入劇烈重估階段。
值得注意的是,液冷商機背後亦潛藏技術路線之爭——冷板式液冷(Liquid-to-Air)與浸沒式液冷(Immersion Cooling)的市場爭奪尚未定論,雙鴻押注冷板與歧管為主軸的策略是否能抵禦未來技術變革風險,將是後續觀察重點。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
雙鴻的爆發性成長並非單一公司事件,而是台灣散熱供應鏈集體進入「超級週期」的縮影。回顧歷史,2017年至2019年曾因電競與挖礦需求出現過一波散熱商機,但當時氣冷即可滿足,散熱廠多頭行情僅曇花一現;本輪AI液冷週期則因晶片功耗結構性跳升而具備十年以上的延續性。
01 起因觸發:輝達AI晶片功耗飆破700W,氣冷散熱逼近物理極限
02 一階傳導:雙鴻、奇鋐等台系散熱模組廠接單滿載、營收爆發
03 二階擴散:超微、CSP巨頭加速導入液冷機房,CDU需求倍增
04 三階擴張:散熱供應鏈赴泰國、越南擴產,東南亞成新聚落
05 宏觀終局:AI基礎建設資本支出結構性抬升,台廠搶攻全球熱管理主導權
跨事件因果網路圖譜 12 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AI熱失控倒數計時:500噸級壓機驗證引爆均熱片規格大躍遷
雙鴻七月淨利年增120%、液冷營收占比上看70%,與尼克興500噸級壓機切入大型均熱片,同屬台灣散熱供應鏈響應AI GPU功耗突破700W至1000W+的雙軌布局;液冷冷板與銅基沖壓均熱片形成氣冷/液冷互補技術路徑,共同驗證AI散熱規格躍遷的產業共識。
貝恩旗下Umniah攻Tier III認證 安曼最大資料中心啟用倒數
AI伺服器與資料中心液冷散熱需求引爆帶動雙鴻淨利年增120%,揭示全球AI資料中心建置浪潮已從晶片、散熱延伸至機房等級認證;Umniah取得Tier III並主打企業級AI基礎設施,正是同一AI基建擴張鏈在約旦市場的延伸。
主權AI浪潮方興未艾:戴爾如何卡位兆元基建爭霸戰
主權AI基礎建設推升高密度AI伺服器(戴爾XE9680/XE8640等)部署量級,帶動散熱模組從氣冷轉向液冷需求全面引爆。雙鴻受惠於NVIDIA Vera Rubin平台液冷冷板訂單與ASIC放量,2024年液冷佔比上看60%、明年挑戰80%,正是戴爾主權AI伺服器在全球擴張所引爆的供應鏈外溢效應,台系液冷廠成為隱形受惠者。
博通吸金潮暗藏內部人倒貨警訊:Q3財報前的AI晶片豪賭
雙鴻液冷散熱模組受惠AI伺服器與Vera Rubin平台需求爆發,與博通AI加速器網通晶片共享同一AI基礎設施資本支出主軸,為支撐博通Q3營收年增84.5%共識預估的供應鏈側驗證
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。